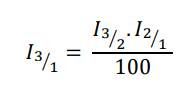Formules Math Fi.
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/49

Earn XP
Description and Tags
50 Terms
Pour trouver l’intérêt total (I → dans les intérêts simples) ?
𝐼 = 𝐶0. 𝑖. n
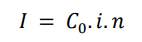
Pour trouver le capital initial (C0 dans les intérêts simples)?
C0 = I
i . n
Pour trouver le taux d’intérêt (i dans les intérêts simples)?
i = I
Co . n
Pour trouver le nbre de périodes (n dans les intérêts simples)?
n = I
C0. i
Pour trouver la valeur acquise (Cn dans les intérêts simples) ?
𝐶𝑛 = 𝐶0 (1 + 𝑖. 𝑛)
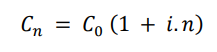
taux annuel et période exprimée en mois ?
n
12
taux annuel et période exprimée en jour ?
n
365
Comment trouver le taux d’intérêt si on n’a pas l’intérêt total ?
𝑖 = 𝐶𝑛 − 1
𝐶0
n
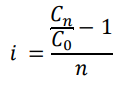
Comment trouver le nbre de périodes si on n’a pas l’intérêt total ?
n = 𝐶𝑛 − 1
𝐶0
i
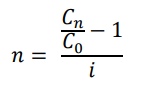
Comment trouver la valeur actuelle si on a pas l’intérêt total ?
C0 = Cn
(1+i.n)
Comment trouver la valeur acquise du capital placé ?
𝐶𝑛 = 𝐶0 *(1 + 𝑖) 𝑛
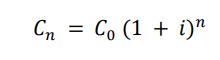
Comment trouver la valeur actuelle du capital placé ?
𝐶0 = 𝐶𝑛
(1 + 𝑖) n
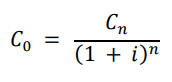
Comment trouver l’intérêt total du capital placé ?
I = Cn - C0
Pour trouver le taux d’intérêt annuel (dans les intérêts composés)?
𝑖 = ( 𝐶𝑛
𝐶0 ) 1 − 1
𝑛
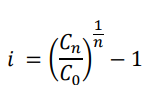
Toujours arrondir les pourcentages à … ?
6 chiffres après la virgule.
Comment trouver le taux de la période la plus courte ?
𝑖𝐶 = (1 + 𝑖𝐿 ) 1
p → formule taux équivalents
Comment trouver le taux de la période la plus longue ?
𝑖𝐿 = (1 + 𝑖𝐶 ) 𝑝−1 → formule taux équivalents
On a un taux d’intérêt mensuel / trimestriel, on voudrait le transformer en taux annuel ?
𝑖𝐿 = (1 + 𝑖𝐶 ) 𝑝−1 → formule taux équivalents
On a un taux d’intérêt annuel, on voudrait le transformer en taux mensuel / trimestriel ?
𝑖𝐶 = (1 + 𝑖𝐿 ) 1 𝑝−1
Comment trouver le nbre de périodes (dans les intérêts composés)?
𝑛 = 𝑙𝑜𝑔 ( 𝐶𝑛
𝐶0 )
𝑙𝑜𝑔(1 + 𝑖)
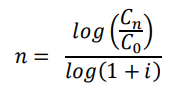
Annuité constante ?
les termes remboursés sont identiques
Annuité variable ?
si les termes remboursés sont de valeur différente
Comment trouver la somme empruntée ?
𝑆 = 𝑎 . 1 − ( 1
1 + 𝑖 )n
𝑖
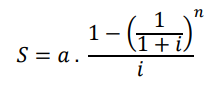
Comment trouver l’annuité constante ?
𝑎 = 𝑆. 𝑖
1 − ( 1 ) n
1 + i
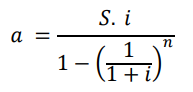
Comment trouver le CRD (Capital restant dû) ?
(CRD précédent) – (capital amorti précédent)
Comment trouver l’intérêt dans le tableau ?
CRD*i
Comment trouver le capital amorti ?
annuité – intérêts
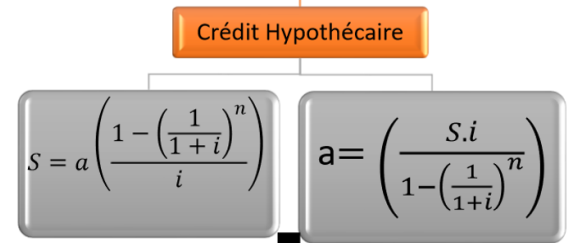
Crédit hypotécaire ?
𝑎 = 𝑆. 𝑖
1 − ( 1 ) n
1 + i𝑆 = 𝑎 . 1 − ( 1
1 + 𝑖 )n
𝑖
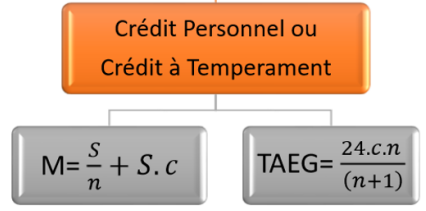
Crédit personnel ou à Tempérament ?
𝑀 = 𝑆 + 𝑆.c
𝑛𝑇. 𝐴. 𝐸. 𝐺. = 24. 𝑐. 𝑛
(𝑛 + 1)
Comment trouver le terme de l’annuité ?
𝑎 = 𝑆. 𝑖
1 − ( 1 ) n
1 + i
Comment trouver la mensualité ?
𝑀 = 𝑆 + 𝑆.c
𝑛
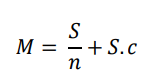
Comment trouver le T.A.E.G. ?
𝑇. 𝐴. 𝐸. 𝐺. = 24. 𝑐. 𝑛
(𝑛 + 1)
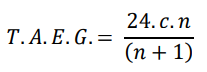
Comment trouver la valeur acquise par les n versements ?
𝐶𝑛 = 𝑎 . (1 + 𝑖) 𝑛 − 1
i
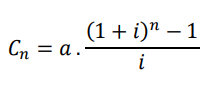
Comment trouver l’annuité constante ?
𝑎 = 𝐶𝑛. 𝑖
(1 + 𝑖) 𝑛 − 1
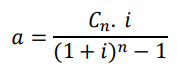
annuité de remboursement ?
dans le passé
le capital amorti est = S
principe d’actualisation
Annuité de placement ?
dans l’avenir
somme des termes fixes versés AVEC intérêts est = à Cn
Principe de capitalisation
marge bénéficiaire sur PA ?
Taux de marge = Bénéfice * 100
PA
marge bénéficiaire sur PV ?
Taux de marque = Bénéfice * 100
PV
Taux de croissance ?
G après - G avant *100
G avant
Remise en % ?
P avant - P après * 100
P avant
PTVAC ?
PHTVA*(1+ TVA )
100
PHTVA ?
PTVAC * 1
(1+TVA )
100
Comment calculer un indice simple ?
I n/0 = Gn (valeur d ′arrivée) ∗ 100
G0 (valeur de départ)
Quel est la base d’un indice ?
c’est la valeur de départ/ valeur de référence (G0)
toujours en dessous de la valeur d’arrivée
Taux de variation ?
In/0 - 100
Coéfficient multiplicateur ?
Gn
G0
évolution apparente ?
€ courants. → € tels qu’on les déboursait durant l’année concernée
évolution réelle ?
€ constants. → supprimer l’effet de l’inflation, c’est l’argent réel, pas une approximation.
100 = 𝐼𝑛 0 ⁄. 𝐼0⁄𝑛
100
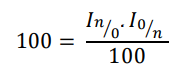
𝐼3/1 = 𝐼 3/ 2 ⁄ .𝐼 2/1
100