4. Prévision dans le MLG multiple
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/12

There's no tags or description
Looks like no tags are added yet.
13 Terms
En prévision dans le MLG multiple, quel est le problème posé, comment note-t-on la mesure du p-uplet de variables explicatives et la valeur de Y non observée, et à partir de quelles données veut-on construire la prévision de y₀ ?
On considère une mesure du p-uplet de variables explicatives pour laquelle on n'a pas observé de valeur de la variable à expliquer. On note (x₀,₁, x₀,₂, …, x₀,ₚ) la mesure du p-uplet de variables explicatives et y₀ la valeur de Y non observée. On veut construire une prévision de ce y₀ « non observé » à partir des données (xⱼ,₁, xⱼ,₂, …, xⱼ,ₚ, yⱼ)₁≤ⱼ≤ₙ
Puisque l'on est dans le cadre du MLG multiple, de quelle variable la prévision ŷ₀ est-elle une réalisation, et comment s'écrit cette variable Ŷ₀ avec B₀, B₁, …, Bₚ et xⱼ,ᵢ ?
Puisque B est un estimateur sans biais de β, que peut-on dire de Ŷ₀ ?

À quels problèmes peut-on s'intéresser pour savoir quelle confiance accorder à la prévision de y₀ par ŷ₀, et quel est le premier problème ?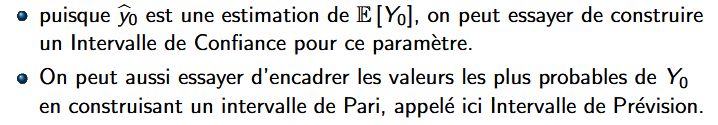
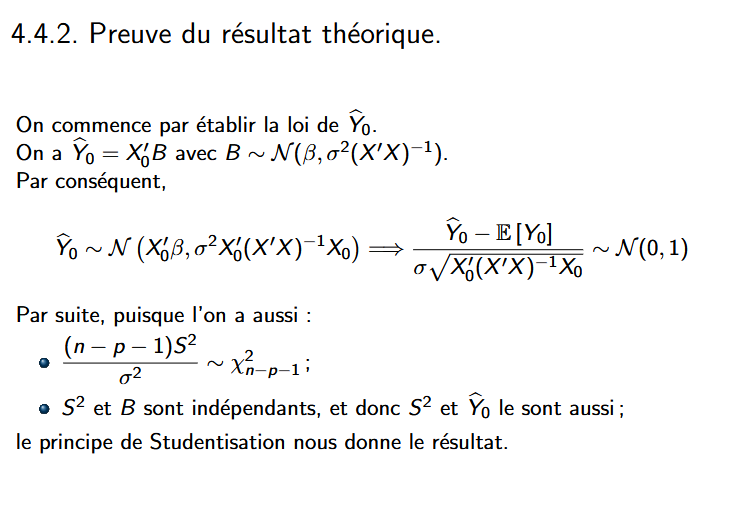
Dans le cadre du modèle linéaire Gaussien multiple, quelle est la loi de (Ŷ₀ − 𝔼[Y₀])/(S√(X₀′(X′X)⁻¹X₀)) ?

À partir du résultat précédent, comment construit-on l'intervalle de confiance IC₁₋α(𝔼[Y₀]) au niveau de confiance (1 − α) pour le paramètre 𝔼(Y₀), et que désigne tn−p−1, 1−α/2 ?


Donner la preuve du théorème :
Dans le cadre du modèle linéaire Gaussien multiple, quelle est la loi de (Y₀ − Ŷ₀)/(S√(1 + X₀′(X′X)⁻¹X₀)) ?
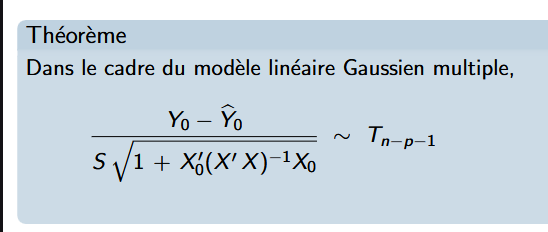
À partir du résultat précédent, comment construit-on l'intervalle de prévision IP₁₋α(Y₀) au niveau de confiance (1 − α) pour la variable Y₀, et que désigne tn−p−1, 1−α/2 ?


Donner la preuve de
