API - 2do parcial
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/20

There's no tags or description
Looks like no tags are added yet.
21 Terms
Proyeccion de flujo (objetivos - inversiones - ingresos/egresos - moviminetos - valor residual - costos incluidos)
A partir de la información generada en el estudio de mercado, el técnico, el legal y las proyecciones de ingresos y costos. Debe agregarse el efecto de los impuestos sobre la depreciación de los activos, el valor residual, las utilidades y las pérdidas.
Objetivos: medir la rentabilidad del proyecto, de los recursos que se tomaron prestados para financiarlo y de su capacidad de pago
Las inversiones del proyecto: total de la inversión inicial requerida para la puesta de marcha del proyecto. El capital de trabajo se considera egreso en el momento cero, ya que debe quedar disponible para que el administrador lo gestione.
Los Ingresos y egresos operativos: corrientes proyectadas. Flujos de entradas y salidas reales de caja.
Temporalidad de los movimientos: El momento cero en un flujo de caja refleja todos los egresos previos a la puesta en marcha del proyecto. El horizonte de evaluación depende de las características de cada proyecto.
Valor residual o de desecho:
Activos: supuesto monto que el bien valdrá al final de su vida útil. Parte que decido no depreciar.
Proyecto: debe considerarse únicamente cuando el proyecto siga generando flujos de fondos con posterioridad al horizonte de proyección.
Costos incluidos: estimados en los estudios de mercado, técnico y organizacional previos. El impuesto a las utilidades es un egreso que no es estimado pero debe ser tenido en cuenta. Deben tenerse en cuenta depreciaciones (no generan un desembolso en efectivo) de activos físicos, amortizaciones de activos intangibles y el valor libro o contable de los activos que se venden.
Costos de fabricación: directos o indirectos, materiales indirectos y gastos indirectos
Gastos de operación: gastos de venta y los gastos generales y de administración
Gastos financieros: gastos de intereses de los préstamos obtenidos
Otros gastos: estimación de incobrables y gastos imprevistos
Medición de la rentabilidad de la inversión (cash flow)
Cash flow del proyecto/flujo simple: asume que la totalidad de las inversiones son realizadas a través del aporte de capital propio. Deben tenerse en cuenta las inversiones en capital de trabajo y los costos de lanzamiento del proyecto. Debe incorporarse el efecto teórico del impuesto a las ganancias
Cash flow con financiamiento: flujo de fondos del proyecto neto de los efectos derivados de la estructura de financiamiento diseñada para el proyecto. Desembolsos y amortizaciones de capital, intereses y otros gastos financieros pagados.
Cash flow del accionista: flujo de fondos con financiamiento que incluye los aportes de capital por parte del accionista y los retiros que harán en concepto de dividendos y/o reintegros de capital. Se ve afectado por restricciones.
Armado de flujo de fondos (ingresos - egresos - gastos - calculo - ajuste - valor de desecho)
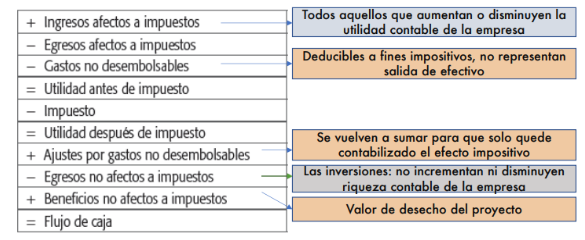
Ingresos afectos a impuesto: constituidos por los ingresos esperados por la venta de los productos. Se calculan multiplicando el precio de cada unidad por la cantidad de unidades que se proyecta producir y vender cada año y por el ingreso estimado de la venta de la máquina que se reemplaza al final del octavo año.
Egresos afectos a impuestos: costos variables resultantes del costo de fabricación unitario por las unidades producidas, el costo anual fijo de fabricación, la comisión de ventas y los gastos fijos de administración y ventas.
Gastos no desembolsables: compuestos por la depreciación, la amortización de intangibles y el valor libro del activo que se vende para su reemplazo.
Calculo por impuestos: 15% de las utilidades antes de impuesto.
Ajuste por gastos no desembolsables: para anular el efecto de haber incluido gastos que no constituían egresos de caja, vuelven a sumarse amortizaciones, depreciaciones y el valor libro del activo vendido.
Egresos no afectos a impuestos: son la inversiones. Se contabilizan cada una en el periodo que corresponde.
Valor de desecho: se calculo por el método económico, dividiendo el flujo del año diez, sin valor de desecho, menos la depreciación anual por la tasa de retorno esperada para la inversión.
Estructura del flujo de caja
Para un proyecto que busca medir rentabilidad
Metodos de evaluacion
Buscan poner en evidencia en términos cuantitativos los resultados de la inversión. Utilizan tanto indicadores puntuales como información sobre los estados financieros: balances, cuadros de resultados y flujos de caja proyectados. Todos los métodos se utilizan generalmente en forma complementaria.
Metodos dinamicos (definicion - interes- capitalizacion - actualizacion - VAN - TIR - costos)
Tienen en cuenta el valor tiempo del dinero, porque los recursos a inmovilizar en el proyecto podrían colocarse a plazo en una alternativa financiera y obtener un interés con el correr del tiempo. Se basan en el descuento de flujos de fondos y por lo tanto consideran todos los elementos que intervienen en la definición y evaluación de proyectos.
Interés: valor del dinero en el tiempo. Es la renta que se paga por el uso de fondos de terceros (costo financiero), o bien la renta que se gana por invertir capital propio (costo de oportunidad). Puede ser simple o compuesto
Capitalización: proceso de agregar intereses a un capital, en un esquema de interés compuesto. Conoce cuánto dinero tendremos al final del período
Actualización: se descuentan los intereses implícitos en el flujo. Determina cuánto vale el ingreso o egreso futuro expresado en moneda de hoy
VAN (valor actual neto): diferencia entre la inversión inicial y la sumatoria de los valores actuales de los flujos de fondos futuros descontados a la tasa de descuento. Indica si es o no rentable invertir en el proyecto. Si los costos son mayores que los beneficios, el VAN es negativo y se recomienda NO invertir. Cualquier proyecto será en principio viable si presenta un VAN positivo
TIR (Tasa Interna de Retorno): tasa de descuento que hace que el valor actual del flujos de fondos futuros se iguale a la inversión inicial (haciendo el VAN igual a cero). En caso de TIR múltiples, es el criterio del VAN el que debe primar en la toma de decisión. El proyecto tendrá tantas TIR como cambios de signo tenga el flujo. La tasa calculada se compara con la tasa de interés del mercado
Si TIR ≥ i, El proyecto debe aceptarse
Si TIR < i, El proyecto debe rechazarse
Costo de oportunidad de capital: Es la rentabilidad a la que se renuncia al invertir en un proyecto inmobiliario, en lugar de colocar el dinero en otro activo alternativo a un nivel de riesgo comparable. La comparación debe hacerse entre inversiones comparables.
Costo de financiamiento:. A medida que se piden fondos (y se acrecienta el endeudamiento de la empresa), el costo promedio que se paga por esos fondos aumenta. Quien aporte los últimos fondos pedirá una tasa mayor para retribuir el mayor riesgo asumido, lo cual eleva el costo de financiamiento. El fondeo óptimo se logra combinando capital propio con capital ajeno . Podemos así encontrar una estimación del costo de capital considerando todas las fuentes de financiamiento: los fondos pueden ser internos (capital propio o equity) o de terceros (proveedores, préstamos bancarios, preventa de unidades, etc.)
Costo de endeudamiento (kd): hay acceso a distintas tasas para distintas líneas de crédito (crédito comercial, préstamos bancarios, bonos emitidos, etc.) . Nos interesa tanto el monto como la participación de cada tipo de pasivo en nuestra cartera de deuda. El mas facil de estimar
Costo de capital propio (kcp): es la tasa de rentabilidad requerida por los inversores para colocar dinero en el proyecto. El mas dificil de estimar. Los metodos son el Modelo CAPM, la suma de primas y las encuestas

Modelo CAPM (componentes - supuestos - tasas - prima - B)
Depende de tres componentes: El rendimiento de un activo sin riesgo (tasa libre de riesgo, kl) . El coeficiente beta que mide el riesgo (b) - La prima de mercado (km – kl) necesaria para que los inversores se vean atraídos a colocar sus fondos en el proyecto
Supuestos: En el mercado existe un activo que genera cierta rentabilidad y que puede ser considerado libre de riesgo. Existe un riesgo sistémico para todo el mercado que no puede ser diversificado . Existe un riesgo específico de cada activo en particular que opera en el mercado que SI puede ser diversificado. El modelo describe la relación riesgo/rendimiento a través de los coeficientes b (medida de correlación entre el rendimiento de un activo particular y el rendimiento del mercado relevante dentro del cual opera dicho activo). El rendimiento esperado puede calcularse como la tasa libre de riesgo más la prima de riesgo del mercado por la b de la inversión o activo
Tasa libre de riesgo: Letras del Tesoro Americano - Letras y notas del BCRA
Prima de mercado: El mercado reportará una rentabilidad promedio que se corresponde con su riesgo, y que puede medirse como la variación promedio del valor de este mercado considerando cierto período de tiempo.
B de un activo: Es una medida de correlación entre el rendimiento de un activo particular y el rendimiento del mercado relevante dentro del cual está inserto dicho activo.
Si b>1, es una acción agresiva
Si b<1, es una acción defensiva
Si b=1, una acción neutral
Criterios estrictos (recupero - rentabilidad - exposicion)
Métodos más sencillos que no consideran el valor tiempo del dinero . Se basan en información contable proyectada . No pueden ser empleados como único criterio de decisión, pero aportan información complementaria. SI son útiles para informar aspectos del proyecto que a veces SI son tenidos en cuenta por los inversores al momento de tomar decisiones
Período de recupero: aquel en el cual los retornos acumulados obtenidos compensan al desembolso inicial realizado por el inversor. Los inversores priorizan el plazo de recuperación por la exposición de los proyectos al entorno macro.
Rentabilidad punta a punta: Compara las ganancias esperadas respecto de la inversión inicial. Consideran todos los ingresos a lo largo del horizonte del proyecto. Mide por cuánto genera el proyecto en su conjunto respecto al dinero invertido en él, considerando toda la vida del proyecto
Máxima exposición: Indica el total de fondos propios que hay que invertir en el proyecto. Máximo flujo acumulado negativo que se produce en el proyecto. Si al inicio de las operaciones no se cuenta con ese monto, el proyecto corre serio riesgo de ser interrumpido y quedar a mitad de camino

Indicadores (EBITDA - CAPEX - OPEX)
EBITDA: indicador estático, no es útil para calcular la rentabilidad de un proyecto, porque se refiere a un resultado operacional puro. Analiza y compara la rentabilidad entre distintas empresas e industrias, porque elimina efectos propios de la estructura de financiamiento y procedimientos contables
CAPEX: dinero que se invierte en adquirir, construir o mejorar activos físicos o intangibles a largo plazo. Se registra como un activo en el balance general y se va gastando o depreciando a lo largo de varios años
OPEX: dinero necesario para cubrir los gastos recurrentes del día a día para que el proyecto funcione. Se deducen o se reconocen por completo en el mismo periodo fiscal en el que se incurren
Proyectos de distinta vida util (VAE - Valor de desecho)
Se utiliza el método del Valor Actual Neto Equivalente (VAE) cuando las opciones que se comparan tienen diferentes beneficios, o el del Costo Anual Equivalente, cuando sólo difieren los costos. Otra alternativa es repetir ambos proyectos hasta que la fecha de finalización de ambos coincida en el mismo período o asignarle un mayor valor de desecho al proyecto de mayor vida útil al momento de terminar la vida útil del de menor duración.
Valor de desecho; Se incorpora al flujo de fondos del proyecto más extenso, todo lo que el proyecto se estima que va a generar más allá de la finalización del proyecto de menor duración
Inflacion (definicion - indice de precios - financiacion con deuda)
Implica que la inversión inicial, el flujo de caja y la tasa de descuento deben ser expresados en moneda constante de igual poder adquisitivo. La inflación es el aumento sostenido del nivel general de precios
Índice de precios: cociente entre el costo monetario de un conjunto de bienes y servicios en un período dado y su costo en un período determinado. Lo más sencillo es trabajar con los precios al momento de la evaluación. Para aplicar la formula la inversión inicial debe ser no monetaria, por lo contrario, en cada período posterior a la evaluación habrá una pérdida de valor por inflación, que deberá descontarse de los flujos de efectivo
Financiación con deuda: Si los fondos se piden a una tasa de interés fija, el monto real que hay que pagar por este concepto se va abaratando a medida que pasa el tiempo. Al amortizarse el préstamo en un período futuro, también hay una ganancia por inflación por el pago diferido de una cantidad fija
Amortizacion
Pagos que se realiza para saldar la deuda hasta el fin del plazo acordado, incluyendo capital e intereses correspondientes.
Sistema americano: El capital del préstamo se reembolsa de una sola vez al final del préstamo. Al final de cada período se pagan únicamente los intereses. Es posible calcular el interés directo para determinar cuánto más se esta pagando por el crédito.
Sistema francés: La cuota es fija, y esta compuesta por una parte de interés y una de capital . El interés se calcula sobre la deuda del período, por lo tanto va disminuyendo con el correr de las cuotas . La amortización, es la cuota menos el interés, y por lo tanto es creciente El monto total a pagar es más elevado que en el caso del sistema alemán
Sistema alemán: La amortización del capital es constante e igual al monto del préstamo dividido el numero de cuotas: cada cuota amortiza el mismo importe de capital del préstamo . El interés se calcula sobre la deuda al final del período, con lo cual la cuota es decreciente
Capital propio
Es posible incorporar las expectativas de inflación de los inversionistas dentro de la tasa de descuento. Necesitamos distinguir entre la tasa de interés real y la tasa de interés nominal, ya que en presencia de inflación la TIR deja de ser un indicador confiable de rentabilidad del proyecto. Como el objeto de la TIR es ser comparada con una tasa de corte, se puede calcular la tasa nominal y compararla con una tasa de corte incrementada por inflación
Analisis de riesgo (riesgo - incertidumbre - tipos de riesgo)
Suele definirse en términos de la variabilidad probable de los rendimientos futuros provenientes de ese activo
Riesgo: cuando se desconoce qué valor tomará una variable en el futuro pero se cuenta con cierta información que permite esbozar un patrón de comportamiento o función de probabilidad
Incertidumbre: cuando se desconoce qué valor tomará una variable en el futuro y no se dispone de ningún tipo de información que permita inferir una función de probabilidad sobre ella

Rentabilidad
Usamos métodos dinámicos y estáticos para determinar si un proyecto es o no económica y financieramente rentable. La decisión final sobre la rentabilidad está definida: en un escenario particular - con un criterio particular - con diferentes grados de aversión al riesgo - y está sujeta a parámetros ajenos a los actores
Analisis de sensibilidad (definicion - utilidad - costos - tipos - usos y abusos)
Procedimiento por medio del cual es posible determinar cuán sensible es la evaluación realizada a variaciones en uno o más parámetros decisorios o variables del proyecto - Permite tratar la incertidumbre de los flujos de caja esperados - Los valores de las variables que se usaron en la evaluación de proyectos pueden tener desviaciones que alteren el resultado de la evaluación
Utilidad: Para revelar el efecto que tienen las variaciones en las variables relevantes sobre la rentabilidad del proyecto Para identificar cuáles son las variables que tienen mayor efecto en el resultado, y a partir de ahí profundizar el análisis Para evidenciar la marginalidad de un proyecto, indicar su grado de riesgo o incorporar valores no cuantificados
Costos: es necesario en todos. El análisis de sensibilidad puede emplearse para la localización, el mercado, la demanda, etc.
Tipos:
Sensibilidad Unidimensional: Cálculo de variables de equilibrio, una variable por vez - Cálculo de la elasticidad del VAN
Sensibilidad Bidimensional: Cálculo de valores del VAN, dos variables por vez. Mide la incidencia del cambio de una variable x sobre la rentabilidad del proyecto . El coeficiente de elasticidad indica el cambio porcentual del VAN ante un cambio de 1% en el valor de x
Sensibilidad Multidimensional: Métodos de simulación . Simulación de escenarios inciertos, que permiten estimar valores esperados para las variables a través de una selección aleatoria, donde la probabilidad de un resultado depende de cada distribución particular . El resultado es el VAN esperado del proyecto, dados los escenarios iterados en la simulación, el intervalo de confianza y su probabilidad de ocurrencia asociada
Usos y abusos: No utilizar el análisis de sensibilidad como excusa ante resultados no esperados . No utilizarlo para justificar la omisión de variables relevantes en el análisis . El informe del analista económico financiero debe siempre dar un consejo claro sobre la viabilidad del proyecto y no dejar dudas sobre la decisión recomendada
Formas de financiamiento
Estrechamente relacionadas con las estructuras empresarias que adquieren las compañías desarrolladoras. Alta atomización de desarrolladores. Orientación local y poco alcance. Falta de estructura. Poca integración en la cadena de valor
Con capital propio (equity) (definicion - ahorros - ganacias - venture - mercado)
El inversor participa en la propiedad de la empresa, sus activos y sus utilidades . Los inversores esperan obtener una ganancia, que suele volver a ellos bajo la forma de dividendos . Los dividendos se pagan una vez que se han cumplido las obligaciones a terceros . Los accionistas tienen derecho a recibir, en proporción a su participación en la empresa, lo que queda luego de pagar a todos los acreedores
Ahorros del desarrollista y entorno: Son inversiones de riesgo que corren la suerte del desarrollador. Marcadas diferencias entre la rentabilidad exigida por inversores activos y pasivos.
Ganacias retenidas: Son los resultados no asignados . Afectan la capacidad de la empresa para pagar dividendos, incrementan el valor de la empresa. Fuente de recursos más importante que cuenta una compañía. Las utilidades generadas por la empresa le dan una gran estabilidad financiera garantizando su larga permanencia en el medio
Venture capital: Inversores que financian el “capital semilla” o start-up de una nueva empresa. Inversores participan directamente de los riesgos y de la promoción del negocio agregando valor. Al terminar el ciclo de expansión, el inversor vende su participación a otros inversores o empresas. Capital de riesgo ≠ endeudamiento. Son inversiones sin liquidez (5 a 8 años) . El riesgo máximo es la pérdida total del capital.
Mercado de capitales: fuentes de financiamiento de mas difícil acceso. Ventajas de cotizar en bolsa: mayor liquidez; posibilidad de captar inversores institucionales; y mejoramiento de su reputación ante los bancos (mejora su calificación crediticia)
Con fondos de terceros (endeudamiento) (apalancamiento - securitizacion - collaterals - covenants - cedulas hipotecarias)
No hay riesgo (salvo el de incumplimiento) . Los principales proveedores de este financiamiento son las entidades financieras
Apalancamiento: composición de la deuda en relación al capital propio para financiar el capital total. El banco o entidad financiera NO es socio, no aporta capital de riesgo, y cobra antes que los inversores. Si el proyecto tiene una rentabilidad mayor al costo financiero total de la deuda, el apalancamiento genera un efecto positivo sobre el rendimiento del capital propio . Si el rendimiento del proyecto es menor al costo financiero total, la rentabilidad del capital propio es inferior a la del proyecto en su conjunto
Securitización: mecanismo financiero que permite movilizar carteras de créditos relativamente ilíquidos, por medio de un vehículo legal, a través de la creación, emisión y colocación en el Mercado de Capitales de títulos valores. Aumenta la liquidez de las entidades emisoras de créditos. Potencia la capacidad prestable de las entidades financieras. Eliminan los descalces financieros. Permite el financiamiento de grandes proyectos de inversión. Se reduce el riesgo crediticio. Se mejora la estructura patrimonial de todo el sistema financiero
Collaterals: los aspectos generales del negocio a financiar (viabilidad legal, técnica, económica y financiera) - las condiciones del tomador del préstamo (trayectoria, experiencia, solvencia moral y material) - calidad y monto de las garantías que el tomador del préstamo presenta ante el prestamista. Toda entidad financiera debería reducir al mínimo el marco de incertidumbre. Son instrumentos complementarios. La existencia de garantías induce al prestatario a cumplir sus compromisos y estimula la devolución del préstamo en tiempo y forma. La protección debe buscarse en la cantidad y calidad de los activos del deudor. La garantía proporciona protección adicional
Covenants: disposiciones contractuales en las que se pactan limitaciones en el retiro de dinero del emprendimiento por parte de los accionistas. Ej: Restricciones a la constitución de nuevas garantías que afecten negativamente los derechos de los actuales acreedores - Restricciones al cambio de control accionario en la empresa
Cédulas hipotecarias: títulos destinados al mercado de capitales que están respaldados por garantías de hipotecas sobre inmuebles. El inversor le presta dinero al banco y tiene como garantía préstamos hipotecarios ya otorgados
Mediante preventa o venta en pozo (obligaciones - economias - precio fijo - determinable)
Antes de finalizar la construcción, y de estar en condiciones de otorgar la posesión de la unidad (a través de la escritura traslativa de dominio), se realizan ventas, materializadas mediante un boleto de compraventa de cosa futura. Si la comercialización se da antes de empezar la construcción, se denomina “venta en pozo”
Obligaciones de las partes: El vendedor se obliga a entregar al comprador una unidad con características determinadas en un plazo estipulado. El comprador se obliga al pago de un precio, generalmente en cuotas que guardan relación con las etapas constructivas y que constituyen una forma de fondeo para el vendedor
Economías inflacionarias: Los desarrolladores asumen el riesgo de aumentos en los costos de construcción. El hecho de no estimar adecuadamente los mayores costos del proyecto puede hacer peligrar la rentabilidad
Precio fijo: se adquiere por un valor prefijado, independiente de posibles aumentos de costos, incremento de impuestos o aparición de costos no previstos. Con la integración inicial de compradores acopia material y cierra contratos para cubrirse de la inflación. El comprador de la unidad asume un riesgo menor que en un emprendimiento al costo. La preventa suele hacerse a un precio menor.
Precio determinable: a precios semi-ajustables de acuerdo con la variación del costo de construcción. Las variaciones de costos son controladas por un auditor externo . El desarrollador logra así compartir el riesgo de inflación con el comprador.
Esquemas asociativos (consorcios - caracteristicas - trueque - formas de asociacion - crowdfunding)
Diferentes actores del mercado inmobiliario comparten riesgos para la consecución del negocio
Consorcios de construcción al costo: Alternativa para canalizar la vocación de invertir en busca de la protección de los ahorros. Estructuración de negocios que implica que cada uno de los interesados en acceder a un inmueble asuma la figura de inversor por su porcentaje de participación. La figura jurídica más empleada es el fideicomiso. El inversor asume los riesgos de mayores costos, pero puede protegerse con estructuras como la del fideicomiso. El desarrollador puede avanzar con proyectos sin arriesgar fondos propios. Evaluar adecuadamente la seguridad jurídica del instrumento y las personas que encaran la organización donde se deposita la inversión
Características comunes:
Localización: los inversores solo ponen sus fondos en determinadas zonas, que son las que mejor han respondido en términos de rentabilidad, liquidez y riesgo
Unidades pequeñas: con menor valor absoluto, permitiendo el acceso a más compradores
Productos diferenciales: arquitectos de primera línea, proyectos innovadores, amenities, etc
Desarrolladores con experiencia y buena reputación: son los armadores del negocio y sobre ellos recae la figura del fiduciario del fideicomiso
Comercializadores de primera línea: que se convierten en la cara visible del proyecto
Trueque con provedores: contexto de racionamiento de crédito, no solo es necesario que el desarrollador se integre hacia adelante sino que puede ser beneficioso (y necesario) integrarse hacia atrás, con los proveedores.
Formas de asociacion: Canje de terreno por unidades funcionales terminadas o un porcentaje del negocio en ese u otro emprendimiento - Pago a proveedores del emprendimiento con unidades funcionales en el mismo emprendimiento - Canjes de insumos a cambio de unidades terminadas - Participación a riesgo en el emprendimiento con cierto porcentaje del total del negocio
Crowdfunding: sistema de inversión colectiva para comercializar desarrollos inmobiliarios a partir de la integración de hasta 10 inversionistas por propiedad. La custodia de las inversiones se hace a través del fideicomiso. Permite diversificar el capital en diferentes proyectos minimizando los riesgos