Optionsbewertung nach Black-Scholes-Merton
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/31

There's no tags or description
Looks like no tags are added yet.
32 Terms
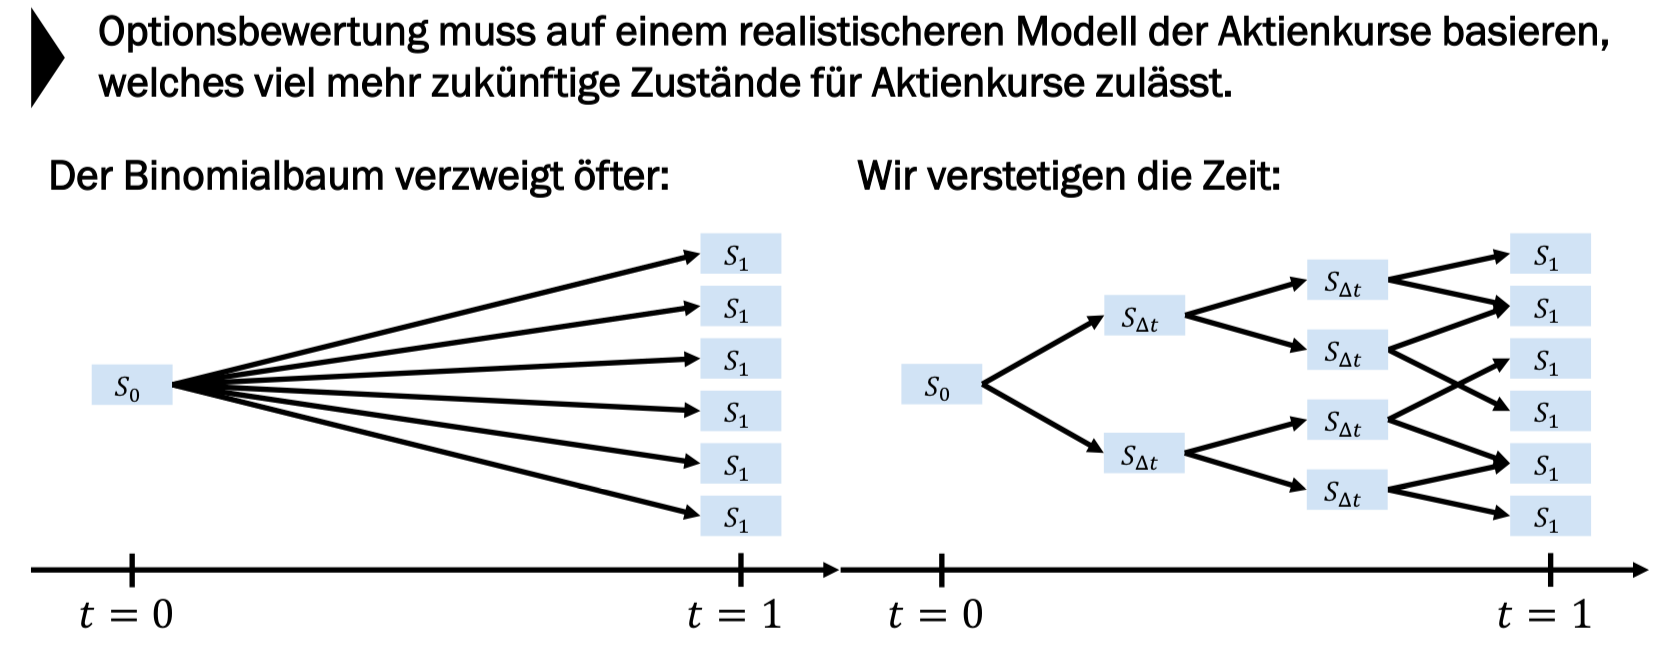
Was sind zwei Unterschiede zwischen der Binomialbaum-Bewertung und der BSM-Bewertung?
Welche Annahme gilt nach BSM für die Verteilung der Aktienrendite?
Das von Black, Scholes und Merton1 verwendete Modell basiert auf der Annahme, dass Aktienrenditen in infinitesimalen (unendlich kurzen) Zeitspannen normalverteilt sind
Wie lässt sich die Verteilung der Aktienrendite bzw. die Abhängigkeiten der Aktienrendite als Formel darstellen?
Δ𝑆/𝑆 ∼ 𝜙 (𝜇 ⋅ Δ𝑡, 𝜎^2⋅ Δ𝑡)
▪ 𝜙 Verteilungsfunktion der Normalverteilung
▪ Δ𝑆 Änderung des Aktienkurse 𝑆 in der (sehr kleinen) Zeitspanne Δ𝑡
▪ 𝜇 erwartete Rendite der Aktie
▪ 𝜎 Volatilität des Aktienkurses
Wie sind Aktienkurse verteilt?
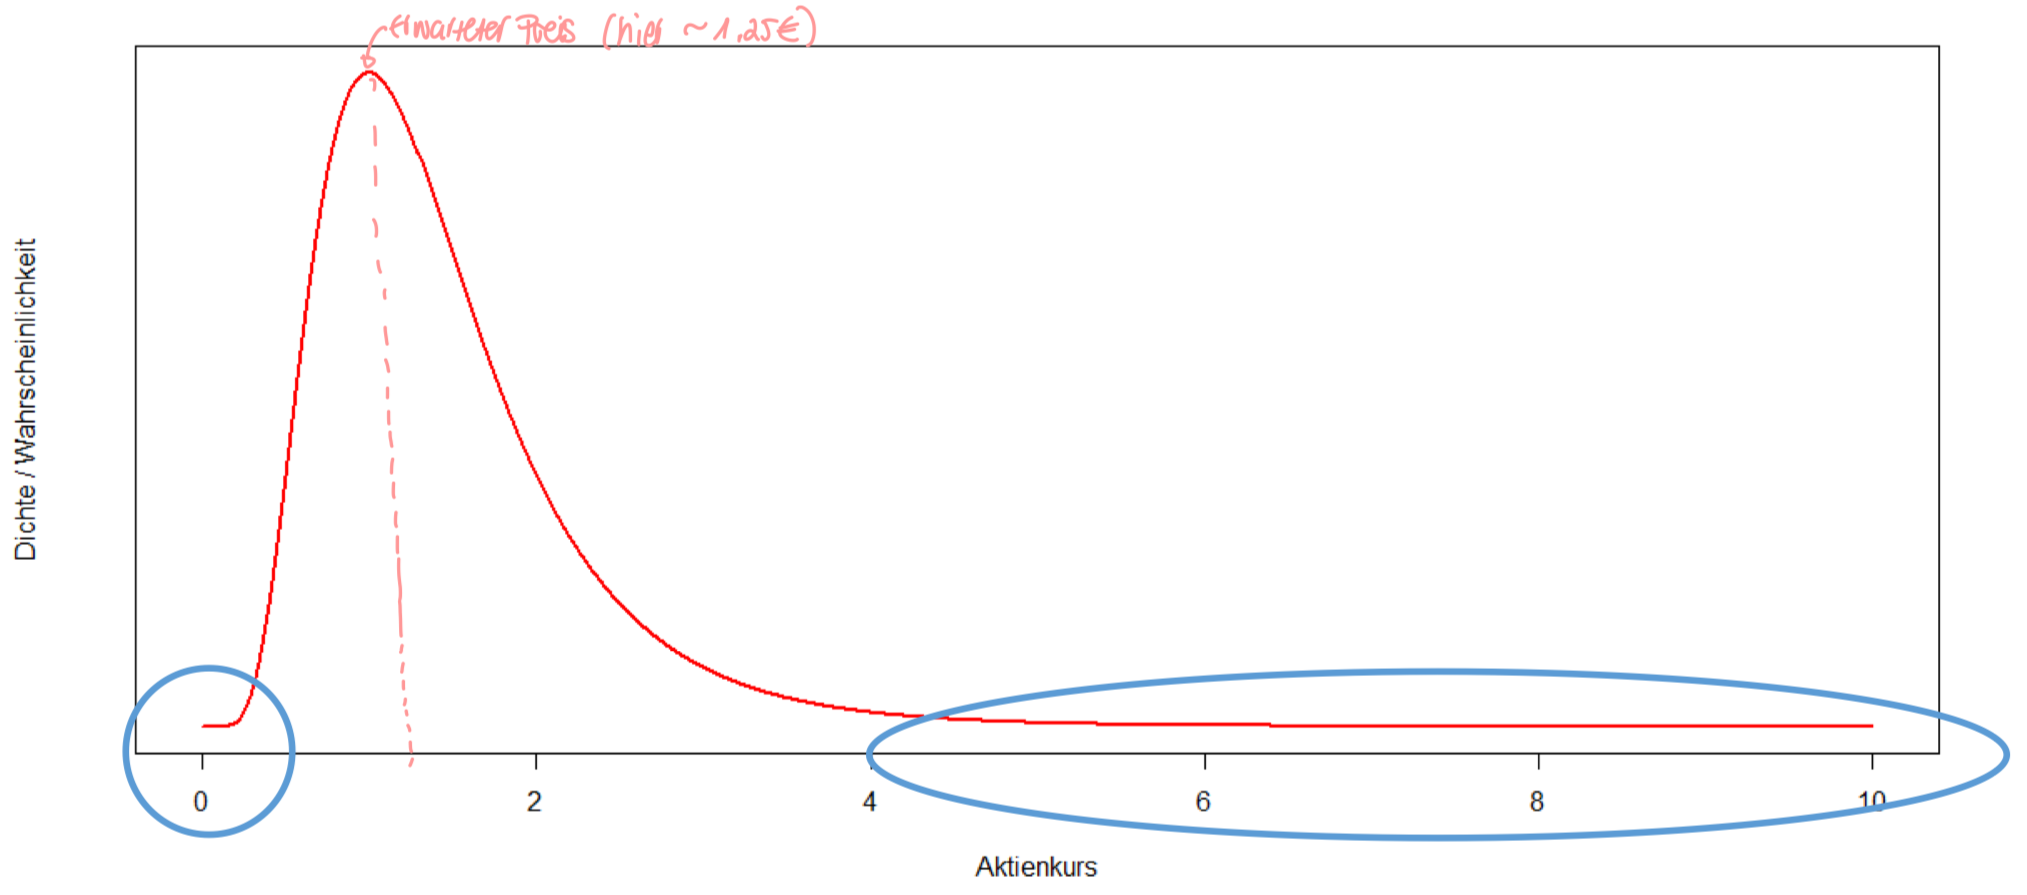
Aktienkurse sind lognormalverteilt
Wie lässt sich die Verteilung der Aktienkurse bzw. die Abhängigkeiten der Aktienkurse als Formel darstellen?
ln (𝑆𝑇) ∼ 𝜙 [ln (𝑆0) + (𝜇 − 𝜎^2/2) ⋅ 𝑇, 𝜎^2 ⋅ 𝑇]
▪ Lognormalverteilung: 𝑆𝑇 selbst ist nicht normalverteilt, aber ln 𝑆𝑇 ist normalverteilt.
▪ Da ln 𝑆𝑇 normalverteilt ist, folgt 𝑆𝑇 einer sogenannten Lognormalverteilung.
▪ Im Gegensatz zur Normalverteilung ist die Lognormalverteilung von 0 bis ∞ definiert.
Welcher erwartete Aktienpreis ergibt sich nach der entsprechenden Verteilung bei den Parametern 𝜇 = 25% p. a., 𝜎 = 50% p. a. und 𝑆0 = 1?
𝑆0 = 1; 𝜇 = 25%
1 × 1+ 0,25 = 1,25
Was gilt für die Wahrscheinlichkeiten von Totalverlusten und extreme Wertsteigerungen von Aktienpreisen? Sind das plausible Eigenschaften von realen Aktienkursen?
Totalverluste sind möglich, aber sehr unwahrscheinlich. Gleiches gilt für extreme Wertsteigerungen.
Beides sind plausible Eigenschaften realer Aktienkurse.
Wie ist die annualisierte stetige Rendite verteilt? Welchem Mittelwert und welche Standardabweichung hat sie?
Die annualisierte stetige Rendite ist normalverteilt 𝑥 mit dem Mittelwert 𝜇 − 𝜎^2/2 und der Standardabweichung 𝜎/√𝑇
Wie ändert sich die Standardabweichung annualisierter Renditen mit wachsender Zeit?
Mit wachsender Zeit sinkt die Standardabweichung annualisierter Renditen
Was lässt sich präziser vorhersagen: die durchschnittliche jährliche Rendite von 20 Jahren oder die für ein einziges Jahr?
Die durchschnittliche jährliche Rendite über einen Zeitraum von 20 Jahren lässt sich präziser vorhersagen
Welches Modell ist realistischer - der Binomialbaum oder das BSM-Modell?
Das BSM-Modell
Was sind die Grundannahmen der Optionsbewertung nach dem BSM-Modell?
▪ Der Aktienkurs folgt dem zuvor dargestellten Model, wobei 𝜇 und 𝜎 konstant sind. Der risikolose Zinssatz 𝑟 ist konstant und für alle Laufzeiten identisch.
▪ Wertpapiere sind uneingeschränkt teil- und handelbar: Der Leerverkauf von Wertpapieren ist unbeschränkt möglich. Es gibt keine Transaktionskosten oder Steuern.
▪ Während der Laufzeit der Option zahlt das Underlying keine Dividenden.
▪ Die Kapitalmärkte für Aktien (Underlyings) und Optionen sind stets arbitragefrei
Welche Voraussetzungen müssen für das Portfolio für eine Optionsbewertung nach dem BSM-Modell gelten?
▪ Wie beim Binomialbaum bildet man dazu ein risikoloses Portfolio, das eine Position in einer Option und der zugrundeliegenden Aktie umfasst.
▪ Bei Arbitragefreiheit muss die Rendite des Portfolios der risikolose Zinssatz sein.
▪ Allerdings ist das Portfolio nur für einen sehr kurzen Zeitabschnitt risikolos. Damit das Portfolio risikolos bleibt, muss es stetig angepasst werden. (durch die entsprechende Menge an Optionen)
→ Dennoch lässt sich beweisen, dass die Rendite des Portfolios zu jedem beliebigen sehr kurzen Zeitabschnitt dem risikolosen Zinssatz entsprechen muss.
Was entspricht der Rendite des Portfolios (welches nach dem BSM-Modell Bewertet wird) zu jedem beliebigen sehr kurzem Zeitabschnitt?
Dem risikolosem Zins
Woran kann man erkennen, dass eine Bewertung von Optionen risikoneutral ist?
Die risikoneutrale Bewertung besteht darin, dass in der Gleichung keine Variable vorkommt, die von den Risikopräferenzen des Anlegers abhängt.
Die in die Gleichung eingehenden Variablen sind der aktuelle Aktienkurs, die Laufzeit, die Volatilität des Aktienkurses und der risikolose Zinssatz.
→ All diese Variablen sind von Risikopräferenzen der Investoren unabhängig.
→ Wenn Risikopräferenzen nicht in die Gleichung eingehen, können sie auch nicht die Lösung, d.h. die Optionspreise, beeinflussen.
Was gilt für risikoneutrale Anleger/ was sind ihre Merkmale?
▪ Risikoneutrale Anleger fordern keine Prämie für die Übernahme von Risiken ein.
▪ Risikoneutrale Anleger fordern als erwartete Rendite stets den risikolosen Zinssatz.
Sind bei der Optionsbewertung nach dem BSM-Modell alle oder nur ein Teil der Anleger risikoneutral?
Alle
Wie kann der Barwert durch die Annahme, dass alle Anleger risikoneutral sind, ermittelt werden?
Der Barwert (= Marktpreis) jedes zukünftigen Cashflows wird daher ermittelt, indem wir den erwarteten Cashflow mit dem risikolosen Zinssatz diskontieren.
Wie wird ein beliebiges Derivat, das eine unsichere zukünftige Auszahlung bietet, über den risikoneutralen Bewertungsansatz bepreist? (3 Schritte)
Wir nehmen an, dass die erwartete Rendite des zugrunde liegenden Vermögensgegenstandes dem risikolosen Zinssatz 𝑟 entspricht, also 𝜇 = 𝑟.
Wir berechnen die erwartete Auszahlung aus dem Derivat am Ende der Laufzeit.
Wir diskontieren die erwartete Auszahlung mit dem risikolosen Zinssatz
Welche zwei Dinge ändern sich, wenn wir uns von einer risikoneutralen zu einer risikoaversen Welt bewegen?
▪ Es ändert sich die erwartete Rendite der Underlyings (z.B. Aktien) und damit auch die erwartete Auszahlung des Derivats.
▪ Es ändert sich der Diskontierungszinssatz der zukünftigen Auszahlung des Derivates.
Welcher Parameter des BSM-Modells ist nicht beobachtbar? Wie kann er ermittelt werden?
Die Volatilität des Underlyings während der Laufzeit der Option!
− Zukünftige Eigenschaft des Underlyings, damit heute nicht beobachtbar.
− Kann z.B. historischen Daten geschätzt (= prognostiziert) werden.
− Berechnung durch implizite Volatilität
Welche Parameter des BSM-Modells sind beobachtbar?
Merkmale der Option (Underlying, Strike, Laufzeit) sowie Marktdaten (heutiger Preis des Underlyings, risikofreier Zins) sind problemlos beobachtbar
Was ist das Problem mit geschätzten Volatilitäten?
Prognosen auf historischen Daten sind jedoch fehlerbehaftet und schauen insb. in die Vergangenheit: Aktuelle Erwartungen können sie nur partiell wiedergeben
Aus was und wie wird die implizite Volatilität ermittelt? Was ist die Voraussetzung?
▪ Dabei wird die Volatilität 𝜎 aus beobachteten Marktpreisen von Optionen ermittelt
▪ Voraussetzung sind Markthandel und –preise für Optionen auf das Underlying.
▪ Man setzt Preise für Calls und Puts in Gleichungen ein und löst numerisch nach 𝜎.
Auf was basieren reale Optionpreise?
Auf realen Transaktionen und Volatilitätserwartungen. Letztere werden als implizite Volatilitäten bezeichnet.
Was geben implizite Volatilitäten wieder? Sind sie ein nach vorne oder nach hinten blickendes Maß?
Sie geben die aggregierte Volatilitätserwartung wieder und sind ein nach vorne blickendes Maß
Was ist der VIX? Als was wird er auch bezeichnet?
▪ VIX: Volatility Index, implizite Volatilität des S&P 500 der nächsten 30 Tagen in % p.a.
▪ Basiert auf Preisen S&P-500-Calls und -Puts mit Restlaufzeiten von 23 bis 37 Tagen.
▪ Vergleichbare Indizes existieren für andere US-Börsen (z.B. VXN für NASDAQ 100) und internationale Börsen (z.B. VSTOXX für EURO STOXX 50, VDAX für DAX40).
▪ Wird auch als “Angstbarometer” bezeichnet
Je höher der VIX, umso…
…größer die erwartete Schwankung des S&P 500 in den nächsten 30 Tagen
Wie ist der Zusammenhang/ die Korrelation von VIX und Börse?
VIX ↑ → Börse ↓
VIX ↓ → Börse ↑
Sind infinitesimale Kursveränderungen normalverteit…
▪ …folgen Aktienkurse einer Lognormalverteilung.
▪ …folgen diskrete Aktienrenditen einer Normalverteilung
Was würde einem Totalverlust in diskreter Zeit entsprechen?
-100%
→ BW * (1+r)^1
Was würde einem Totalverlust in stetiger Zeit entsprechen? Warum?
r = -∞ → BW e^(r *1) → in stetiger Zeit also Compound
Die Rendite (= relative Veränderung von Preisen) kann zwischen -∞ und +∞ liegen, und ist somit normalverteilt