DK Kế toán tiền lương
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/7

There's no tags or description
Looks like no tags are added yet.
8 Terms
1. Hạch toán chi phí lương (tổng lương chưa trừ BH)
• Văn phòng:
– Bộ phận quản lý (GF, KT, Purchase):
Nợ TK 6421.007: 104,816,667
Có TK 334: 104,816,667
– Bộ phận Event (MKT, Sale, ...):
Nợ TK 6421.007: 129,053,846
Có TK 334: 129,053,846

1. Hạch toán chi phí lương (tổng lương chưa trừ BH)
• Vận hành:
– Bộ phận quản lý:
Nợ TK 6421.007: 64,000,000
Có TK 334: 64,000,000
– Bộ phận bán hàng:
Nợ TK 6421.007: 790,252,003
Có TK 334: 790,252,003
• Booking:
Nợ TK 6421.01: 106,615,570
Có TK 334: 106,615,570

2. Hạch toán người lao động đóng BHXH (10,5%)
Bộ phận quản lý, bán hàng:
Nợ TK 334: 6,247,500
Có TK 3383 (8%): 4,760,000
Có TK 3384 (1,5%): 892,500
Có TK 3385 (1%): 595,000

Nếu bộ phận văn phòng phải chịu thì cũng hạch toán như vậy.
3. Các khoản phạt, thu tiền đồng phục trừ vào lương
Nợ TK 334.
Có các tài khoản:
TK 131 (Thu tiền khách CK nhưng chưa về): 3,061,189
TK 711.3 (Thu tiền phạt ko báo xuất hđ cho khách): 1,740,000
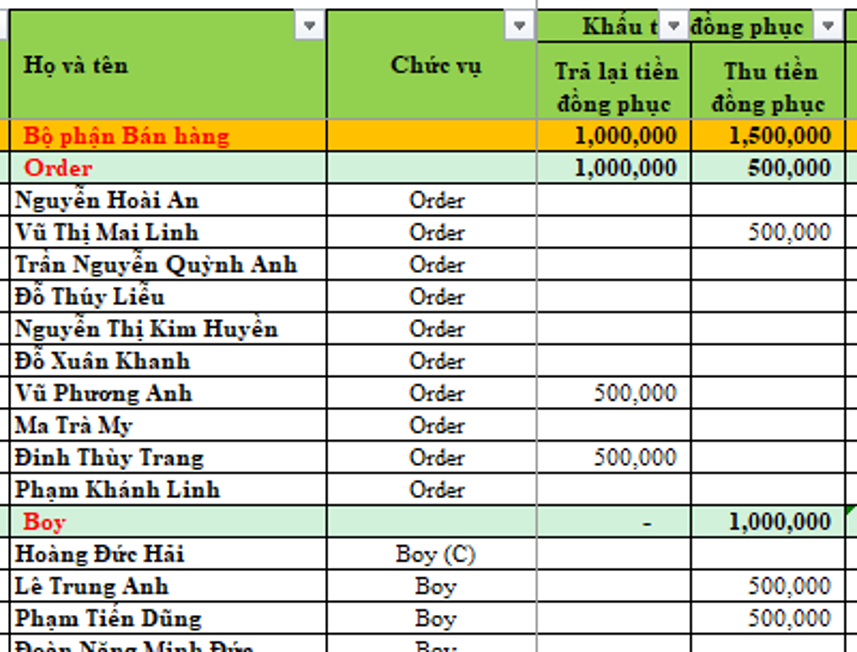
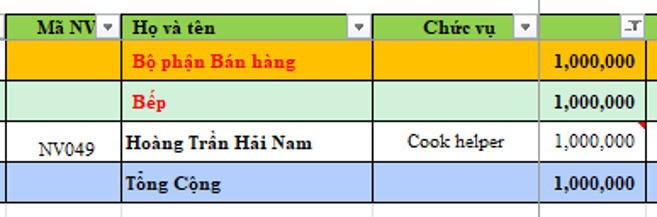
TK 3388 (Thu tiền đồng phục (sau trả lại: Nợ TK 3388 / Có TK 334): 500,000

4. Hạch toán chi phí doanh nghiệp đóng bảo hiểm cho người lao động
• Văn phòng:
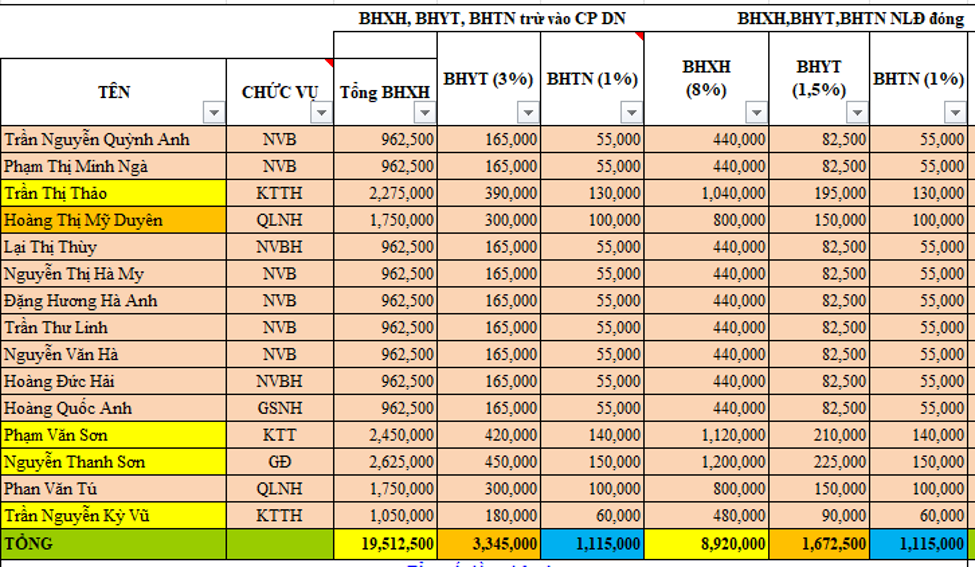
Nợ TK 6422.04: 15,360,000
Có TK 3383 (25,5%): 12,240,000
Có TK 3384 (4,5%): 2,160,000
Có TK 3385 (2%): 960,000


Ghi chú: Công ty đóng hết BHXH cho văn phòng.
4. Hạch toán chi phí doanh nghiệp đóng bảo hiểm cho người lao động
• Cửa hàng:
– Nợ TK 6421.004: 12,792,500
– Có TK 3383 (17,5%): 10,412,500
– Có TK 3384 (3%): 1,785,000
– Có TK 3385 (1%): 595,000

5. Công ty thanh toán tiền BHXH
Nợ TK 3383: 28,432,500
Nợ TK 3384: 5,017,500
Nợ TK 3385: 2,230,000
Có TK 1121: 35,680,000
6. Công ty thanh toán tiền lương
Nợ TK 334: 1,182,189,397
Có TK 1121: 1,182,189,397

Ghi chú: Cộng 2 bảng lương văn phòng và cửa hàng, ghi từng số tiền chuyển khoản khi sếp gửi.