Accounting PVA 5
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/78

There's no tags or description
Looks like no tags are added yet.
79 Terms
Warum heisst die bilanzbezogene Analyse «statische Analyse»?
Antwort: Die Bilanz ist eine Momentaufnahme an einem bestimmten Zeitpunkt (z. B. am 31.12.), wie ein Foto. Sie zeigt Bestände, also was in diesem Moment da ist (Vermögen, Schulden, Eigenkapital), und keine Abläufe über das Jahr. Aktiven und Passiven sind gleich gross wie die zwei Seiten einer Waage (ital. bilancia = Waage). Weil nur ein Zeitpunkt betrachtet wird, heisst die Analyse statisch.
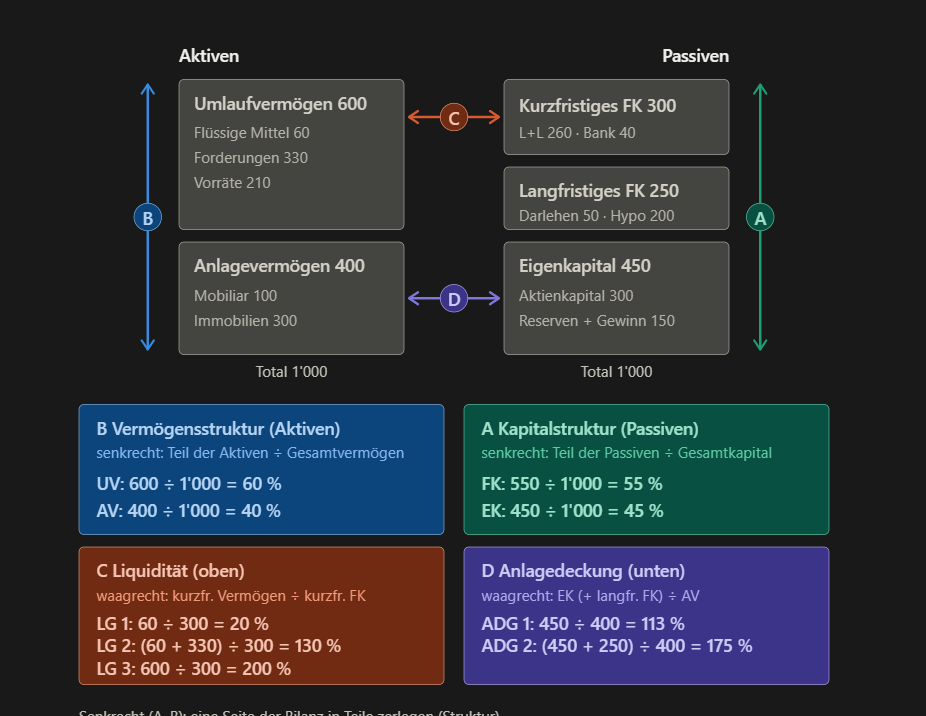
Was zeigen die vier Bilanz-Kennzahlengruppen A, B, C und D?
A Kapitalstruktur: senkrecht auf der Passivseite, Teil der Passiven ÷ Gesamtkapital (FK-Grad 55 %, EK-Grad 45 %).
B Vermögensstruktur: senkrecht auf der Aktivseite, Teil der Aktiven ÷ Gesamtvermögen (UV 60 %, AV 40 %).
C Liquidität: waagrecht oben, kurzfristiges Vermögen ÷ kurzfristiges FK (LG 1 20 %, LG 2 130 %, LG 3 200 %).
D Anlagedeckung (goldene Bilanzregel): waagrecht unten, EK (+ langfristiges FK) ÷ AV (ADG 1 113 %, ADG 2 175 %).
Merke: Senkrecht heisst, eine Seite wird zerlegt. Waagrecht heisst, Aktiven werden mit Passiven verglichen, oben kurzfristig und unten langfristig.
Formel Kapitalstruktur (Passiven)
Fremdfinazieurngsgrad (Fremdkapitalquote)
FremdKapitak / Gesamtkapital
Eigenfinanzieurngsgrad (Eigenkapitalquote)
Eigenkapital / Gesamtkapital
Selbstfinanzeirungsgrad
Gewinnreserve / Eigenkapital
Selbstfinanzierungsgrad: Formel? Was gehört in die Gewinnreserven und was nicht?
Gewinnreserven ÷ Eigenkapital × 100.
Zu den Gewinnreserven gehören die gesetzliche Gewinnreserve, die freiwilligen Gewinnreserven, der Gewinnvortrag und der Jahresgewinn.
NICHT dazu gehören die Kapitalreserven (Agio) und das Aktienkapital.
Formel Vermögenstruktur (aktive)
Intensität des Umlaufvermögens
Umlaufvermögen / Gesmatvermögen
Intensität des Anlagevermägens (Immobileisurngsgrad)
Anlagevermögen/ Gesamtvermögen
Wa sist Gesamtvermlgen und Gesamtkkapitsl
Gesamtvermögen = Total Aktiven (1'000). Es ist der Nenner bei der Vermögensstruktur, z. B. UV ÷ Gesamtvermögen.
Gesamtkapital = Total Passiven (1'000). Es ist der Nenner bei der Kapitalstruktur, z. B. FK ÷ Gesamtkapital.

Liquiditätsgrad 1
Füssige (liquide) Mittel / Kurzfristiges Fremdkapital
Liquiditätsgrad 2
Flüssige (liquide) Mittel + Forderungen / Kurzfristiges Fremdkapital
Liquiditätsgrad 3
Umlaufvermögen / Kurzfristiges Fremdkapital
Liquiditätstafel

Anlagedeckungsgrad 1
Eigenkapital / Anlagevermögen
Anlagedeckungsgrad 2
Eigenkapital + langfristiges Fremdkapital / Anlagevermögen
Anlagedeckunsggrad taffel

Analyse A Kapitalstruktur
Warum ist die optimale Kapitalstruktur nicht eindeutig bestimmbar?
Weil man zwei Dinge will, die sich widersprechen:
Sicherheit: Mit viel eigenem Geld (EK) hat man wenig Schulden, also wenig Zinsen und Rückzahlungen. Das ist sicher.
Rendite: Mit geliehenem Geld (FK) kann man mehr investieren. Läuft das Geschäft gut, verdient man auf sein eigenes Geld mehr.
Beispiel: Du hast 400 eigenes Geld und leihst 600 dazu, zusammen 1'000. Das Geschäft bringt 10 % auf die ganzen 1'000, also 100. Davon zahlst du 30 Zins, dir bleiben 70. Auf deine eigenen 400 sind das 17.5 % statt nur 10 %. Dafür hast du jetzt aber Schulden, und das ist unsicherer.
Merksatz: Mehr Schulden heisst mehr Risiko, aber vielleicht mehr Rendite.

Analyse A Kapitalstruktur (Passive)
Welche drei Arten von Unternehmenszielen gibt es, und welche schaut die Bilanzanalyse an?
Es gibt leistungswirtschaftliche Ziele (z. B. Produkte, Verkauf),
finanzwirtschaftliche Ziele (das Geld: Sicherheit und Rendite) und
soziale Ziele (z. B. Mitarbeitende). Die Bilanzanalyse schaut nur die finanzwirtschaftlichen Ziele an.

Was gehört zur Sicherheit eines Unternehmens? (3 Punkte)
Liquidität: Die Firma kann jederzeit ihre Rechnungen zahlen. Das ist wie Atmen: Schon kurz keine Luft ist gefährlich.
Bonität: Die Firma bekommt Kredit, weil die Bank darauf vertraut, dass sie zurückzahlt.
Unabhängigkeit: Die Firma kann selbst entscheiden und muss nicht nach der Pfeife der Bank tanzen.
Merksatz: L-B-U.
Grundsätzlich steigt die Sicherheit mit zunehmender Eigenfinanzierung bzw. abnehmender Verschuldung
Warum macht mehr Schulden eine Firma unsicherer? (3 Punkte)
Liquidität: Zinsen und Rückzahlungen muss man immer zahlen, auch wenn es schlecht läuft. Beim Eigenkapital kann man in schlechten Jahren einfach keine Dividende zahlen.
Bonität: Wer schon viele Schulden hat, bekommt im Notfall keinen neuen Kredit mehr und zahlt höhere Zinsen.
Unabhängigkeit: Die Banken reden mit.
Was ist der Leverage-Effekt?
Antwort: Man nimmt geliehenes Geld auf, um die Rendite auf das eigene Geld zu erhöhen. Das FK wirkt dabei wie ein Hebel. Das funktioniert aber nur, wenn das Geschäft mehr bringt, als der Zins kostet.
Das Geschäft bringt 10 %, der Zins kostet 5 %: Der Hebel wirkt positiv, deine Rendite steigt von 10 % auf 17.5 %.
Das Geschäft bringt nur 2 %, der Zins kostet 5 %: Der Hebel wirkt negativ, deine Rendite fällt von 2 % auf −2.5 %.
Merksatz: Bringt das Geschäft mehr als der Zins, ist der Hebel gut. Bringt es weniger, ist er schlecht.
Bild: Bild 2 (Leverage-Effekt)

Was ist Rentabilität (Rendite)?
Rentabilität sagt, wie viel Gewinn die Firma im Verhältnis zum eingesetzten Geld macht, in Prozent.
Beispiel: Die Firma setzt 1'000 ein und macht 100 Gewinn, das sind 10 %.
Rendite ist wie Nahrung: Ohne sie überlebt die Firma langfristig nicht.
Unter Umständen kann aber durch den vermehrten Einsatz von Fremdkapital die Rentabilität des Eigenkapitals verbessert werden.
Kapitalkostenoptimierung
Warum ist weder ganz viel Eigenkapital noch ganz viel Fremdkapital am günstigsten?
Antwort: Kapital kostet etwas:
Fremdkapital kostet Zinsen,
Aktionäre wollen eine Rendite.
Etwas FK macht das Kapital günstiger, weil man Zinsen von den Steuern abziehen kann.
Zu viel FK macht es wieder teurer: Wegen des grösseren Risikos verlangen Banken und Aktionäre mehr.
Das günstigste Mass liegt darum in der Mitte.
Wann beschafft eine Firma eher Fremdkapital, wann eher Eigenkapital?
Sind die Zinsen tief, nimmt sie eher Kredite auf (FK).
Läuft die Börse gut, gibt sie eher neue Aktien aus (EK). Sie bekommt dann viel Geld dafür, mit einem grossen Agio.

Was ist Selbstfinanzierung, und warum ist sie die sicherste Finanzierung? (4 Gründe)
Selbstfinanzierung heisst, die Firma behält ihre Gewinne als Gewinnreserven, statt sie auszuzahlen. Sie ist am sichersten, weil:
Sie keine festen Kosten verursacht: keine Zinsen, keine Rückzahlung und keine Pflicht zur Dividende. Das ist gut für die Liquidität.
Sie ein Puffer für Verluste ist (Risikoträger).
Die Banken der Firma mehr vertrauen (Bonität).
Die Firma unabhängig und flexibel bleibt.
Heisst ein tiefer Selbstfinanzierungsgrad, dass die Firma wenig verdient?
Nein. Vielleicht hat die Firma viel verdient, aber alles an die Aktionäre ausgezahlt. Dann bleiben die Gewinnreserven klein. Das sieht man in der Bilanz nicht.
Folie Kapitalstruktur: Was gehört zur Sicherheit und was zur Rentabilität?
Sicherheit: Liquidität, Bonität, Unabhängigkeit. Mehr Schulden machen alle drei schlechter.
Rentabilität: Hier geht es um den Leverage-Effekt. Wie stark er wirkt, hängt von zwei Dingen ab:
Fremdfinanzierungsgrad: Je mehr FK, desto stärker der Hebel, nach oben und nach unten.
Zinsen Fremdkapital: Sind sie tiefer als das, was das Geschäft bringt, steigt die EK-Rendite. Sind sie höher, sinkt sie.
Analyse B
Vermögensstruktur (Aktiven)
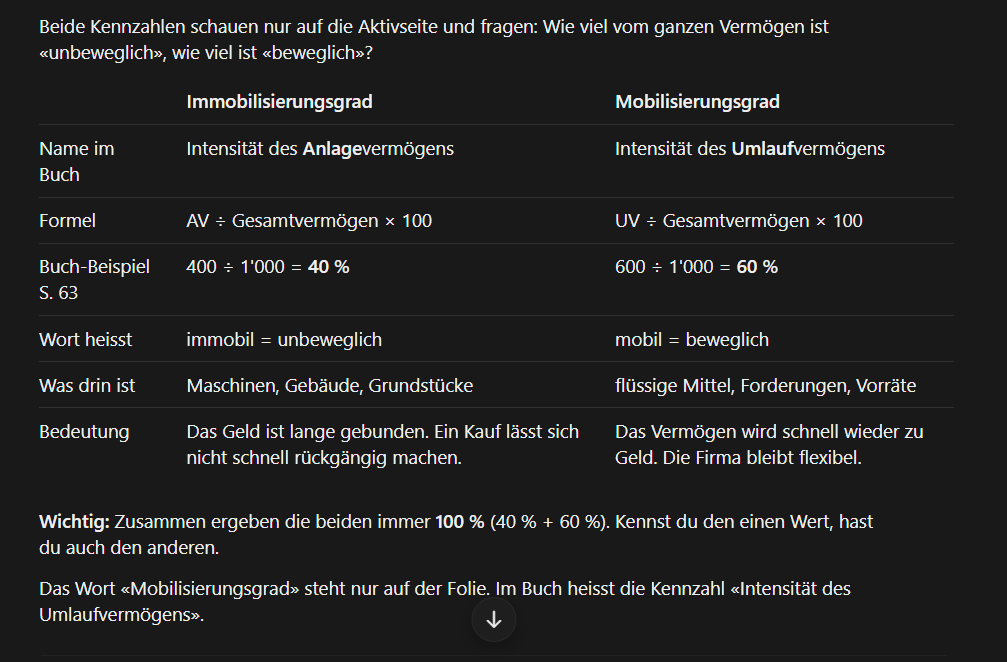
Intensität des Anlagevermögens (= Immobilisierungsgrad): Wie lautet die Formel, was bedeutet sie, und was sind Nachteil und Vorteil?
Formel: Anlagevermögen ÷ Gesamtvermögen × 100. Im Buch-Beispiel: 400 ÷ 1'000 = 40 %. «Immobilisierungsgrad» ist nur ein anderer Name dafür.
Bedeutung: Viel Anlagevermögen macht die Firma «immobil», also unbeweglich. Investitionen lassen sich nicht schnell rückgängig machen und wirken lange. Beispiele: Ein Hotel kann man nicht verschieben, wenn die Touristen woanders hingehen. Ein Eisenbahnnetz kann man nicht verlegen, wenn die Leute anderswo wohnen.
Nachteil: hohe Fixkosten (Abschreibungen und Kapitalzinsen), auch wenn das Geschäft schlecht läuft.
Vorteil: Die Anlagen können an Wert gewinnen, z. B. Grundstücke, wenn die Immobilienpreise steigen.
Merksatz: Viel AV heisst unbeweglich und hohe Fixkosten.
Analyse B
Vermögensstruktur (Aktiven)
Wie hoch sollte die Anlageintensität sein, und wovon hängt sie ab?
Allgemein kann man das nicht sagen. Man vergleicht immer mit dem Branchendurchschnitt.
Höher wird sie bei Financial Leasing (die geleasten Anlagen stehen in der Bilanz), bei Produktionsbetrieben und in besonders anlageintensiven Branchen: Strom, Gas, Wasser, Transport, Hotels.
Tiefer wird sie bei älteren Firmen (die Anlagen sind schon stark abgeschrieben), bei gemieteten Geschäftsräumen (das Gebäude gehört nicht der Firma) und bei Handelsbetrieben, vor allem im Grosshandel.
Intern und extern: Wegen der stillen Reserven im Anlagevermögen können die Werte stark auseinanderliegen.
Banken und Versicherungen: Die Kennzahl lässt sich nicht berechnen, weil man UV und AV dort nicht sinnvoll trennen kann.

Immobilisierungsgrad und Mobilisierungsgrad
Immobilisierungsgrad und Mobilisierungsgrad: zwei Seiten derselben Medaille
Analyse B
Stille reserve und Vermgöensstruktur
Antwort: Stille Reserven im AV heisst, das AV steht in der externen Bilanz zu tief, z. B. weil mehr abgeschrieben wurde als nötig. Intern, also mit den wahren Werten, ist das AV grösser, und damit ist auch die Anlageintensität höher.
Eigenes Beispiel: Extern 400 ÷ 1'000 = 40 %. Mit 200 stillen Reserven im AV sind es intern 600 ÷ 1'200 = 50 %.
Darum immer schauen, ob die Kennzahl mit der externen oder der internen Bilanz berechnet ist. In Aufgaben wie 23.09 rechnest du mit der internen Bilanz.
Merksatz: Stille Reserven verstecken Anlagevermögen, darum wirkt die Firma extern weniger anlageintensiv.

Chance Bewertung
Chance Bewertung
Viel AV ist nicht nur schlecht. Es kann auch eine Chance sein, und zwar dann, wenn das AV mit der Zeit mehr wert wird. Das gilt vor allem für Grundstücke, wenn die Immobilienpreise steigen (Buch S. 68).
Beispiel: Eine Firma kauft ein Grundstück für 500'000. Zehn Jahre später ist es 800'000 wert. Die Firma ist also reicher geworden, ohne etwas dafür zu tun.
Das passt zum nächsten Punkt auf der Folie: In der Bilanz steht das Grundstück meist weiter mit 500'000. Die 300'000 Unterschied sind eine stille Reserve.
Analyse C
Liquidität (Zahlungsbereitschaft)
Was ist der Unterschied zwischen der statischen und der dynamischen Liquiditätsanalyse?
Statisch: die Liquiditätsgrade 1–3 und die Liquiditätsstaffel. Sie stützen sich auf die Bilanz und zeigen die Liquidität an einem Zeitpunkt, wie ein Foto am Bilanzstichtag.
Dynamisch: die Geldflussrechnung. Sie zeigt einen Zeitraum (vergangen oder künftig), also wie das Geld herein- und hinausfliesst, wie ein Video. Sie zeigt auch die Ursachen: Betriebsbereich (Cashflow), Investitionsbereich und Finanzierungsbereich.
Merksatz: Statisch ist ein Foto, dynamisch ist ein Video.
Analyse C
Welche 5 Nachteile hat die statische Liquiditätsanalyse, und warum ist sie trotzdem nützlich?
Zeitpunkt: Man sieht nicht, wie sich die Liquidität vorher entwickelt hat oder nachher entwickelt, und auch keine saisonalen Schwankungen.
Umsatz: Die laufenden Ein- und Auszahlungen fehlen weitgehend.
Die Bilanz ist ein Foto von einem einzigen Tag (Stichtag, z. B. 31.12.). Das Geld, das danach im normalen Geschäft jeden Tag hinein- und hinausfliesst, sieht man darauf nicht.Beispiel Bäckerei: Am 31.12. hat sie 30'000 auf der Bank. Am 25. Januar muss sie 50'000 Löhne zahlen. Diese Löhne stehen am 31.12. noch nicht in der Bilanz, weil die Arbeit im Januar ja noch nicht geleistet ist. Die Bilanz sieht deshalb besser aus, als es im Januar wirklich wird.
Ursachen: Man sieht zwar, dass der LG 2 zu tief ist, aber nicht warum. Deshalb kann man nicht gezielt handeln.
Fälligkeiten: Es ist unklar, wann das kurzfristige FK wirklich bezahlt werden muss.
Die Bilanz sagt nur: «Das kurzfristige FK muss innerhalb eines Jahres bezahlt werden.» Zwei Dinge sagt sie nicht:Wann genau? Morgen oder erst in 11 Monaten?
Beispiel: Forderungen und Verbindlichkeiten L+L sind beide 50'000. Das sieht ausgeglichen aus. Die Kunden zahlen aber erst in 60 Tagen, die Lieferanten wollen ihr Geld schon in 10 Tagen. Dann wird es knapp.Wird es überhaupt verlangt? Die rechtliche Frist und die Wirklichkeit sind oft verschieden.
Beispiel: Ein Bankkontokorrent könnte die Bank rechtlich jeden Tag kündigen, deshalb zählt es zum kurzfristigen FK. Solange die Firma eine gute Bonität hat, verlangt die Bank das Geld aber nicht zurück. In Wirklichkeit ist es also eher langfristig.
Bei Hypotheken ist es gleichwi ebeim kontorkorrnet: rechtlich teils in 6 Monaten kündbar, tatsächlich langfristig.
Kreditlimiten: Nicht genutzte Kreditlimiten zählen nicht mit. ,
Die Bilanz zeigt nur, wie viel Kredit die Firma schon braucht (das ist eine Schuld). Sie zeigt nicht, wie viel sie noch beziehen könnte. Diese Reserve fehlt in der Kennzahl. Darum sieht die Liquidität schlechter aus, als sie ist.Beispiel: Firma A und Firma B haben beide einen LG 1 von 10 %.
Firma A hat eine Kontokorrent-Limite von 100'000 und braucht davon erst 20'000. Sie kann also jederzeit noch 80'000 beziehen.
Firma B hat keine Limite.
A ist viel sicherer als B, aber die Kennzahl zeigt keinen Unterschied.
Kontokorrent = ein Bankkonto, das man bis zu einer Grenze ins Minus ziehen darf.
Warum die Liquiditätsanalyse Trotzdem nützlich ist:
Über mehrere Jahre (Zeitverlauf): Man sieht Trends.
Beispiel: Der LG 2 liegt 2022 bei 120 %, 2023 bei 105 % und 2024 bei 85 %. Er sinkt jedes Jahr, das ist ein Warnsignal.
Im Vergleich mit anderen Firmen (zwischenbetrieblich): Ist die eigene Firma deutlich tiefer als die Konkurrenz, ist sie vielleicht knapp bei Kasse (eine «Anspannung»). Gegenüber der Konkurrenz steht sie dann schwächer da.
Beispiel: Die Branche hat im Schnitt einen LG 2 von 110 %, die eigene Firma 80 %.
Erfahrung: Der Stichtag sagt trotzdem viel aus
Schlechte Liquidität bleibt eine Weile schlecht, auch wenn die Umsätze gut sind. Der Grund: Umsatz ist nicht sofort Geld. Die Kunden zahlen erst nach 30 bis 60 Tagen, die eigenen Rechnungen sind aber jetzt fällig. Um mehr zu verkaufen, muss die Firma zuerst sogar Geld ausgeben (Ware einkaufen, Löhne zahlen).
Beispiel: Ein Velohändler hat ein leeres Konto, aber im Frühling viele Bestellungen. Er muss die Velos zuerst selbst bezahlen, das Geld der Kunden kommt erst später.Viel Liquidität ist wie ein Notgroschen. Läuft das Geschäft später schlechter (tiefere Erträge), kann die Firma ihre Rechnungen eine Zeit lang aus der Reserve zahlen. Sie kommt darum nicht so schnell in Not.
Beispiel: Wer drei Monatslöhne auf dem Sparkonto hat, kommt nicht sofort in Not, wenn er die Stelle verliert.
Analyse C
Welche Richtwerte gelten für die Liquiditätsgrade, und warum gibt es keinen perfekten Wert?
Antwort: Es gibt einen Zielkonflikt zwischen Liquidität und Rentabilität. Zu wenig Geld ist gefährlich, denn ob eine Firma zahlen kann, ist eine Existenzfrage. Zu viel Geld auf dem Konto schadet dagegen der Rendite.
LG 1: Oft gelten 20–30 % als genügend, weil das kurzfristige FK meist nicht sofort fällig ist. Der Wert hängt stark von Grösse, Branche und Konzernzugehörigkeit ab, und die Kennzahl hat kaum praktische Bedeutung. Grosse Firmen, die Übernahmen planen, halten eher viel Geld. Kleine Firmen halten eher wenig, damit die teuren Kontokorrentkredite klein bleiben.
LG 2: Das ist die wichtigste der drei Kennzahlen. Theoretisch sollte sie 100 % sein. Ein Wert unter 100 % heisst aber nicht automatisch, dass die Liquidität schlecht ist, man muss weiter abklären.
LG 3: Oft gelten 150–200 % als sinnvoll. Die Kennzahl dient vor allem der Bank als Sicherheitskennzahl. Achtung: Hohe Forderungen und Vorräte können auch heissen, dass die Kunden schlecht zahlen oder Ladenhüter im Lager liegen. Das prüft man mit der Zahlungsfrist der Kunden und dem Lagerumschlag (Kap. 26).

Analyse C
Was ist der Unterschied zwischen Liquiditätsgraden und Liquiditätsstaffel, und was hat das Nettoumlaufvermögen mit der goldenen Bilanzregel zu tun?
Die Grade sind relativ (in %). Sie eignen sich gut für Vergleiche über mehrere Jahre und mit der Branche, weil die Grösse der Firma keine Rolle spielt.
Die Staffel ist absolut (in Franken). Sie war früher gebräuchlicher und kann besondere Situationen zusätzlich zeigen.
Die Stufe 3 der Liquiditätsstaffel heisst Nettoumlaufvermögen. Sie ist gleich hoch wie die Stufe 2 der Anlagedeckungsstaffel. Daraus folgt: Ist die Liquidität genügend, ist automatisch auch die goldene Bilanzregel eingehalten.
Liquiditätsstufe 3 = Anlagedeckungsstufe 2Die Bilanz hat zwei Hälften:
Oben, kurzfristig: UV gegenüber kurzfristigem FK
Unten, langfristig: AV gegenüber EK + langfristigem FK
Weil die Bilanz immer aufgeht, gilt: Was unten übrig bleibt, steckt automatisch oben im UV. Was unten fehlt, fehlt automatisch auch oben.

Warum soll der LG 2 bei 100 % liegen?
Warum soll der LG 2 bei 100 % liegen?
Die Idee ist ein Rennen zwischen zwei Geldströmen in den nächsten Wochen:
Hinaus: das kurzfristige FK, also Lieferanten, kurzfristige Bankschulden usw. Das muss bald bezahlt werden.
Herein: die flüssigen Mittel (sofort da) und die Forderungen (die Kunden zahlen in 30 bis 60 Tagen, also etwa im gleichen Zeitraum).
100 % heisst: Für jeden Franken, der bald hinausgeht, ist ein Franken schon da oder kommt bald herein. Die Firma kann also alle kurzfristigen Schulden zahlen, ohne zu hoffen, dass sie Lagerware verkauft.
Warum die Vorräte nicht zählen: Lagerware muss zuerst verkauft werden, und dann muss der Kunde erst noch zahlen. Das dauert zu lange und ist unsicher (Ladenhüter).
Buch-Beispiel: (60 + 330) ÷ 300 = 130 %. Das reicht.
Gegenbeispiel: Flüssige Mittel 60 + Forderungen 150 = 210, kurzfristiges FK 300. Das gibt 70 %, es fehlen 90. Die Firma muss also Ware verkaufen oder neuen Kredit aufnehmen, sonst kann sie nicht alles zahlen.
Abgrenzung zu den anderen Graden:
LG 1 muss nicht 100 % sein: Nicht alle Schulden sind heute fällig. 20 bis 30 % reichen. Zu viel Bargeld schadet der Rendite (Zielkonflikt).
LG 2 unter 100 % ist nicht automatisch schlecht: Die Analyse ist nur ein Foto vom Stichtag, es gibt zum Beispiel noch freie Kreditlimiten. Man muss darum genauer abklären (Buch S. 70).
Frage: Welches Problem machen Anzahlungen bei der statischen Liquiditätsanalyse?
Anzahlungen von Kunden stehen im kurzfristigen FK. Theoretisch müsste man sie von den Vorräten abziehen, weil man dafür kein Geld zurückzahlt, sondern später Ware liefert. In der Praxis wird das oft ignoriert. Beispiel: Ein Kunde zahlt 1'000 an. Das sind zwar Schulden, aber du lieferst ihm später Ware statt Geld.
Anzahlungen an Lieferanten von Waren stehen bei den Vorräten. Sie beeinflussen deshalb den LG 3.
Anzahlungen an Lieferanten von Anlagen (z. B. Maschinen, Fahrzeuge) stehen im Anlagevermögen. Bei der Liquidität zählen sie nicht mit.
Achtung beim LG 3
Achtung beim LG 3
Der LG 3 rechnet das ganze Umlaufvermögen so, als wäre es schon Geld: flüssige Mittel + Forderungen L+L + Vorräte.
Zwei davon sind aber noch kein echtes Geld:
Eine Forderung wird erst zu Geld, wenn der Kunde bezahlt.
Ein Vorrat wird erst zu Geld, wenn die Ware verkauft ist.
Beispiel Velohändler
Flüssige Mittel 20'000 + Forderungen 80'000 + Vorräte 100'000 = Umlaufvermögen 200'000
Kurzfristiges FK: 100'000
LG 3 = 200'000 ÷ 100'000 × 100 = 200 %. Das sieht top aus.
Jetzt kommt das Problem:
Die Kunden zahlen erst nach 90 statt nach 30 Tagen. Das Geld kommt also zu spät.
Im Lager stehen alte Velos vom letzten Jahr (Ladenhüter), die niemand kauft.
Die Lieferanten wollen ihr Geld in 30 Tagen. Der Händler hat aber nur 20'000 flüssige Mittel.
→ Trotz 200 % hat er ein Liquiditätsproblem.
Darum prüft man zusätzlich (Folie 12):
Debitorenumschlag (Buch: Zahlungsfrist Kunden): Wie viele Tage brauchen die Kunden im Schnitt, bis sie zahlen? Sind es viel mehr als die vereinbarte Frist (z. B. 30 Tage), zahlen die Kunden schlecht.
Lagerumschlag: Wie oft pro Jahr wird das Lager verkauft und wieder aufgefüllt? Ist der Wert tief, liegt die Ware lange herum. Vielleicht sind es Ladenhüter.
Begriff: «Debitoren» ist das alte Wort für Forderungen L+L. Gemeint ist das Geld, das Kunden uns noch schulden.
Merksatz: Forderungen und Lager sind nur «Geld auf dem Papier». Echtes Geld werden sie erst, wenn der Kunde zahlt oder die Ware verkauft ist.
analyse d
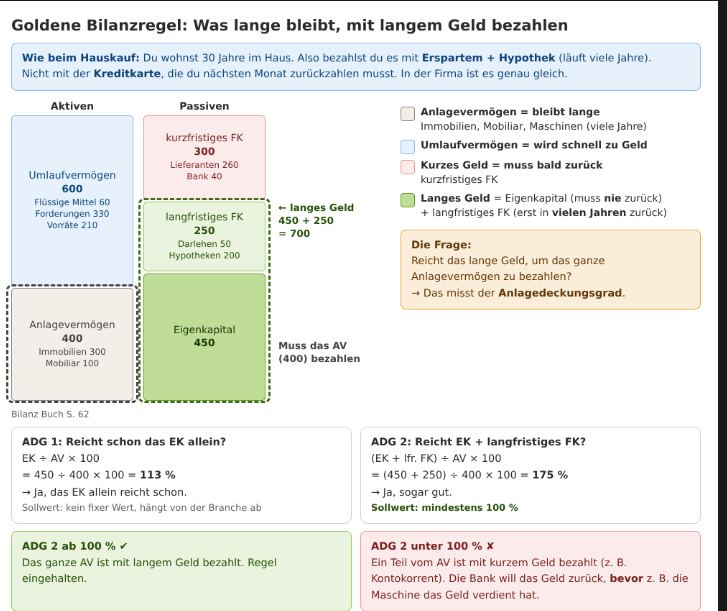
Was verlangt die goldene Bilanzregel? Wie berechnet man den Anlagedeckungsgrad 1 und 2, und welche Sollwerte gelten?
Merksatz: Was lange bleibt, bezahlt man mit langem Geld.
Wie beim Hauskauf: Du wohnst 30 Jahre im Haus. Also bezahlst du es mit Erspartem und einer Hypothek, die viele Jahre läuft. Nicht mit der Kreditkarte, die du nächsten Monat zurückzahlen musst.
In der Firma ist es genau gleich:
Was lange bleibt = Anlagevermögen (Immobilien, Mobiliar, Maschinen)
Langes Geld = Eigenkapital (muss nie zurück) + langfristiges FK (z. B. Hypothek, erst in vielen Jahren zurück)
Kurzes Geld = kurzfristiges FK (Lieferanten, Bank), muss bald zurück
Der Anlagedeckungsgrad fragt: Reicht das lange Geld, um das ganze AV zu bezahlen?
ADG 1: Reicht schon das EK allein?
EK ÷ AV × 100 = 450 ÷ 400 × 100 = 113 %. Ja, es reicht.
Sollwert: Es gibt keinen fixen Wert, er hängt von der Branche ab.ADG 2: Reicht EK + langfristiges FK?
(450 + 250) ÷ 400 × 100 = 175 %. Ja, sogar gut.
Sollwert: mindestens 100 %.
Liegt der ADG 2 unter 100 %, ist ein Teil vom AV mit kurzem Geld bezahlt, z. B. mit dem Kontokorrent. Die Bank will ihr Geld dann zurück, bevor die Maschine es verdient hat. Das ist gefährlich.
Bild: Bild_Anlagedeckung_Karte1_ADG.png
Was ist die goldene Finanzierungsregel (Fristenkongruenz)?
Merksatz: Kurz mit kurz, lang mit lang.
Die goldene Bilanzregel aus Karte 1 schaut nur auf den unteren Teil der Bilanz. Die goldene Finanzierungsregel nimmt die ganze Bilanz:
Oben: Umlaufvermögen (wird schnell zu Geld) mit kurzfristigem FK (muss bald zurück) bezahlen. Das prüfen die Liquiditätsgrade.
Unten: Anlagevermögen (bleibt lange) mit EK + langfristigem FK (bleibt lange) bezahlen. Das prüfen die Anlagedeckungsgrade.
Beide zusammen ergeben die goldene Finanzierungsregel. «Fristenkongruenz» heisst einfach: Die Fristen passen zusammen.
Beispiele:
✔ Ware im Lager (einige Wochen) mit einer Lieferantenrechnung (30 Tage) bezahlt
✔ Maschine (10 Jahre) mit einem Darlehen über 10 Jahre bezahlt
✘ Maschine (10 Jahre) mit dem Kontokorrent bezahlt, das jederzeit kündbar ist
Bei Banken heisst die Regel goldene Bankregel. Geld auf dem Sparkonto können die Kunden jederzeit abheben. Die Bank soll es darum nicht für 20 Jahre ausleihen.

Kapitel 24
Erfolsgbezogen anaylse
Erfolg, Rentabilität und Übersicht A–E
Was ist der Unterschied zwischen Erfolg und Rentabilität? Welche 5 Rentabilitätskennzahlen gibt es?
Kapitalrentabilität (ROI, Return on Investment)
= Ergebnisgrösse aus der Erfolgsrechnung ÷ Kapitaleinsatz aus der Bilanz × 100
A EK-Rendite = Gewinn ÷ Eigenkapital × 100 = 14 ÷ 100 × 100 = 14 %
B GK-Rendite = EBIT ÷ Gesamtkapital × 100 = 24 ÷ 200 × 100 = 12 %
Umsatzrentabilität (ROS, Return on Sales)
HIER BEIDES AUS ERFOLSGRECHNUNG
= Ergebnisgrösse aus der Erfolgsrechnung ÷ Umsatz (Warenertrag) aus der Erfolgsrechnung × 100
C Bruttogewinnmarge = Bruttogewinn ÷ Umsatz × 100 = 400 ÷ 1'000 × 100 = 40 %
D EBIT-Marge = EBIT ÷ Umsatz × 100 = 24 ÷ 1'000 × 100 = 2,4 %
E Gewinnmarge = Gewinn ÷ Umsatz × 100 = 14 ÷ 1'000 × 100 = 1,4 %
Ziele:
In der Privatwirtschaft ist eine gute Rendite das Hauptziel.
Die Zahlungsbereitschaft ist lebenswichtig, bleibt aber ein Nebenziel.
Nicht gewinnorientierte Organisationen (NPO) wollen vor allem tiefe Kosten oder einen bestimmten Kostendeckungsgrad.

Berechne mit Beispiel 1 die Kapitalrentabilität: EK-Rendite, GK-Rendite und «FK-Rendite».
A EK-Rendite = Gewinn ÷ Eigenkapital × 100 = 14 ÷ 100 × 100 = 14 %
B GK-Rendite = EBIT ÷ Gesamtkapital × 100 = 24 ÷ 200 × 100 = 12 %
«FK-Rendite» (Folie 16) = Zinsen ÷ Fremdkapital × 100 = 4 ÷ 100 × 100 = 4 %. Im Buch S. 76 heisst sie «Zinsfuss für das Fremdkapital».
Merke: Wer das Kapital gibt, bekommt einen bestimmten Teil:
Die Eigentümer geben das EK und bekommen den Gewinn.
Die Bank gibt das FK und bekommt die Zinsen.
Beide zusammen geben das GK. EBIT ist vor den Zinsen, gehört also beiden

Berechne mit Beispiel 1 die Umsatzrentabilität: Bruttogewinnmarge, EBIT-Marge und Gewinnmarge.
C Bruttogewinnmarge = Bruttogewinn ÷ Umsatz × 100 = 400 ÷ 1'000 × 100 = 40 %
D EBIT-Marge = EBIT ÷ Umsatz × 100 = 24 ÷ 1'000 × 100 = 2,4 %
E Gewinnmarge = Gewinn ÷ Umsatz × 100 = 14 ÷ 1'000 × 100 = 1,4 %
So liest man das: Von 100 Fr. Umsatz bleiben nach dem Wareneinkauf 40 Fr., nach allen Betriebskosten 2.40 Fr. und ganz am Schluss 1.40 Fr.
Begriffe:
Umsatz = Warenertrag
EBIT = Ergebnis vor Zinsen und Steuern
EBITDA = Ergebnis vor Zinsen, Steuern und Abschreibungen

Analyse
Rentabilität des Eigenkapitals
EK-Rendite: Wie rechnet man sie, wofür braucht man sie, und wann ist sie gut?
Merksatz: ek rendite beantowrtet die frage Wie viel Gewinn macht die Firma mit dem Geld der Eigentümer?
1. Rechnen
EK-Rendite = Gewinn (nach steuern nehmen)!!!÷ Eigenkapital × 100 = 14 ÷ 100 × 100 = 14 %
→ Aus 100 Fr. Eigentümer-Geld macht die Firma 14 Fr. Gewinn.
Man nimmt den Gewinn nach Steuern, weil der Aktionär nur das bekommt, was ganz am Schluss übrig bleibt.
2. Die wichtigste Kennzahl für die Eigentümer
Eine hohe EK-Rendite ist für den Aktionär immer gut, egal was mit dem Gewinn passiert:
Auszahlen: Der Aktionär bekommt eine Dividende, also Geld in die Tasche. Aber das Geld fliesst aus der Firma, und das schwächt sie.
Behalten: Die Firma kann mit eigenem Geld wachsen (Selbstfinanzierung), ohne Bank oder Kapitalmarkt. Dadurch steigt der Aktienkurs, oft mit Steuervorteilen.
Eselsbrücke: Geld in die Tasche oder Geld in den Laden, der Aktionär gewinnt beides.
3. Wann ist sie gut?
Die Eigenkapitalrendite muss deutlich über dem Zinsfuss für das Fremdkapital liegen, weil die Eigentümer ein höheres Risiko tragen als die Gläubige
Die Eigentümer stellen sich die Frage: «Warum soll ich mein Geld in die Firma stecken? Ich könnte es auch einfach ausleihen und sicher Zins bekommen.»
→ Sie machen nur mit, wenn sie mehr bekommen als der Geldgeber, der nur ausleiht.
Bank (gibt FK) | Eigentümer (gibt EK) | |
|---|---|---|
Was bekommt sie/er? | fixen Zins, z. B. 4 % | nur den Gewinn, der übrig bleibt |
Läuft es schlecht? | bekommt trotzdem den Zins | bekommt nichts |
Konkurs? | wird zuerst bezahlt | wird zuletzt bezahlt, oft bleibt nichts |
Risiko | klein | gross |
Für dieses grössere Risiko verlangen die Eigentümer einen Zuschlag. Das ist die Risikoprämie von 4–6 %.
Rechnung: Zins für FK 4 % + Risikoprämie 4–6 % = 8–10 %
Folie 20: In der Schweiz gelten 8–10 % als gut.
Buch S. 75: 8–12 % gelten als gut.
Merksatz: Mehr Risiko → mehr Rendite. Darum muss die EK-Rendite deutlich über dem Zins für das FK liegen.
4. Welches EK nimmt man?
Das Problem: Das EK ist am Anfang und am Ende des Jahres nicht gleich gross. Je nachdem, welches man nimmt, kommt eine andere Rendite heraus.
Beispiel 1, Gewinn 14 (angenommen, sonst hat sich am EK nichts verändert):
Welches EK? | Rechnung | Rendite | Beurteilung |
|---|---|---|---|
Anfangsbestand (Eröffnungsbilanz) | 14 ÷ 86 | 16,3 % | logisch richtig: Mit diesem Geld wurde der Gewinn gemacht |
Durchschnitt (86 + 100) ÷ 2 = 93 | 14 ÷ 93 | 15,1 % | auch vernünftig: Der Gewinn entsteht übers ganze Jahr |
Schlussbilanz | 14 ÷ 100 | 14 % | Praxis: Der Anfangsbestand fehlt im Geschäftsbericht oft, darum nimmt man bequem diesen Wert. Theoretisch am schwächsten, weil der Gewinn 14 im EK schon drin ist. |
Nach Gewinnverwendung (z. B. 10 Dividende weg → 90) | 14 ÷ 90 | 15,6 % | abzulehnen: Das EK wird künstlich kleiner, die Rendite sieht besser aus, obwohl die Firma nicht besser gearbeitet hat. |
Merksatz: In der Praxis nimmt man die Schlussbilanz. Logisch richtig wäre der Anfang. Nach der Gewinnverwendung zu rechnen ist Schummeln.
Die Zahlen 86, 93 und 90 habe ich zur Erklärung angenommen. Das Buch nennt nur die vier Varianten.

Frage: Was ist der Leverage-Effekt, und wann wirkt er positiv oder negativ?
Definition (Buch S. 76, Folie 21): Der finanzielle Leverage zeigt die Hebelwirkung des Fremdkapitals auf die EK-Rendite.
Lever = Hebel, Leverage = Hebelwirkung.
Mit geliehenem Geld (FK) kann man die EK-Rendite stark nach oben hebeln, aber auch stark nach unten.
Beispiel Veloladen: Du hast 20'000 Fr. eigenes Geld und leihst dir bei der Bank 80'000 Fr. zu 5 % Zins dazu. Im Laden stecken also 100'000 Fr.
Gutes Jahr: Laden bringt 9 % | Schlechtes Jahr: Laden bringt 3 % | |
|---|---|---|
Laden bringt | 9'000 | 3'000 |
./. Zins an die Bank (fix) | – 4'000 ( 5 %von 80 000) | – 4'000 ( 5 %von 80 000) |
= Dir bleibt | 5'000 | – 1'000 |
Rendite auf deine 20'000 | 25 % | – 5 % |
Merksatz: Der Zins an die Bank ist fix. Verdienst du mehr als den Zins, gehört dir der Rest. Verdienst du weniger, zahlst du drauf.
Die Regel (Folie 21):
GK-Rendite = was ein Franken im Betrieb verdient («Der Laden bringt 9 %»), egal ob er eigen oder geliehen ist.
FK-Zins = was ein geliehener Franken kostet (5 %).
Wenn … | dann … | Name |
|---|---|---|
GK-Rendite höher als der FK-Zins | mehr FK → EK-Rendite steigt überproportional | positive Hebelwirkung |
GK-Rendite tiefer als der FK-Zins | mehr FK → EK-Rendite fällt überproportional | negative Hebelwirkung |
«Überproportional» heisst: viel stärker. Die GK-Rendite liegt bei 9 %, die EK-Rendite steigt aber auf 25 %.
Beispiel 2 (Buch S. 76/77, Folie 22): E und F sind gleich, nur die Finanzierung ist anders: E ist zu 80 % eigenfinanziert, F zu 80 % fremdfinanziert. Das ganze FK kostet 5 % Zins, Steuern lässt man weg.
Gutes Jahr: operatives Ergebnis 9
Firma E (EK 80, FK 20) | Firma F (EK 20, FK 80) | |
|---|---|---|
Operatives Ergebnis ./. Zinsen = Gewinn | 9 – 1 = 8 | 9 – 4 = 5 |
GK-Rendite (ROA) = op. Ergebnis ÷ GK | 9 ÷ 100 = 9 % | 9 ÷ 100 = 9 % |
Zinsfuss FK = Zinsen ÷ FK | 1 ÷ 20 = 5 % | 4 ÷ 80 = 5 % |
EK-Rendite (ROE) = Gewinn ÷ EK | 8 ÷ 80 = 10 % | 5 ÷ 20 = 25 % |
→ 9 % ist höher als 5 %: positive Hebelwirkung. F hat viel FK und gewinnt mehr.
Schlechtes Jahr: Der operative Ertrag sinkt von 200 auf 194, der Aufwand bleibt bei 191, das operative Ergebnis ist also 3
Firma E (EK 80, FK 20) | Firma F (EK 20, FK 80) | |
|---|---|---|
Operatives Ergebnis ./. Zinsen = Gewinn | 3 – 1 = 2 | 3 – 4 = – 1 |
GK-Rendite (ROA) | 3 ÷ 100 = 3 % | 3 ÷ 100 = 3 % |
Zinsfuss FK | 5 % | 5 % |
EK-Rendite (ROE) | 2 ÷ 80 = 2,5 % | – 1 ÷ 20 = – 5 % |
→ 3 % ist tiefer als 5 %: negative Hebelwirkung. F hat viel FK und macht sogar Verlust.
Was man sieht: Viel FK verstärkt alles. Bei E bewegt sich die EK-Rendite nur von 10 % auf 2,5 %, bei F von 25 % auf –5 %.
Zielkonflikt (Buch S. 77): Viel FK bedeutet eine hohe Rendite in guten Jahren (Rentabilität), aber ein hohes Risiko in schlechten Jahren (Sicherheit).
Merksatz: Bringt der Betrieb mehr als der Zins kostet, hilft FK. Bringt er weniger, schadet FK.
Bild: keins nötig, die Tabellen reichen.

bild zu kart 47

Analyse B Rentabilität des Gesamtkapital
GK-Rendite: Wie rechnet man sie, was zeigt sie, und wann ist sie gut?
Merksatz: Wie viel verdient ein Franken im Betrieb, egal wem er gehört?
Alltag: Das ist das «Der Laden bringt 9 %» aus dem Veloladen-Beispiel.
1. Rechnen
GK-Rendite = EBIT ÷ Gesamtkapital × 100 = 24 ÷ 200 × 100 = 12 %
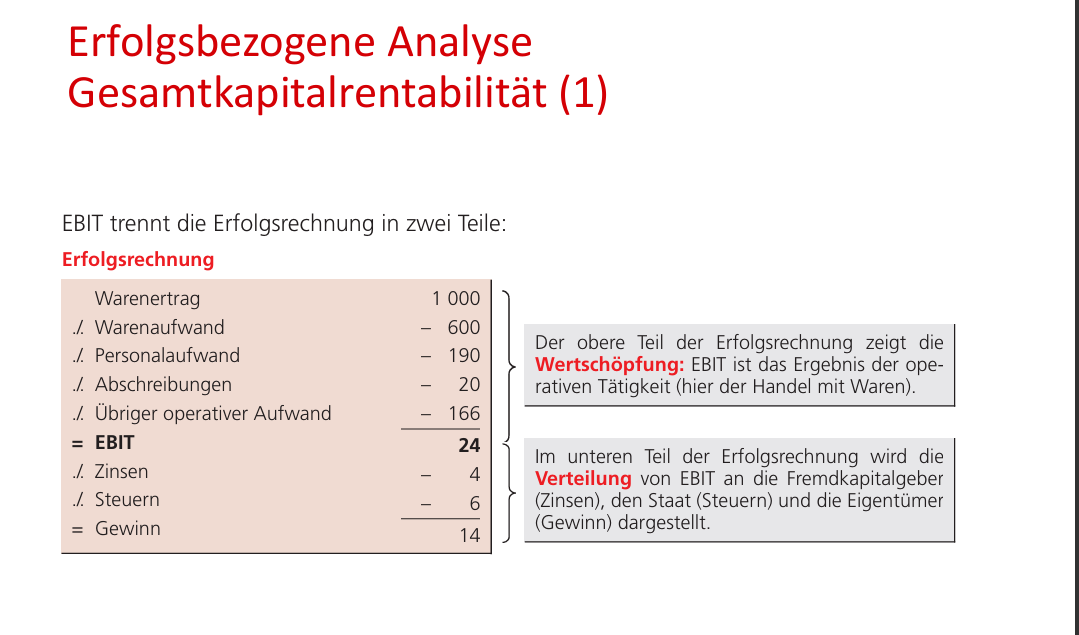
2. Warum EBIT? EBIT teilt die Erfolgsrechnung in zwei Teile (Buch S. 77, Folie 23)
Teil | Was zeigt er? | Beispiel 1 |
|---|---|---|
Oben: Wertschöpfung | Was hat die Firma mit ihrem Geschäft erwirtschaftet (hier: Handel mit Waren)? | 1'000 – 600 – 190 – 20 – 166 = EBIT 24 |
Unten: Verteilung | Wer bekommt etwas vom EBIT? | Zinsen 4 → FK-Geber · Steuern 6 → Staat · Gewinn 14 → Eigentümer |
→ EBIT gehört allen, die Kapital gegeben haben. Darum teilt man durch das Gesamtkapital.
3. Was zeigt sie?
Sie zeigt, wie gut der Betrieb selbst arbeitet. Die Frage, wie er finanziert ist, spielt dabei keine Rolle.
Beispiel E und F (Karte 5): Beide Firmen haben den gleichen Laden, aber eine andere Finanzierung.
E (viel EK) | F (viel FK) | ||
|---|---|---|---|
GK-Rendite | 9 % | 9 % | gleich: Beide Betriebe leisten gleich viel. |
EK-Rendite | 10 % | 25 % | verschieden, aber nur wegen der Finanzierung |
→ Will man wissen, welcher Betrieb besser arbeitet, nimmt man die GK-Rendite. Die EK-Rendite wird durch die Finanzierung (den Hebel) verzerrt.
→ Darum kann man mit der GK-Rendite Firmen fair vergleichen, auch wenn sie ganz unterschiedlich finanziert sind.
4. Wann ist sie gut?
Faustregel: 6–10 % gilt als gut.
Die GK-Rendite liegt in der Praxis meist zwischen dem FK-Zins und der EK-Rendite:
Reihenfolge | Was ist das? | Risiko | Beispiel 1 |
|---|---|---|---|
1. FK-Zins (am tiefsten) | Was die Bank bekommt | klein | 4 % |
2. GK-Rendite (in der Mitte) | Was der ganze Betrieb verdient | mittel | 12 % |
3. EK-Rendite (am höchsten) | Was die Eigentümer bekommen | gross | 14 % |
Warum diese Reihenfolge?
Die Bank trägt wenig Risiko und bekommt darum am wenigsten.
Die Eigentümer tragen das grösste Risiko und wollen darum am meisten (Risikoprämie, Karte 4).
Das GK besteht aus FK und EK. Darum liegt seine Rendite dazwischen.
Beispiel 1 liegt mit 12 % sogar über der Faustregel. Das ist sehr gut.
Merksatz: Bank am wenigsten, Eigentümer am meisten, der Betrieb (GK) in der Mitte.
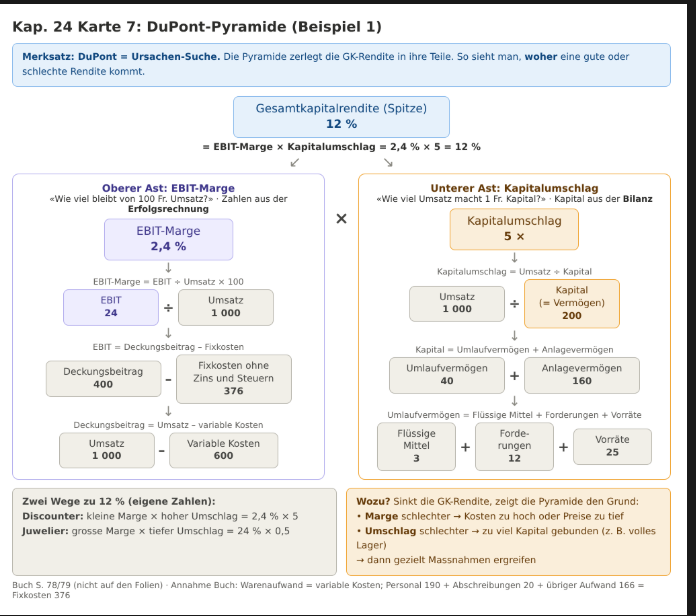
Was ist die DuPont-Pyramide, und wie zerlegt man die GK-Rendite? (nicht in folien aber in buch!) schau ob in aufgaben vorkommt
Antwort:
Merksatz: DuPont = Ursachen-Suche. Die Pyramide zerlegt die GK-Rendite in ihre Teile. So sieht man, woher eine gute oder schlechte Rendite kommt.
Hauptformel:
GK-Rendite = EBIT-Marge × Kapitalumschlag = 2,4 % × 5 = 12 %
Teil | Frage | Formel | Beispiel 1 |
|---|---|---|---|
EBIT-Marge | Wie viel bleibt von 100 Fr. Umsatz? | EBIT ÷ Umsatz × 100 | 24 ÷ 1'000 × 100 = 2,4 % |
Kapitalumschlag | Wie viel Umsatz macht 1 Fr. Kapital? | Umsatz ÷ Kapital | 1'000 ÷ 200 = 5 |
Weiter zerlegen:
EBIT 24 = Deckungsbeitrag 400 – Fixkosten 376
Deckungsbeitrag 400 = Umsatz 1'000 – variable Kosten 600
Kapital 200 = UV 40 + AV 160
UV 40 = Flüssige Mittel 3 + Forderungen 12 + Vorräte 25
Wozu? Sinkt die GK-Rendite, zeigt die Pyramide den Grund:
Die Marge ist schlechter → die Kosten sind zu hoch oder die Preise zu tief.
Der Umschlag ist schlechter → es ist zu viel Kapital gebunden (z. B. ein volles Lager).
Alltag (eigene Zahlen): Zwei Wege führen zu 12 %:
Discounter: kleine Marge × hoher Umschlag = 2,4 % × 5
Juwelier: grosse Marge × tiefer Umschlag = 24 % × 0,5
Gut zu wissen:
Der Chemiekonzern DuPont hat die Pyramide 1905 entwickelt. Sie ist das bekannteste Kennzahlensystem.
Die GK-Rendite steht an der Spitze der Pyramide.
Annahme im Buch: Der Warenaufwand gilt als variable Kosten. Personal, Abschreibungen und übriger Aufwand gelten als Fixkosten (190 + 20 + 166 = 376).
Bild: Bild_K24_Karte7_DuPont.png
Analyse C Bruttogewinnmarge
Was zeigt die Bruttogewinnmarge, und wie beurteilt man sie? (nicht folien)
Merksatz: Wie viel bleibt vom Verkaufspreis, nachdem die Ware bezahlt ist?
Rechnen:
Bruttogewinnmarge = Bruttogewinn ÷ Umsatz × 100 = 400 ÷ 1'000 × 100 = 40 %
Bruttogewinn = Umsatz – Warenaufwand. Er heisst auch Rohgewinn.
Die Marge ist die Differenz zwischen Einstandswert (Einkauf) und Verkaufswert, in Prozent vom Umsatz.
Alltag: Ein Velohändler kauft ein Velo für 600 Fr. und verkauft es für 1'000 Fr.
Verkaufspreis (Umsatz) | 1'000 |
|---|---|
./. Einkauf (Warenaufwand) | – 600 |
= Bruttogewinn | 400 → 40 % |
Mit diesen 400 Fr. muss er alle Gemeinkosten zahlen (Miete, Löhne, Strom) und dann noch Gewinn machen.
Was zeigt sie?
Sie zeigt, ob vom Verkauf genug übrig bleibt, um alles andere zu bezahlen:
zuerst die Gemeinkosten (Miete, Löhne, Strom)
und danach noch einen Gewinn
Darum hilft sie bei zwei Entscheiden (Kosten- und Preispolitik):
Müssen wir günstiger einkaufen?
Müssen wir die Verkaufspreise ändern?
Wie beurteilt man sie?
Ist 40 % gut? Das kann man allein nicht sagen. Man braucht immer einen Vergleich:
1. Mit früher (Zeit)
Letztes Jahr 40 %, dieses Jahr 35 % → schlechter geworden.
Warum? Vielleicht ist der Einkauf teurer geworden, oder wir haben die Preise gesenkt.
2. Mit anderen (Branche)
Andere Velohändler haben 45 %, wir nur 40 % → wir sind schwächer.
Benchmark heisst: Man vergleicht sich mit dem Besten der Branche.
Gut zu wissen:
Den Bruttogewinn gibt es vor allem im Handel: Ware einkaufen und teurer weiterverkaufen.
Eine Fabrik kauft keine fertige Ware, sondern stellt sie selbst her. Dort gilt: Bruttogewinn = Verkaufsertrag – Herstellkosten.
Merksatz: Die Marge zeigt, wie viel Luft für Gemeinkosten und Gewinn bleibt. Beurteilen kann man sie nur im Vergleich: mit früher und mit anderen.
Analyse D EBIT-Marge (nciht folien)
Was zeigt die EBIT-Marge, und warum ist sie gut für den Vergleich zwischen Firmen?
Merksatz: Die EBIT-Marge zeigt, wie gut die Firma in ihrem Geschäft ist, also z. B. im Velos verkaufen.
1. Rechnen
EBIT-Marge = EBIT ÷ Umsatz × 100 = 24 ÷ 1'000 × 100 = 2,4 %
→ Von 100 Fr. Umsatz bleiben aus dem Geschäft 2.40 Fr.
2. Wo steht EBIT in der Erfolgsrechnung?
Umsatz | 1'000 |
./. alle Kosten des Geschäfts (Ware, Personal, Abschreibungen, übriger Aufwand) | – 976 |
= EBIT ← hier misst man die EBIT-Marge | 24 |
./. Zinsen, die die Firma der Bank zahlt (Zinsaufwand) | – 4 |
+ Zinsen, die die Firma von der Bank bekommt (Finanzertrag), falls vorhanden | |
./. Steuern | – 6 |
= Gewinn | 14 |
→ EBIT steht vor den Zinsen. Die EBIT-Marge lässt darum beide Zinsen weg:
die Zinsen, die die Firma zahlt (für Kredite)
die Zinsen, die die Firma bekommt (aus Geldanlagen)
Im Buch heisst das: «ohne Berücksichtigung des Finanzergebnisses».
3. Warum ist das fair? Beispiel mit drei Velohändlern (eigene Zahlen)
Alle drei verkaufen Velos genau gleich gut. Sie unterscheiden sich nur beim Geld:
A: kein Kredit, kein Erspartes | B: grosser Kredit | C: viel Geld auf dem Sparkonto | |
|---|---|---|---|
Umsatz | 1'000 | 1'000 | 1'000 |
EBIT (Geschäft) | 24 | 24 | 24 |
Zinsen an die Bank | 0 | – 10 | 0 |
Zinsen von der Bank | 0 | 0 | + 10 |
Gewinn (ohne Steuern) | 24 | 14 | 34 |
Gewinnmarge | 2,4 % | 1,4 % | 3,4 % |
EBIT-Marge | 2,4 % | 2,4 % | 2,4 % |
Nach der Gewinnmarge wäre C am besten und B am schlechtesten. Das stimmt aber nicht, denn alle verkaufen gleich gut.
Die EBIT-Marge zeigt es richtig: Alle haben 2,4 %.
Echtes Beispiel Roche: 12 % des Gewinns kamen aus Geldanlagen und nicht aus Medikamenten.
4. Wer braucht EBIT?
Investoren und Banken immer häufiger. Mit EBIT bildet man zwei Kennzahlen:
EBIT ÷ Gesamtkapital = GK-Rendite
EBIT ÷ Umsatz = EBIT-Marge
5. Beurteilung: drei Vergleiche
Vergleich | Beispiel | Was lernt man? |
|---|---|---|
Branche | Migros 4 %, Roche 31 % | Nur Firmen der gleichen Branche vergleichen. |
Bereiche einer Firma | Fenster 0,6 %, Klimatechnik 14,2 % | Man sieht, welcher Bereich Geld bringt. Darum gibt es die Segmentberichterstattung. |
Über die Jahre | Nestlé: 15,3 % → 17,6 % | Steigt die Marge, ist das ein Frühzeichen, dass es der Firma gut geht (vorlaufender Indikator). |
Merksatz: Die EBIT-Marge zeigt nur das Geschäft. Zinsen zahlen und Zinsen bekommen zählen nicht. Darum ist der Vergleich fair.
Analyse E Gewinn-marge (nciht folien)
Was zeigt die Gewinnmarge, und für wen ist sie wichtig?
Merksatz: Die Gewinnmarge zeigt, wie viel von 100 Fr. Umsatz ganz am Schluss in der Tasche der Eigentümer landet.
1. Rechnen
Gewinnmarge = Gewinn ÷ Umsatz × 100 = 14 ÷ 1'000 × 100 = 1,4 %
→ Von 100 Fr. Umsatz bleiben am Schluss 1.40 Fr.
2. Wo steht der Gewinn in der Erfolgsrechnung? Ganz unten, nachdem alles bezahlt ist:
Umsatz | 1'000 |
./. alle Kosten des Geschäfts | – 976 |
= EBIT | 24 |
./. Zinsen | – 4 |
./. Steuern | – 6 |
= Gewinn ← hier misst man die Gewinnmarge | 14 |
3. Für wen? Für den Investor (Aktionär, Eigentümer). Für ihn zählt nur, was unter dem Strich übrig bleibt, also das Geld, das wirklich ihm gehört.
Marge | Frage | Für wen? |
|---|---|---|
EBIT-Marge | Wie gut ist das Geschäft? | Vergleich zwischen Firmen |
Gewinnmarge | Wie viel bekomme ich am Schluss? | Investor |
4. Beurteilung: zwei Vergleiche
Vergleich | Beispiel aus dem Buch | Was lernt man? |
|---|---|---|
Branche | Die meisten Werte liegen bei 1–5 %. Detailhandel 2,2 %, Autogewerbe 1,3 %, Chemie 36,2 %, Gastgewerbe –5,3 % | Sehr branchenabhängig. Minus heisst Verlust: Das Gastgewerbe verliert pro 100 Fr. Umsatz 5.30 Fr. |
Über die Jahre | Amazon: 2015 –0,2 % → 2020 6,7 % | Von Verlust zu Gewinn: Die Entwicklung ist gut. |
Die drei Margen im Überblick» (Karte 10)
Alle drei Margen gehen gleich: eine Stufe der Erfolgsrechnung ÷ Umsatz × 100. Man geht die Erfolgsrechnung von oben nach unten durch:
Erfolgsrechnung | Betrag | Marge | Von 100 Fr. Umsatz bleiben | Wozu? |
|---|---|---|---|---|
Umsatz | 1'000 | 100 Fr. | ||
./. Warenaufwand | – 600 | |||
= Bruttogewinn | 400 | C: 400 ÷ 1'000 = 40 % | 40 Fr. | Reicht es für die Gemeinkosten und den Gewinn? |
./. Personal, Abschreibungen, übriger Aufwand | – 376 | |||
= EBIT | 24 | D: 24 ÷ 1'000 = 2,4 % | 2.40 Fr. | Wie gut ist das Geschäft? |
./. Zinsen und Steuern | – 10 | |||
= Gewinn | 14 | E: 14 ÷ 1'000 = 1,4 % | 1.40 Fr. | Was hat der Eigentümer am Schluss? |
Merksatz: Mit jeder Stufe nach unten sind mehr Kosten abgezogen. Darum wird die Marge immer kleiner: 40 % → 2,4 % → 1,4 %.
Abgleich: Buch S. 81 ist vollständig drin. Auf den Folien steht die Gewinnmarge nur als Name (Folie 16). Die Zahlen der Branchen und Firmen musst du nicht auswendig lernen, nur «meist 1–5 %».
Damit ist Kapitel 24 fertig.
Kapitel 24 im Überblick: Welche Kennzahlen gibt es, wie rechnet man sie, und was zeigen sie?
Kennzahl | Formel | Beispiel 1 | Was zeigt sie? | Gut ist / Beurteilung |
|---|---|---|---|---|
Kapitalrentabilität | Ergebnis ÷ Kapital aus der Bilanz | |||
A EK-Rendite | Gewinn ÷ EK × 100 | 14 ÷ 100 = 14 % | Was verdienen die Eigentümer mit ihrem Geld? | 8–10 % (Folie) bzw. 8–12 % (Buch) = FK-Zins + 4–6 % Risikoprämie |
B GK-Rendite | EBIT ÷ GK × 100 | 24 ÷ 200 = 12 % | Was verdient 1 Fr. im Betrieb? | 6–10 %, liegt zwischen FK-Zins und EK-Rendite |
«FK-Rendite» | Zinsen ÷ FK × 100 | 4 ÷ 100 = 4 % | Was bekommt die Bank? | am tiefsten |
Hebel und Ursachen | ||||
Leverage-Effekt | GK-Rendite mit FK-Zins vergleichen | E: 10 %, F: 25 % | Mehr FK verstärkt die EK-Rendite, nach oben und nach unten | GK-Rendite > Zins → positiv; < Zins → negativ |
DuPont | GK-Rendite = EBIT-Marge × Kapitalumschlag | 2,4 % × 5 = 12 % | Ursachen-Suche: Marge oder Umschlag? | nur im Buch |
Umsatzrentabilität | Ergebnis ÷ Umsatz | |||
C Bruttogewinnmarge | Bruttogewinn ÷ Umsatz × 100 | 400 ÷ 1'000 = 40 % | Was bleibt nach dem Wareneinkauf? | Vergleich mit früher und mit der Branche |
D EBIT-Marge | EBIT ÷ Umsatz × 100 | 24 ÷ 1'000 = 2,4 % | Note fürs Geschäft, ohne Zinsen | Branche, Bereiche, Jahre |
E Gewinnmarge | Gewinn ÷ Umsatz × 100 | 14 ÷ 1'000 = 1,4 % | Was hat der Eigentümer am Schluss? | meist 1–5 % |
Kapitel 25
Cashflow analyse
Was ist der Cashflow, was zeigt er, und wie ist die Geldflussrechnung aufgebaut?
1. Was ist der Cashflow?
Der Cashflow ist das Geld (die Liquidität), das eine Firma aus ihrer Betriebstätigkeit selbst erarbeitet.
Er ist die wichtigste Finanzierungsquelle einer Firma und darum zentral, um die finanzielle Lage zu beurteilen.
2. Wozu braucht man ihn?
Er zeigt, ob die Firma aus eigener Kraft, also ohne neues FK oder EK von aussen:
Investitionen finanzieren kann
Gewinne ausschütten kann
Schulden zurückzahlen kann
3. Wo steht er? In der Geldflussrechnung
Die Geldflussrechnung teilt alle Geldflüsse in drei Bereiche auf (Fussnote S. 82, Folie 26):
Bereich | Inhalt |
|---|---|
1. Betriebstätigkeit | Geld aus dem eigentlichen Geschäft = Cashflow (operativer Cashflow) |
2. Investitionstätigkeit | Kauf und Verkauf von Anlagevermögen |
→ Free Cashflow | Betriebs-CF – Investitions-CF |
3. Finanzierungstätigkeit | Geld von und an die Kapitalgeber: Kredite aufnehmen oder zurückzahlen, Aktienkapital, Dividenden |
= Veränderung der flüssigen Mittel | Hat die Firma am Ende mehr oder weniger Geld? |
So sieht man auf einen Blick, ob das Geld aus dem Geschäft für Investitionen, Dividenden und Schuldentilgung reicht.
4. Cashflow-Kennzahlen (Folie 24)
Für weitere Infos zur Finanzlage bildet man vier Kennzahlen (nächste Karten):
A Cashflow/Investitions-Verhältnis
B Verschuldungsfaktor
C Zinsdeckungsfaktor
D Cashflow-Marge
Merksatz: Der Cashflow ist selbst erarbeitetes Geld. Die Geldflussrechnung zeigt, wofür es reicht: investieren, ausschütten, Schulden tilgen.
Berechnung
A Cashflow/Investitions-Verhältnis
B Verschuldungsfaktor
C Zinsdeckungsfaktor
D Cashflow-Marge
Ja, im Buch rechnet man die Effektivverschuldung immer so:
Beispiel 1 | |
|---|---|
Fremdkapital (kurz- und langfristig) | 50 |
./. Flüssige Mittel | – 3 |
./. Kurzfristige Forderungen | – 11 |
= Effektivverschuldung | 36 |
Ja, genau. «Cashflow» heisst bei allen vier Kennzahlen immer der Geldfluss aus Betriebstätigkeit (der operative Cashflow), im Beispiel also die 20.
NEttoinvets= CF invest

A Analyse zu
A Cashflow/Investitions-Verhältnis
Frage: Was zeigt das Cashflow/Investitions-Verhältnis, wie rechnet man es, und wann ist es gut?
1. Was zeigt es?
Ob die Firma genug Cashflow erarbeitet, um ihre Investitionen selbst zu bezahlen.
2. Rechnen
Cashflow/Investitions-Verhältnis = Cashflowbetrieb ÷ CF Nettoinvestitionen × 100 = 20 ÷ 10 × 100 = 200 %
→ Der Cashflow deckt die Investitionen doppelt.
3. Wann ist es gut?
Wert | Bedeutung |
|---|---|
deutlich über 100 % ✔ | Die Firma zahlt die Investitionen selbst, und es bleibt Geld übrig für Gewinnausschüttungen und Schuldenrückzahlungen |
unter 100 % ✘ | Der Cashflow reicht nicht für die Investitionen. Die Firma muss verzinsliches FK aufnehmen oder gewinnberechtigtes EK beschaffen |
Warum deutlich über 100 %? Der Cashflow muss nicht nur die Investitionen bezahlen, sondern auch die Dividenden und die Schuldentilgung.
4. Zusammenhang mit dem Free Cashflow
Free Cashflow = Cashflowbetireb – Nettoinvestitionen = 20 – 10 = 10
Dieses Geld steht nach den Investitionen frei für Dividenden und Schuldentilgung zur Verfügung.
Eine Firma ist grundsätzlich nur dann etwas wert, wenn sie langfristig einen positiven Free Cashflow erwirtschaftet.
5. Beispiel 2: Migros (Buch S. 84, Folie 27)
Das Wachstum der Migros hängt vor allem davon ab, wie viel Cashflow sie erarbeitet.
Die Migros schüttet keine Gewinne aus und muss keine Schulden tilgen. Darum steht der ganze Cashflow für Investitionen zur Verfügung.
In der Grafik sieht man: Investitionen und Cashflow steigen fast parallel (Jahr 1: Cashflow 418 / Investitionen 441; Jahr 10: 843 / 1'008). Die Migros investiert also ungefähr so viel, wie sie verdient.
Merksatz: Cashflow ÷ Investitionen sollte deutlich über 100 % liegen. Der Rest ist der Free Cashflow für Dividenden und Schulden.

Analyse zu Verschuldungsfaktor
Was zeigt der Verschuldungsfaktor, und wann ist er gut?
1. Was zeigt er?
Der Verschuldungsfaktor gibt an, wievielmal (wie manches Jahr) der letzte Cashflow erar beitet werden müsste, bis die Effektivverschuldung abbezahlt wäre.
2. Rechnen
Verschuldungsfaktor = Effektivverschuldung ÷ Cashflow = 36 ÷ 20 = 1,8
→ Nach 1,8 Jahren wären die echten Schulden abbezahlt.
(Effektivverschuldung = FK – flüssige Mittel – kurzfristige Forderungen = 50 – 3 – 11 = 36)
3. Wann ist er gut?
Je tiefer, desto sicherer für die Gläubiger.
Aus Sicht der Kreditgeber gilt: bis 5 = sehr gut.
4. Warum ist er im Zeitvergleich so aussagekräftig?
Die Idee: In einer Krise passieren zwei schlechte Dinge gleichzeitig, und beide treiben den Verschuldungsfaktor nach oben:
Weniger Geld kommt herein: Die Kunden kaufen weniger, darum sinkt der Cashflow.
Die Schulden steigen: Die Rechnungen müssen trotzdem bezahlt werden. Die Firma braucht dafür ihr Bargeld auf oder nimmt einen Kredit auf, darum steigt die Effektivverschuldung.
Schritt für Schritt (eigene Zahlen):
Rechnung | Verschuldungsfaktor | |
|---|---|---|
Normales Jahr | 36 ÷ 20 | 1,8 |
Nur der Cashflow sinkt (20 → 10) | 36 ÷ 10 | 3,6 |
Nur die Schulden steigen (36 → 45) | 45 ÷ 20 | 2,25 |
Krise: beides zusammen | 45 ÷ 10 | 4,5 |
→ Kommt beides zusammen, verstärken sich die Effekte. Der Faktor steigt von 1,8 auf 4,5, also auf das 2,5-Fache. Das meint das Buch mit «überproportional».
Warum ist das nützlich? Weil der Faktor so stark reagiert, sieht man eine Krise im Vergleich über mehrere Jahre früh und deutlich. Er ist wie ein Warnlicht. Darum nutzen ihn Banken zur Insolvenzprognose.
5. Praxis
Der Verschuldungsfaktor ist in der Praxis sehr beliebt für die Bonitätsbeurteilung und die Kreditüberwachung, weil er sich für den Kreditgeber vorzüglich zur Insolvenzprognose eignet (Insolvenz = Zahlungsunfähigkeit)
Merksatz: In der Krise sinkt der Cashflow, und die Schulden steigen. Der Verschuldungsfaktor schlägt doppelt aus und zeigt die Gefahr früh.
Analyse Zinsdeckungsfaktor
Frage: Was zeigt der Zinsdeckungsfaktor, und wann ist er gut?
1. Was zeigt er?
Wie gut die Firma die Zinsen für das FK aus ihrer Geschäftstätigkeit bezahlen kann.
2. Rechnen
Zinsdeckungsfaktor = Cashflow vor Zinsen ÷ Zinsen = (20 + 2) ÷ 2 = 11
→ Das Geld aus dem Geschäft reicht 11-mal, um die Zinsen zu bezahlen.
Warum «vor Zinsen»? Im Cashflow 20 sind die Zinsen schon abgezogen. Man will aber wissen, wie viel Geld zum Bezahlen der Zinsen da war. Darum zählt man sie wieder dazu.
3. Wann ist er gut?
Je höher, desto sicherer für den Kreditgeber.
Über 5 = sehr gut.
4. Unterschied zum Verschuldungsfaktor
Unterschied, besser erklärt:
Verschuldungsfaktor | Zinsdeckungsfaktor | |
|---|---|---|
Frage | Wie lange dauert es, bis alle echten Schulden abbezahlt sind? | Reicht das Geld jedes Jahr locker für die Zinsen? |
Schaut auf | den ganzen Schuldenberg (Höhe der Schulden) | die jährliche Zinslast, die die Schulden kosten |
Formel | Effektivverschuldung ÷ Cashflow | Cashflow vor Zinsen ÷ Zinsen |
Beispiel 1 | 36 ÷ 20 = 1,8 Jahre | 22 ÷ 2 = 11-mal |
Gut ist | tief, bis 5 sehr gut | hoch, über 5 sehr gut |
Warum? | Wenige Jahre heisst: schnell schuldenfrei | Viele Male heisst: Die Zinsen sind problemlos gedeckt |
Praxis | Bonität, Kreditüberwachung, Insolvenzprognose | Bonität, Kreditüberwachung |
Warum braucht man beide? Gleich hohe Schulden können wenig oder viel Zins kosten. Es kommt auf den Zinssatz an:
Schulden 100 zu 1 % → 1 Fr. Zins pro Jahr
Schulden 100 zu 8 % → 8 Fr. Zins pro Jahr
Der Verschuldungsfaktor sieht nur die 100 Schulden. Der Zinsdeckungsfaktor sieht, wie stark die Zinsen jedes Jahr belasten.
Eselsbrücke:
Verschuldungsfaktor = Jahre bis schuldenfrei → wenige sind gut.
Zinsdeckungsfaktor = wie oft die Zinsen gedeckt sind → oft ist gut.
5. Praxis
Er wird häufig für die Bonitätsbeurteilung und die Kreditüberwachung eingesetzt.
Merksatz: Zinsdeckung = Wie oft reicht das Geld für die Zinsen? Hoch ist gut, über 5 ist sehr gut.
Analyse Cashflow-Marge
Frage: Was zeigt die Cashflow-Marge, und warum heisst sie «Mutter aller Cashflow-Kennzahlen»?
1. Was zeigt sie?
Wie viel Prozent des Umsatzes als Geldzufluss übrig bleibt. Sie gehört zur Umsatzanalyse.
2. Rechnen
Cashflow-Marge = Cashflow ÷ Umsatz × 100 = 20 ÷ 200 × 100 = 10 %
→ Von 100 Fr. Umsatz fliessen 10 Fr. als Geld in die Firma.
3. Warum «Mutter aller Cashflow-Kennzahlen»?
Der Cashflow entsteht durch das Geschäft, also aus dem Umsatz. Ist die Cashflow-Marge zu klein, gibt es zu wenig Cashflow. Dann sind meist auch alle anderen Cashflow-Kennzahlen ungenügend:
Cashflow/Investitions-Verhältnis zu tief
Verschuldungsfaktor zu hoch
Zinsdeckungsfaktor zu tief
4. Wann ist sie gut?
Sie ist sehr branchenabhängig. Eine «richtige» Höhe gibt es nicht.
Man beurteilt sie im Branchenvergleich und vor allem mit der Entwicklung über mehrere Jahre.
Merksatz: Cashflow-Marge = Geld pro 100 Fr. Umsatz. Ist sie schwach, sind alle Cashflow-Kennzahlen schwach.
Überblick K 25
Frage: Die vier Cashflow-Kennzahlen im Überblick: Formel, Beispiel 1, wann gut?
Antwort:
Kennzahl | Formel | Beispiel 1 | Gut ist |
|---|---|---|---|
A Cashflow/Investitions-Verhältnis | Cashflow ÷ Nettoinvestitionen × 100 | 20 ÷ 10 = 200 % | deutlich über 100 % |
B Verschuldungsfaktor | Effektivverschuldung ÷ Cashflow | 36 ÷ 20 = 1,8 | tief, bis 5 sehr gut |
C Zinsdeckungsfaktor | Cashflow vor Zinsen ÷ Zinsen | 22 ÷ 2 = 11 | hoch, über 5 sehr gut |
D Cashflow-Marge | Cashflow ÷ Umsatz × 100 | 20 ÷ 200 = 10 % | branchenabhängig, Entwicklung über Jahre |
Merksatz: B ist der Einzige, bei dem tief gut ist. Bei B und C ist die Grenze beide Male 5.
Kapitel 26 Aktivitäts-Analyse
Was sind Aktivitätskennzahlen (Umschlagskennzahlen), und wie funktionieren sie?
1. Definition (Buch S. 86)
«Aktivitätskennzahlen oder Umschlagskennzahlen bestehen grundsätzlich aus einer Erfolgsgrösse dividiert durch eine Bilanzgrösse. Sie geben Aufschluss über die Qualität der Bewirtschaftung des Nettoumlaufvermögens und die betriebliche Kapitalnutzung. Im Allgemeinen gelten höhere Umschlagshäufigkeiten als besser.»
Beispiel: der Glacé-Stand
Lena und Tim haben beide einen Glacé-Stand. Im Sommer verkaufen beide Glacé für 120 Fr.
Lena kauft jede Woche nur so viel Glacé ein, wie sie braucht. In ihrer Kühltruhe liegt im Durchschnitt Glacé für 10 Fr.
Tim füllt seine Truhe immer ganz voll. Bei ihm liegt im Durchschnitt Glacé für 40 Fr. drin.
Lena | Tim | |
|---|---|---|
Verkauft im Sommer (Erfolgsgrösse) | 120 Fr. | 120 Fr. |
Glacé in der Truhe (Bilanzgrösse) | 10 Fr. | 40 Fr. |
Umschlag = 120 ÷ Truhe | 12-mal | 3-mal |
Lenas Truhe wird im Sommer 12-mal leer verkauft und wieder aufgefüllt, Tims Truhe nur 3-mal.
Wer macht es besser? Lena.
Bei Tim stecken 40 Fr. Taschengeld in der Truhe. Damit kann er nichts anderes kaufen, und die Glacé kann alt werden.
Lena braucht nur 10 Fr. Die anderen 30 Fr. kann sie für etwas anderes
Das Nettoumlaufvermögen kennst du aus Kapitel 23: vor allem Forderungen, Vorräte und Verbindlichkeiten L+L. «Bewirtschaftung» heisst, wie gut die Firma diese Posten steuert:
2. Immer zwei Schritte
Umschlag = wie oft pro Jahr? → Erfolgsgrösse ÷ Ø Bilanzgrösse
Tage = 360 ÷ Umschlag
3. Die drei Kennzahlen
① Umschlag | ② Tage | |
|---|---|---|
A Forderungen L+L | (Kredit-)Warenertrag ÷ Ø Forderungen L+L = 720 ÷ 72 = 10-mal | Zahlungsfrist Kunden = 360 ÷ 10 = 36 Tage |
B Lager | Warenaufwand ÷ Ø Warenvorrat = 420 ÷ 70 = 6-mal | Lagerdauer = 360 ÷ 6 = 60 Tage |
C Verbindlichkeiten L+L | (Kredit-)Wareneinkäufe ÷ Ø Verbindlichkeiten L+L = 424 ÷ 53 = 8-mal | Zahlungsfrist Lieferanten = 360 ÷ 8 = 45 Tage |
4. Die Durchschnitte (Ø) aus beiden Bilanzen, (20_1 + 20_2) ÷ 2:
Forderungen: (70 + 74) ÷ 2 = 72
Warenvorrat: (68 + 72) ÷ 2 = 70
Verbindlichkeiten: (50 + 56) ÷ 2 = 53
5. Fussnoten
Alle Einkäufe und Verkäufe erfolgen auf Kredit.
360 Tage nimmt man in Schulbeispielen, in der Praxis 365.
Wareneinkäufe = Warenaufwand 420 + Vorratszunahme 4 (72 – 68) = 424. Man braucht die Einkäufe, weil die Schulden bei den Lieferanten aus den Einkäufen entstehen.
Merksatz: Zuerst der Umschlag (wie oft pro Jahr), dann 360 ÷ Umschlag = Tage. Immer mit dem Durchschnitt aus zwei Bilanzen rechnen.
Bild: Bild_K26_S86_Berechnung.png
Was die Zahlen bedeuten und wie man sie beurteilt, kommt auf S. 87–89. Schick mir die nächste Seite, wenn du so weit bist.

Analyse Forderunge k 26
Frage: Worauf achtet man bei den Forderungen L+L, welcher Zielkonflikt entsteht, und wie rechnet man die Zahlungsfrist der Kunden direkt?
1. Worauf achtet man? (Buch S. 87)
«Bei der Bewirtschaftung der Forderungen L+L muss vor allem darauf geachtet werden, dass die Kunden die eingeräumten Zahlungsfristen einhalten.»
Gilt «30 Tage netto», sollte die durchschnittliche Zahlungsfrist der Kunden nicht wesentlich über 30 Tagen liegen.
Im Beispiel sind es 36 Tage. Die Kunden zahlen also im Schnitt 6 Tage zu spät.
2. Zielkonflikt
Buchhalter | Verkäufer |
|---|---|
will säumige Kunden sofort mahnen, sobald die Frist vorbei ist | verzichtet lieber auf die Mahnung, weil er den Kunden nicht verärgern oder verlieren will |
Lösung: Die Boni der Verkäufer richten sich nicht nach dem Umsatz, sondern nach den eingegangenen Kundenzahlungen. Dann will auch der Verkäufer, dass die Kunden pünktlich zahlen.
3. Zahlungsfrist Kunden direkt rechnen (ohne Umschlag)
Formel: Zahlungsfrist Kunden = Ø Forderungen L+L ÷ Ø Umsatz pro Tag
Schritt für Schritt:
Ø Umsatz pro Tag = Warenertrag ÷ 360 = 720 ÷ 360 = 2. Die Kunden kaufen jeden Tag für 2 auf Rechnung.
Ø offene Forderungen = 72
72 ÷ 2 = 36 Tage. So viele Tage Umsatz sind noch nicht bezahlt.
Im Buch ist das als ein Bruch geschrieben: Ø Forderungen × 360 ÷ Warenertrag = 72 × 360 ÷ 720 = 36 Tage.
Grund (Fussnote): Statt durch den Doppelbruch (720 ÷ 360) zu teilen, multipliziert man mit dem Kehrwert, also × 360 ÷ 720.
4. Zwei Wege, gleiches Resultat
Weg | Rechnung |
|---|---|
Mit Umschlag (S. 86) | 720 ÷ 72 = 10-mal → 360 ÷ 10 = 36 Tage |
Direkt (S. 87) | 72 × 360 ÷ 720 = 36 Tage |
Merksatz: Zahlungsfrist Kunden = offene Forderungen ÷ Umsatz pro Tag. Sie soll nahe an der vereinbarten Frist liegen.
Analyse Lager
Worum geht es bei der Lagerbewirtschaftung, welcher Zielkonflikt besteht, und wie rechnet man die Lagerdauer direkt?
1. Worum geht es? (Buch S. 88)
«Bei der Lagerbewirtschaftung geht es um eine optimale Steuerung der Waren- und Materialflüsse sowie der Lagerhöhe.»
2. Warum ist das wichtig?
In der Praxis konnte schon mit einfachen Verbesserungen im Lager die EBIT-Marge deutlich gesteigert werden.
Viele Firmen konnten ihre Vorräte in kurzer Zeit um bis zu einen Drittel senken. Dadurch wurde Geld frei, so viel wie 10–30 % des Eigenkapitals oder 50–100 % der jährlichen Investitionen in Sachanlagen.
3. Zielkonflikt
Hohes Lager: Nachteile (Kosten) | Hohes Lager: Vorteile |
|---|---|
Zinsen auf dem Kapital, das im Lager steckt | grosse Auswahl, sofort lieferbar → mehr Umsatz |
Raumkosten und Personalkosten | in der Produktion: keine Unterbrüche, weil immer alles Material da ist |
Gefahr von Verderb und Überalterung |
4. Lagerdauer direkt rechnen (ohne Umschlag)
Formel: Lagerdauer = Ø Warenvorrat ÷ Ø Warenaufwand pro Tag
= Ø Warenvorrat × 360 ÷ Warenaufwand
= (70 × 360 )÷ 420 = 60 Tage
Die Logik dahinter: Pro Tag wird Ware für 420 ÷ 360 ≈ 1,17 verkauft (zum Einstandspreis). Das Lager von 70 reicht also für 70 ÷ 1,17 ≈ 60 Tage.
Warum Warenaufwand und nicht Umsatz? Das Lager ist zu Einstandspreisen bewertet, und der Warenaufwand auch. Der Umsatz enthält zusätzlich den Gewinnaufschlag und würde die Rechnung verfälschen. Im Buchtext steht zwar «Tagesumsatz», die Formel rechnet aber richtig mit dem Warenaufwand.
Weg | Rechnung |
|---|---|
Mit Umschlag (S. 86) | 420 ÷ 70 = 6-mal → 360 ÷ 6 = 60 Tage |
Direkt (S. 88) | 70 × 360 ÷ 420 = 60 Tage |
5. Grenzen der Kennzahl
Produktionsbetriebe: Die Formeln passen oft nicht. Die Vorräte bestehen dort aus Rohmaterial sowie unfertigen und fertigen Erzeugnissen, verkauft werden aber nur die fertigen. Besser beurteilt man dort die Vorräte in % vom Umsatz.
Extern und intern: Die Kennzahlen eignen sich für eine Grobanalyse von aussen. Im internen Controlling liefert die EDV genaue Daten pro Artikel oder Artikelgruppe (Verkaufsmengen, Margen, Lagerdauer).
Merksatz: Lagerdauer = Lager ÷ Warenaufwand pro Tag. Das Lager soll so klein wie möglich sein, aber so gross wie nötig.
Analyse
Verbindlichkeitene
Worauf achtet man bei den Verbindlichkeiten L+L, wann ist die Zahlungsfrist gegenüber den Lieferanten ein Warnsignal, und wie rechnet man sie direkt?
1. Worauf achtet man? (Buch S. 89)
«Die Überwachung der rechtzeitigen Erfüllung der Zahlungsverpflichtungen gehört zur Politik einer an langjährigen Geschäftsbeziehungen mit zuverlässigen Lieferanten interessierten Unternehmung.»
→ Wer gute, langjährige Lieferanten will, zahlt pünktlich.
2. Warnsignal für Aussenstehende
Steigt die Zahlungsfrist gegenüber den Lieferanten über die Jahre, kann das auf Liquiditäts- und Finanzierungsprobleme hindeuten.
Beispiel (eigene Zahlen): 30 Tage → 45 Tage → 60 Tage. Die Firma zahlt immer später, vermutlich weil das Geld fehlt.
3. Zahlungsfrist Lieferanten direkt rechnen (ohne Umschlag)
Formel: Zahlungsfrist Lieferanten = Ø Verbindlichkeiten L+L ÷ Ø Wareneinkauf pro Tag
= Ø Verbindlichkeiten L+L × 360 ÷ Wareneinkäufe
= 53 × 360 ÷ 424 = 45 Tage
Die Logik dahinter: Pro Tag kauft die Firma Ware für 424 ÷ 360 ≈ 1,18 ein. Offen sind 53, das entspricht 53 ÷ 1,18 ≈ 45 Tagen Einkauf, die noch nicht bezahlt sind.
Warum Wareneinkäufe und nicht Warenaufwand? Die Schulden bei den Lieferanten entstehen beim Einkauf.
Wareneinkäufe = Warenaufwand 420 + Vorratszunahme 4 = 424
Weg | Rechnung |
|---|---|
Mit Umschlag (S. 86) | 424 ÷ 53 = 8-mal → 360 ÷ 8 = 45 Tage |
Direkt (S. 89) | 53 × 360 ÷ 424 = 45 Tage |
Merksatz: Zahlungsfrist Lieferanten = wie lange wir zum Zahlen brauchen. Pünktlich zahlen ist wichtig. Wird die Frist Jahr für Jahr länger, ist das ein Warnsignal.
Was ist der Cash Cycle, und wie berechnet man die Kapitalbindungsdauer?
Antwort:
1. Was ist es? (Buch S. 89)
Der Cash Cycle zeigt den Zusammenhang von Zahlungsfrist Kunden, Lagerdauer und Zahlungsfrist Lieferanten. Er beantwortet die Frage: Wie lange ist das eigene Geld gebunden, von der Zahlung an den Lieferanten bis zur Zahlung des Kunden?
2. Ablauf im Beispiel
Tag 0: Die Ware wird eingekauft.
Tag 45: Wir bezahlen den Lieferanten, das Geld geht hinaus.
Tag 60: Die Ware wird verkauft, auf Rechnung.
Tag 96: Der Kunde zahlt, das Geld kommt herein.
3. Rechnen
Lagerdauer | 60 Tage |
+ Zahlungsfrist Kunden | 36 Tage |
./. Zahlungsfrist Lieferanten | – 45 Tage |
= Kapitalbindungsdauer | 51 Tage |
4. Bedeutung
51 Tage lang ist die Ware schon bezahlt, aber das Geld vom Kunden noch nicht da. Diese Zeit muss die Firma selbst finanzieren: Das Kapital ist gebunden und kostet Zins. Je kürzer, desto besser.
5. Drei Stellschrauben = Cashmanagement
Bereich | Kennzahl | Ziel |
|---|---|---|
Bewirtschaftung der Vorräte | Lagerdauer | kürzer → Ware schneller verkaufen |
Bewirtschaftung der Forderungen L+L | Zahlungsfrist Kunden | kürzer → Kunden zahlen schneller |
Bewirtschaftung der Verbindlichkeiten L+L | Zahlungsfrist Lieferanten | Frist ausnutzen, aber pünktlich zahlen |
Merksatz: Lager + Kunden – Lieferanten = so viele Tage steckt das eigene Geld fest.
Bild: Bild_K26_Cash_Cycle.png (das Bild von vorhin passt genau zu S. 89)

Was sagt das Buch zum Abschluss über die Bilanz- und Erfolgsanalyse: Nutzen, Grenzen, Einsatz?
1. Nutzen
Die Kennzahlen der Bilanz- und Erfolgsanalyse sind ein «robustes» Instrument zur finanziellen Beurteilung einer Firma. Sie werden weltweit eingesetzt und sind allgemein anerkannt.
2. Grenzen
Kennzahlen zeigen nur Zahlen. Ob das Management gut ist oder ob die Produkte in Zukunft noch gefragt sind, steht nicht direkt darin. Diese Faktoren sind für eine Firma aber mindestens so wichtig wie die Zahlen.
Trotzdem sind die Zahlen nützlich, denn gutes oder schlechtes Management zeigt sich am Ende in den Zahlen:
Gutes Management und gefragte Produkte bringen hohe Margen, viel Cashflow und eine hohe Rendite.
Veraltete Produkte führen dazu, dass Umsatz, Margen und Cashflow sinken und die Verschuldung steigt.
→ Die Kennzahlen sind wie ein Spiegel von Management und Marktposition.
3. Einsatz in der Finanzplanung
Eine Firma plant die nächsten Jahre mit einer Plan-Erfolgsrechnung, einer Plan-Bilanz und einer Plan-Geldflussrechnung. Diese Pläne sollte man immer mit Kennzahlen ergänzen:
Beurteilen: Zeigt der Plan z. B. eine EK-Rendite von 12 % und einen Verschuldungsfaktor von 3, sieht man sofort, ob der Plan gut ist.
Ziele setzen: Kennzahlen dienen als interne Zielwerte, z. B. «Der Verschuldungsfaktor soll unter 3 bleiben». Danach verfolgt man jedes Jahr, ob das Ziel erreicht wird.
4. Informatik
PCs, Tabellenkalkulation und Standardsoftware haben die Analyse stark erweitert. Banken nutzen schon lange eine IT-gestützte Bilanzanalyse und bauen sie in Richtung Expertensysteme und Decision Support aus.
Aber: Weil man nicht mehr von Hand rechnen muss, steigt die Gefahr einer oberflächlichen Anwendung. Fundiertes Grundlagenwissen bleibt darum wichtig.
5. Konzerne
Ein Konzern besteht aus einer Muttergesellschaft und mehreren Tochtergesellschaften. Der Abschluss einer einzelnen Tochter kann täuschen:
Tochter A hat viel Geld, Tochter B hohe Schulden. Innerhalb der Gruppe wird Geld hin- und hergeschoben.
Erst wenn man alle zusammen als eine Firma betrachtet (konsolidiert, also im Konzernabschluss), sieht man die echte finanzielle Lage der ganzen Gruppe.
6. Voraussetzung
Man muss genau wissen, was in jeder Kennzahl steckt, sonst zieht man falsche Schlüsse. Zum Beispiel:
Bei der EK-Rendite nimmt man den Gewinn nach Steuern.
Bei der Effektivverschuldung zieht man flüssige Mittel und Forderungen ab.
Software kann zwar rechnen, aber interpretieren muss man selbst. Weil heute niemand mehr von Hand rechnet, ist dieses Grundwissen besonders wichtig.
Merksatz: Kennzahlen sind ein bewährtes Werkzeug und ein Spiegel von Management und Markt. Man braucht sie in der Planung und bei Konzernen auf Konzernebene. Richtig deuten kann sie nur, wer weiss, was drinsteckt.
Prüfungsrelevanz: eher tief, weil es ein allgemeiner Ausblick ohne Formeln ist. Höchstens als Theoriefrage denkbar, z. B. «Nenne Grenzen der Kennzahlenanalyse».
Zusammenfassung K 26
Antwort:
Grundidee: Aktivitätskennzahlen = Erfolgsgrösse ÷ Bilanzgrösse. Sie zeigen, wie gut die Firma Kunden, Lager und Lieferanten im Griff hat. Höherer Umschlag = besser, weil weniger Geld gebunden ist.
Immer zwei Schritte:
Umschlag = wie oft pro Jahr
Tage = 360 ÷ Umschlag
Die Bestände nimmt man immer als Durchschnitt: Ø = (Anfang + Ende) ÷ 2.
Bereich | ① Umschlag | ② Tage | Gut ist |
|---|---|---|---|
A Forderungen L+L | Warenertrag ÷ Ø Forderungen = 720 ÷ 72 = 10-mal | Zahlungsfrist Kunden 360 ÷ 10 = 36 Tage | kurz, nicht wesentlich über der vereinbarten Frist |
B Lager | Warenaufwand ÷ Ø Warenvorrat = 420 ÷ 70 = 6-mal | Lagerdauer 360 ÷ 6 = 60 Tage | kurz, aber das Lager darf nicht leer sein |
C Verbindlichkeiten L+L | Wareneinkäufe ÷ Ø Verbindlichkeiten = 424 ÷ 53 = 8-mal | Zahlungsfrist Lieferanten 360 ÷ 8 = 45 Tage | pünktlich zahlen; steigt die Frist über die Jahre → Warnsignal |
Cash Cycle: Lagerdauer 60 + Zahlungsfrist Kunden 36 – Zahlungsfrist Lieferanten 45 = Kapitalbindungsdauer 51 Tage. Je kürzer, desto besser.
Wichtig:
Wareneinkäufe = Warenaufwand + Vorratszunahme = 420 + 4 = 424.
Zielkonflikt Forderungen: Der Buchhalter will mahnen, der Verkäufer nicht. Lösung: Boni nach Zahlungseingang.
Zielkonflikt Lager: Ein hohes Lager kostet (Zins, Raum, Personal, Verderb), bringt aber Auswahl und Umsatz.
Merksatz: Kunden schnell kassieren, Lager klein halten, Lieferanten pünktlich zahlen.
Bild: Bild_K26_Ueberblick.png
Damit sind die Karteikarten für die Kapitel 23–26 fertig. Die Gesamtzusammenfassung als PDF zum Ausdrucken mache ich dir, wann immer du willst.
Aufgabe 1 Moodle
Kap. 23 Moodle-Aufgabe: Bilanz rückwärts rechnen
Frage: Ermittle das Umlaufvermögen, das Anlagevermögen, das Eigenkapital, das langfristige FK und den Anlagedeckungsgrad 2 (ganze Zahlen).
Gesamtvermögen = TCHF 4'000
Intensität des Umlaufvermögens = 35 %
Liquiditätsgrad 2 = 75 %
Liquiditätsgrad 3 = 175 %
Eigenkapitalquote = 35 %
Antwort:
Schritt | Gesucht | Rechnung | Resultat |
|---|---|---|---|
1 | Umlaufvermögen | 35 % von 4'000 = 4'000 × 35 ÷ 100 | 1'400 |
2 | Anlagevermögen | Gesamtvermögen – UV = 4'000 – 1'400 | 2'600 |
3 | Eigenkapital | 35 % von 4'000 = 4'000 × 35 ÷ 100 | 1'400 |
4 | Kurzfristiges FK | mit LG 3: | 800 |
5 | Langfristiges FK | Gesmaktvermlgen=gesamptakpaitl , da bilanz waage ist | 1'800 |
6 | Anlagedeckungsgrad 2 | (EK + lfr. FK) ÷ AV × 100 = (1'400 + 1'800) ÷ 2'600 × 100 | 123 % |
Die fertige Bilanz:
Aktiven | Passiven | ||
|---|---|---|---|
Umlaufvermögen | 1'400 | Kurzfristiges FK | 800 |
Anlagevermögen | 2'600 | Langfristiges FK | 1'800 |
Eigenkapital | 1'400 | ||
Total | 4'000 | Total | 4'000 |
Achtung:
Das kurzfristige FK holst du mit dem LG 3, weil du dort das UV kennst. Der LG 2 wird nicht gebraucht.
Rückwärts rechnen: bekannter Wert ÷ seine % × 100.
Bild: keins nötig.
Kap. 23 Moodle-Aufgabe 5.1, Frage 2: Bilanz rückwärts rechnen
Frage: Ermittle das Anlagevermögen, das kurzfristige und das langfristige FK sowie das Eigenkapital (ganze Zahlen).
Anlagedeckungsgrad 2 = 100 %
Eigenkapitalquote = 45 %
Intensität des Umlaufvermögens = 25 %
Umlaufvermögen = TCHF 200
Was stimmt und was nicht:
Gesucht | Deine Antwort | Richtig | |
|---|---|---|---|
Anlagevermögen | 600 | 600 | ✔ |
Eigenkapital | 360 | 360 | ✔ |
Langfristiges FK | 440 | 240 | ✘ Fehler 1 |
Kurzfristiges FK | 360 | 200 | ✘ Fehler 2 |
Fehler 1: Beim Anlagedeckungsgrad 2 steht das Anlagevermögen unten, nicht das Gesamtvermögen.
Du hast gerechnet: (EK + lfr. FK) ÷ Gesamtvermögen
Richtig ist: (EK + lfr. FK) ÷ Anlagevermögen
Also: 1 = (360 + x) ÷ 600 → 600 = 360 + x → x = 240
Wie du darauf kommst: Der Name verrät es. Anlagedeckungsgrad heisst: Wie gut ist die Anlage gedeckt? Die Anlage steht darum immer unten im Bruch. Darum musst du das AV zuerst ausrechnen. Du hast es erst am Schluss gemacht.
Fehler 2: Beim kurzfristigen FK hast du das Eigenkapital vergessen.
Du hast gerechnet: 800 – 440 = 360
Richtig ist: Gesamtkapital – EK – lfr. FK = 800 – 360 – 240 = 200
Die Passivseite hat drei Teile: kfr. FK + lfr. FK + EK. Wenn du einen Teil suchst, musst du die beiden anderen abziehen.
Kontrolle: Ein ADG 2 von genau 100 % heisst, das NUV ist 0 (Karte aus Kapitel 23). Dann muss das kfr. FK gleich gross sein wie das UV, also 200 = 200 ✔
Antwort:
Schritt | Gesucht | Rechnung | Resultat |
|---|---|---|---|
1 | Gesamtvermögen | Intensität UV = UV ÷ Gesamtvermögen → 0,25 = 200 ÷ GV, umgestellt: GV = 200 ÷ 0,25 | 800 |
2 | Anlagevermögen | Gesamtvermögen – UV = 800 – 200 | 600 |
3 | Eigenkapital | Gesamtvermögen = Gesamtkapital = 800, weil die Bilanz eine Waage ist. EK-Quote = EK ÷ GK, also EK = 800 × 0,45 | 360 |
4 | Langfristiges FK | ADG 2 = (EK + lfr. FK) ÷ AV → 1 = (360 + lfr. FK) ÷ 600 → 600 = 360 + lfr. FK, umgestellt: lfr. FK = 600 – 360 | 240 |
5 | Kurzfristiges FK | Gesamtkapital – EK – lfr. FK = 800 – 360 – 240 | 200 |
Die fertige Bilanz:
Aktiven | Passiven | ||
|---|---|---|---|
Umlaufvermögen | 200 | Kurzfristiges FK | 200 |
Anlagevermögen | 600 | Langfristiges FK | 240 |
Eigenkapital | 360 | ||
Total | 800 | Total | 800 |
Achtung:
Anlagedeckungsgrad: Das AV steht unten im Bruch. Darum das AV zuerst ausrechnen.
Kurzfristiges FK = Gesamtkapital – EK – lfr. FK. Das EK nicht vergessen!
ADG 2 = 100 % heisst: kfr. FK = UV (das NUV ist 0).
Bild: keins nötig.
Kap. 23 Karte: Takeaways Bilanz-Rückwärtsaufgaben
Frage: Welche Regeln helfen beim Rückwärtsrechnen einer Bilanz aus Kennzahlen?
1. Prozent immer als Dezimalzahl schreiben
25 % = 0,25 · 45 % = 0,45 · 100 % = 1 · 125 % = 1,25
2. Immer zuerst die drei Grundgleichungen hinschreiben
Gesamtvermögen = AV + UV
Gesamtkapital = kfr. FK + lfr. FK + EK
Gesamtkapital = Gesamtvermögen (die Bilanz ist eine Waage)
3. Formel hinschreiben, Zahlen einsetzen, umstellen
Beispiel: EK-Quote = EK ÷ GK → 0,25 = 250 ÷ x → x = 250 ÷ 0,25 = 1'000
4. Welche Kennzahl nehme ich? Die, die die Lücke enthält und sonst nur bekannte Zahlen.
Das Gesamtkapital fast immer zuerst ausrechnen (aus EK-Quote, Intensität usw.).
Der Name verrät, was unten im Bruch steht:
Quote, Grad, Intensität → Gesamtkapital bzw. Gesamtvermögen
Anlagedeckungsgrad → AV
Liquiditätsgrad → kfr. FK
5. Die «komischen Felder»: Einzelposten über Differenzen herausholen
Gesucht | Trick | Formel |
|---|---|---|
Vorräte | LG 3 – LG 2 | Vorräte = (LG 3 – LG 2) × kfr. FK |
Forderungen | LG 2 – LG 1 | Forderungen = (LG 2 – LG 1) × kfr. FK |
Flüssige Mittel | LG 1 | Flüssige Mittel = LG 1 × kfr. FK |
Langfristiges FK | ADG 2 – ADG 1 | lfr. FK = (ADG 2 – ADG 1) × AV |
Das funktioniert, weil jeder Grad einen Posten mehr enthält als der vorherige.
QUASI SO LG3-LG2= 75 BSp
75 = Vorrtäte / KFK
Umstellen
Vorräte= kfk x 75
oder
adg2-adg1= 50
50 = LFK / AV
LFK = 50 x AV
6. Ergänzen sich immer auf 100 %
EK-Quote + Fremdfinanzierungsgrad = 100 % (0,25 + 0,75 = 1)
Intensität AV + Intensität UV = 100 %
7. Was gehört zusammen?
FK = kfr. FK + lfr. FK (z. B. für den Fremdfinanzierungsgrad)
Suchst du einen Teil der Passiven, ziehst du die beiden anderen ab (das EK nicht vergessen!).
8. Kontrolle: Am Schluss die ganze Bilanz aufschreiben und prüfen, ob beide Seiten gleich gross sind.
Kap. 23 Moodle-Aufgabe 5.1, Frage 3
Frage: Ermittle das Warenlager, den Fremdfinanzierungsgrad sowie den Anlagedeckungsgrad 1 und 2 (ganze Zahlen).
Liquiditätsgrad 2 = 50 %
Liquiditätsgrad 3 = 125 %
Intensität des Anlagevermögens = 50 %
Eigenkapitalquote = 25 %
Eigenkapital = TCHF 250
Antwort:
Grundgleichungen: Gesamtvermögen = AV + UV · Gesamtkapital = kfr. FK + lfr. FK + EK · Gesamtkapital = Gesamtvermögen
Schritt | Gesucht | Rechnung | Resultat |
|---|---|---|---|
1 | Gesamtkapital | EK-Quote = EK ÷ GK → 0,25 = 250 ÷ x → x = 250 ÷ 0,25 | 1'000 (= Gesamtvermögen) |
2 | Anlagevermögen | Intensität AV = AV ÷ GV → 0,5 = x ÷ 1'000 → x = 0,5 × 1'000 | 500 |
3 | Umlaufvermögen | GV – AV = 1'000 – 500 | 500 |
4 | Kurzfristiges FK | LG 3 = UV ÷ kfr. FK → 1,25 = 500 ÷ x → x = 500 ÷ 1,25 | 400 |
5 | Warenlager | LG 3 – LG 2 = Vorräte ÷ kfr. FK → 1,25 – 0,5 = 0,75 → Vorräte = 0,75 × 400 | 300 |
6 | Langfristiges FK | GK – kfr. FK – EK = 1'000 – 400 – 250 | 350 |
7 | ADG 1 | EK ÷ AV = 250 ÷ 500 = 0,5 | 50 % |
8 | ADG 2 | (EK + lfr. FK) ÷ AV = (250 + 350) ÷ 500 = 1,2 | 120 % |
9 | Fremdfinanzierungsgrad | (kfr. FK + lfr. FK) ÷ GK = (400 + 350) ÷ 1'000 = 0,75 | 75 % |
Warenlager, zweiter Weg: LG 2 = (flüssige Mittel + Forderungen) ÷ kfr. FK → 0,5 × 400 = 200. Vorräte = UV – 200 = 500 – 200 = 300 ✔
Fremdfinanzierungsgrad, Kontrolle: 1 – EK-Quote = 1 – 0,25 = 0,75 ✔
Die fertige Bilanz:
Aktiven | Passiven | ||
|---|---|---|---|
Flüssige Mittel + Forderungen | 200 | Kurzfristiges FK | 400 |
Warenlager | 300 | Langfristiges FK | 350 |
Anlagevermögen | 500 | Eigenkapital | 250 |
Total | 1'000 | Total | 1'000 |
Achtung:
Warenlager = (LG 3 – LG 2) × kfr. FK
Fremdfinanzierungsgrad: kfr. FK + lfr. FK zusammenzählen
Klammern setzen: (EK + lfr. FK) ÷ AV
Bild: keins nötig.
Takeaways interne Bilanz und stille Reserven
Antwort:
1. Grundidee: Extern macht sich die Firma ärmer, als sie ist.
Aktiven werden extern unterbewertet (zu tief).
Passiven werden extern überbewertet (zu hoch).
2. Bestand stille Reserven pro Posten
Posten | Rechnung |
|---|---|
Aktiven (Warenlager, Mobilien, Fahrzeuge, Immobilien) | intern – extern |
Passiven (transitorische Passiven, Rückstellungen) | extern – intern |
Ausnahme Delkredere (Wertberichtigung, steht bei den Aktiven) | extern – intern |
3. Bestand total: zwei Wege zur Kontrolle
Weg 1: interne Bilanzsumme – interne Passiven ohne stille Reserven (akitbe und apsisve müssen gleich sien)
Weg 2: alle Bestände pro Posten zusammenzählen
Beide Wege müssen das gleiche Resultat geben. Bei Weg 2 keinen Posten vergessen!
Der Bestand ist nie negativ.
4. Typische Zusatzinfos
«Warenlager zu ⅔ bewertet» → intern = extern ÷ 2 × 3 (nicht mit 0,6666 rechnen, sonst gibt es Rundungsfehler)
«Delkredere effektiv 5 %» → intern = 5 % der Debitoren
«Marktwert» → das ist der interne Wert
«enthält stille Reserven von …» → exzern + intern je anchdem obaktive doe rpassive = passv eextern mehr akitve extenr weniegr
Abschreibungen extern und intern über verschiedene Nutzungsdauern → beide Buchwerte einzeln rechnen
5. Kennzahlen aus der internen Bilanz
Steht «interne Bilanz» in der Aufgabe, nimmst du immer die internen Werte.
EK intern = Aktienkapital + Reserven + stille Reserven
LG 2: Forderungen minus Delkredere (Debitoren 200 – 10 = 190)
ADG 2 = (EK + lfr. FK) ÷ AV, also nur das langfristige FK
Fremdfinanzierungsgrad = (kfr. FK + lfr. FK) ÷ GK, also das ganze FK

Karte 2: Moodle-Aufgabe, Bilanzbezogene Analyse Teil I (Handels AG)
Frage: Erstelle die interne Schlussbilanz per 31.12.2019 und ermittle die stillen Reserven.
Das Warenlager ist zu zwei Dritteln bewertet.
Das Delkredere beträgt effektiv 5 % des Debitorenbestandes.
3 Lastwagen zu je 80: einer vor 3 Jahren gekauft, zwei vor 2 Jahren. Extern über 8 Jahre linear auf 0 abgeschrieben, tatsächlich 10 Jahre nutzbar.
Der Marktwert der Immobilien beträgt 1'100.
Die transitorischen Passiven sind um 10 tiefer als bilanziert.
Die Mobilien enthalten stille Reserven von 80.
Antwort:
Fahrzeuge (Anschaffung 3 × 80 = 240):
Abschreibung pro Jahr | Lastwagen 1 (3 Jahre) | Lastwagen 2 + 3 (je 2 Jahre) | Total Abschreibungen | Buchwert | |
|---|---|---|---|---|---|
Extern (8 Jahre) | 80 ÷ 8 = 10 | 3 × 10 = 30 | 2 × (2 × 10) = 40 | 70 | 240 – 70 = 170 |
Intern (10 Jahre) | 80 ÷ 10 = 8 | 3 × 8 = 24 | 2 × (2 × 8) = 32 | 56 | 240 – 56 = 184 |
Bestand stille Reserven:
Weg 1: Total Aktiven intern 2'174 – interne Passiven ohne stille Reserven 1'500 (120 + 30 + 350 + 290 + 500 + 210) = 674
Weg 2: 10 + 160 + 80 + 14 + 400 + 10 = 674
Achtung: Bei Weg 2 die Mobilien (80) nicht vergessen.
| Extern | Rechnung intern | Intern | Bestand stille Reserven |
|---|---|---|---|---|
Liquide Mittel | 40 | gleich | 40 | 0 |
Debitoren | 200 | gleich | 200 | 0 |
Delkredere | – 20 | 5 % × 200 | – 10 | extern – intern = 20 – 10 = 10 |
Warenlager | 320 | 320 ÷ 2 × 3 | 480 | intern – extern = 480 – 320 = 160 |
Mobilien | 100 | 100 + 80 | 180 | 80 |
Fahrzeuge | 170 | siehe unten | 184 | intern – extern = 184 – 170 = 14 |
Immobilien | 700 | Marktwert | 1'100 | intern – extern = 1'100 – 700 = 400 |
Total Aktiven | 1'510 | 2'174 | ||
Kreditoren | 120 | gleich | 120 | 0 |
Transitorische Passiven | 40 | 40 – 10 | 30 | extern – intern = 40 – 30 = 10 |
Hypothek | 350 | gleich | 350 | 0 |
Langfristiges Bankdarlehen | 290 | gleich | 290 | 0 |
Aktienkapital | 500 | gleich | 500 | |
Reserven | 210 | gleich | 210 | |
Stille Reserven | – | 674 | ||
Total Passiven | 1'510 | 2'174 |
Karte 3: Moodle-Aufgabe, Bilanzbezogene Analyse Teil II (Handels AG)
Frage: Berechne aus der internen Schlussbilanz per 31.12.2019 die Eigenkapitalquote, den LG 1, LG 2, LG 3 und den ADG 2 (ganze Zahlen).
Interne Werte:
kfr. FK = 120 + 30 = 150
lfr. FK = 350 + 290 = 640
EK = 500 + 210 + 674 = 1'384
AV = 180 + 184 + 1'100 = 1'464
GK = 2'174
Kennzahl | Formel | Rechnung | Resultat |
|---|---|---|---|
Eigenkapitalquote | EK ÷ GK | 1'384 ÷ 2'174 = 0,64 | 64 % |
LG 1 | Flüssige Mittel ÷ kfr. FK | 40 ÷ 150 = 0,27 | 27 % |
LG 2 | (Flüssige Mittel + Forderungen – Delkredere) ÷ kfr. FK | (40 + 200 – 10) ÷ 150 = 230 ÷ 150 = 1,53 | 153 % |
LG 3 | UV ÷ kfr. FK | (40 + 190 + 480) ÷ 150 = 710 ÷ 150 = 4,73 | 473 % |
ADG 2 | (EK + lfr. FK) ÷ AV | (1'384 + 640) ÷ 1'464 = 2'024 ÷ 1'464 = 1,38 | 138 % |
Achtung:
Immer die internen Werte nehmen, so steht es in der Aufgabe. Mit den externen Werten kommt bei der EK-Quote 47 % heraus, das ist falsch.
Das EK intern enthält die stillen Reserven (674).
Bei LG 2 und LG 3 das Delkredere abziehen.
ADG 2: nur das langfristige FK.

Aufgabe 5.3, Frage 1
Frage: Welche Kennzahl(en) ist/sind für die Beurteilung der Kapitalstruktur relevant? Zur Auswahl: LG 3, Eigenkapitalquote, LG 1, ADG 2, Intensität UV, LG 2, Intensität AV
Antwort:
In dieser Aufgabe: nur die Eigenkapitalquote.
Allgemein gehören zur Kapitalstruktur (Analyse A, Buch S. 62):
Die Kapitalstruktur schaut nur auf die Passiven und fragt: Woher kommt das Geld?
Kennzahl | Formel |
|---|---|
Fremdfinanzierungsgrad (FK-Quote) | FK ÷ Gesamtkapital |
Eigenfinanzierungsgrad (EK-Quote) | EK ÷ Gesamtkapital |
Selbstfinanzierungsgrad | Gewinnreserven ÷ EK |
Aufgabe 5.3, Frage 2
Frage: Beurteile die Kapitalstruktur anhand der relevanten Kennzahl(en) und begründe stichwortartig. (Gegeben: LG 3 = 473 %, EK-Quote = 64 %, LG 1 = 27 %, ADG 2 = 138 %, Intensität UV = 33 %, LG 2 = 153 %, Intensität AV = 67 %)
ntwort:
Relevant ist nur die EK-Quote = 64 % → FK-Quote 36 %. Die Firma ist überwiegend mit eigenem Geld finanziert.
Das ist deutlich mehr EK als der Schnitt: In der Schweiz lag das Verhältnis FK:EK früher bei etwa 1:1, heute eher bei 2:1 (EK-Quote etwa 33 %).
Vorteil: hohe Sicherheit, also gute Liquidität (keine fixen Zinsen und Rückzahlungen), gute Bonität und Unabhängigkeit von den Kreditgebern.
Nachteil: Die Rentabilität ist eher tiefer, weil der Leverage-Effekt kaum genutzt wird (Zielkonflikt Sicherheit ↔ Rentabilität).
Fazit: eine sehr solide, sichere Kapitalstruktur.
Dein Fehler: Du wolltest zuerst aus allen Kennzahlen ein Gleichungssystem aufstellen und die Bilanz ausrechnen. Das ist nicht nötig. «Beurteilen» heisst: die passende Kennzahl nehmen, mit dem Sollwert vergleichen und die Folgen nennen. Deine Beurteilung «mehr Sicherheit als Rentabilität» war richtig. Es fehlten aber noch zwei Punkte:
der Vergleich mit dem Schnitt (FK:EK heute eher 2:1, hier etwa 0,6:1)
das Stichwort Leverage-Effekt: Mit mehr FK könnte die EK-Rendite steigen.
Aufgabe 5.3, Frage 3
Frage: Welche Kennzahl(en) ist/sind für die Beurteilung der Liquidität relevant? Zur Auswahl: LG 3, Eigenkapitalquote, LG 1, ADG 2, Intensität UV, LG 2, Intensität AV
Antwort: LG 1, LG 2, LG 3
Dein Fehler: Du hast zusätzlich die Intensität des Umlaufvermögens gewählt. Das ist falsch.
Warum?
Liquidität heisst Zahlungsbereitschaft: Kann die Firma ihre kurzfristigen Schulden bezahlen? Eine Liquiditätskennzahl muss darum immer das kurzfristige FK enthalten, also Vermögen ÷ kfr. FK.
Die Intensität UV = UV ÷ Gesamtvermögen. Sie vergleicht nur einen Teil des Vermögens mit dem ganzen Vermögen. Die Schulden kommen darin gar nicht vor.
Die Intensität UV gehört zur Vermögensstruktur (B), nicht zur Liquidität (C).
Beispiel: Zwei Firmen haben beide eine Intensität UV von 33 %. Die eine hat kaum Schulden, die andere sehr viele kurzfristige Schulden. Die Intensität ist gleich, die Liquidität aber völlig verschieden.
Merksatz: Liquidität → kfr. FK muss unten im Bruch stehen → nur LG 1–3.
Aufgabe 5.3, Frage 4
Frage: Beurteile die Liquidität anhand der relevanten Kennzahl(en) und begründe stichwortartig. (Gegeben: LG 3 = 473 %, EK-Quote = 64 %, LG 1 = 27 %, ADG 2 = 138 %, Intensität UV = 33 %, LG 2 = 153 %, Intensität AV = 67 %)
Antwort:
Kennzahl | Wert | Sollwert | Beurteilung |
|---|---|---|---|
LG 1 | 27 % | 20–30 % | genügend, weil das kfr. FK nicht sofort fällig ist |
LG 2 | 153 % | ca. 100 % | gut, deutlich über dem Sollwert |
LG 3 | 473 % | 150–200 % | viel zu hoch: Zu viel Kapital ist im UV gebunden, vor allem in den Vorräten |
Fazit: Die Zahlungsbereitschaft ist sehr gut, die Firma ist sogar überliquid.
Achtung: Ein so hoher LG 3 kann auf ein zu grosses Lager oder auf Ladenhüter hindeuten. Das prüft man mit dem Lagerumschlag. Zu viel Liquidität schmälert die Rentabilität (Zielkonflikt).
Aufgabe 5.3, Frage 5
Frage: Welche Kennzahl(en) ist/sind für die Beurteilung der Anlagedeckung relevant? Zur Auswahl: LG 3, Eigenkapitalquote, LG 1, ADG 2, Intensität UV, LG 2, Intensität AV
Antwort: Nur der Anlagedeckungsgrad 2.
Dein Fehler: Du hast zusätzlich die Intensität des Anlagevermögens gewählt. Das ist falsch.
Warum?
Anlagedeckung fragt: Ist das AV mit langfristigem Geld (EK + lfr. FK) bezahlt? Die Kennzahl muss also AV und langfristiges Kapital enthalten.
Die Intensität AV = AV ÷ Gesamtvermögen. Sie sagt nur, wie gross das AV im Verhältnis zum ganzen Vermögen ist (Immobilisierungsgrad). Wie das AV finanziert ist, sagt sie nicht, die Passiven kommen darin gar nicht vor.
Die Intensität AV gehört zur Vermögensstruktur (B), nicht zur Anlagedeckung (D).
Beispiel: Eine Firma mit 67 % AV kann das ganze AV mit EK bezahlt haben (sehr gut) oder mit dem Kontokorrent (sehr schlecht). Die Intensität ist in beiden Fällen 67 %, nur der ADG zeigt den Unterschied.
Merksatz: Anlagedeckung → AV unten, langfristiges Kapital oben → nur ADG 1 und 2.
Aufgabe 5.3, Frage 6
Frage: Beurteile die Anlagedeckung anhand der relevanten Kennzahl(en), begründe mit der goldenen Bilanzregel und nenne eine weitere hilfreiche Kennzahl. (Gegeben: LG 3 = 473 %, EK-Quote = 64 %, LG 1 = 27 %, ADG 2 = 138 %, Intensität UV = 33 %, LG 2 = 153 %, Intensität AV = 67 %)
Antwort:
ADG 2 = 138 %, liegt also über 100 % → die goldene Bilanzregel ist eingehalten.
Goldene Bilanzregel: Was lange im Betrieb bleibt (AV), muss auch langfristig finanziert sein, am besten mit EK, allenfalls mit lfr. FK.
Das AV ist vollständig mit EK + lfr. FK finanziert. Es bleiben sogar 38 % übrig, die auch einen Teil des UV langfristig finanzieren.
Weitere hilfreiche Kennzahl: der Anlagedeckungsgrad 1 (EK ÷ AV).
Fazit: eine sehr gute Anlagedeckung, die Firma ist langfristig solid finanziert.
Dein Fehler 1: Du hast die zweite Teilfrage nicht beantwortet: «Welche weitere Kennzahl wäre noch hilfreich?» Die Antwort ist der ADG 1.
Warum der ADG 1? Der ADG 2 zählt EK und lfr. FK zusammen. Er zeigt nicht, wie viel davon eigenes Geld ist. Der ADG 1 zeigt, ob das AV sogar nur mit EK bezahlt ist. Das ist noch sicherer, weil EK nie zurückbezahlt werden muss.
Beispiel aus Aufgabe 5.1: ADG 1 = EK 1'384 ÷ AV 1'464 = 0,95 = 95 %. Das AV ist also fast ganz mit Eigenkapital bezahlt.
Dein Fehler 2 (Tippfehler): Du hast «238 %» gesagt, richtig sind 138 %. Zahlen immer nochmals abgleichen.
Merksatz: Bei der Anlagedeckung immer ADG 2 beurteilen (mindestens 100 %) und den ADG 1 als Ergänzung nennen.
Kap. 23 Karte: Überblick über die 4 Analysen
Frage: Welche Kennzahlen gehören zu welcher der vier bilanzbezogenen Analysen (A–D), und woran erkennt man sie?
Antwort:
Analyse | Frage dahinter | Kennzahlen | Formel | Sollwert |
|---|---|---|---|---|
A Kapitalstruktur (nur Passiven) | Woher kommt das Geld? | Fremdfinanzierungsgrad (FK-Quote) | FK ÷ GK | kein fixer Wert; FK:EK in der Schweiz früher etwa 1:1, heute eher 2:1 |
Eigenfinanzierungsgrad (EK-Quote) | EK ÷ GK | mehr EK = mehr Sicherheit, weniger Rendite | ||
Selbstfinanzierungsgrad | Gewinnreserven ÷ EK | ohne Kapitalreserven | ||
B Vermögensstruktur (nur Aktiven) | Wofür wird das Geld verwendet? | Intensität UV (Mobilisierungsgrad) | UV ÷ GV | branchenabhängig |
Intensität AV (Immobilisierungsgrad) | AV ÷ GV | branchenabhängig; viel AV = hohe Fixkosten | ||
C Liquidität (Aktiven ÷ kfr. FK) | Kann die Firma ihre kurzfristigen Schulden zahlen? | LG 1 | Flüssige Mittel ÷ kfr. FK | 20–30 % |
LG 2 | (Flüssige Mittel + Forderungen) ÷ kfr. FK | ca. 100 % | ||
LG 3 | UV ÷ kfr. FK | 150–200 % | ||
D Anlagedeckung (Passiven ÷ AV) | Ist das AV langfristig finanziert? (goldene Bilanzregel) | ADG 1 | EK ÷ AV | branchenabhängig |
ADG 2 | (EK + lfr. FK) ÷ AV | mindestens 100 % |
So erkennst du die Analyse: Schau, was unten im Bruch steht.
Gesamtkapital (oder EK) → A
Gesamtvermögen → B
kfr. FK → C
AV → D
Merksatz: A und B schauen nur auf eine Seite der Bilanz. C und D vergleichen Aktiven mit Passiven, C die kurzfristige Seite und D die langfristige.
Bild: Bild_K23_Ueberblick_4_Analysen.png (die gleiche Tabelle als Bild, damit sie i
Kap. 24 Moodle-Aufgabe: Rentabilität rückwärts rechnen
Frage: Ermittle den Umsatz, die Rentabilität des Gesamtkapitals, die Gewinnmarge und den Eigenfinanzierungsgrad (ganze Zahlen).
Eigenkapitalrendite = 8 %
Fremdkapital = 1'000
Gewinn = 80
Steuern = 8
Zinsen = 12
EBIT-Marge = 4 %
Dein Rechenweg: alles richtig ✔
Zu deiner Frage: Ja. Steht in der Aufgabe einfach «Gewinn», ist der Gewinn ganz unten in der Erfolgsrechnung gemeint, also nach Zinsen und nach Steuern (Jahresgewinn). So braucht ihn auch das Buch, z. B. bei der EK-Rendite. Darum rechnest du rückwärts nach oben:
Erfolgsrechnung | |
|---|---|
EBIT | 100 |
./. Zinsen | – 12 |
= Gewinn vor Steuern (EBT) | 88 |
./. Steuern | – 8 |
= Gewinn | 80 |
→ EBIT = Gewinn + Steuern + Zinsen = 80 + 8 + 12 = 100
Eine Kleinigkeit: Du hast «EK ÷ Kapitalvermögen» geschrieben. Richtig heisst es EK ÷ Gesamtkapital.
Antwort:
Schritt | Gesucht | Rechnung | Resultat |
|---|---|---|---|
1 | EBIT | Gewinn + Steuern + Zinsen = 80 + 8 + 12 | 100 |
2 | Umsatz | EBIT-Marge = EBIT ÷ Umsatz → 0,04 = 100 ÷ x → x = 100 ÷ 0,04 | 2'500 |
3 | Eigenkapital | EK-Rendite = Gewinn ÷ EK → 0,08 = 80 ÷ x → x = 80 ÷ 0,08 | 1'000 |
4 | Gesamtkapital | EK + FK = 1'000 + 1'000 | 2'000 |
5 | GK-Rendite | EBIT ÷ GK = 100 ÷ 2'000 = 0,05 | 5 % |
6 | Gewinnmarge | Gewinn ÷ Umsatz = 80 ÷ 2'500 = 0,032 | 3 % |
7 | Eigenfinanzierungsgrad | EK ÷ GK = 1'000 ÷ 2'000 = 0,5 | 50 % |
Achtung:
«Gewinn» = Gewinn nach Zinsen und Steuern (ganz unten in der Erfolgsrechnung).
EBIT = Gewinn + Steuern + Zinsen (in der Erfolgsrechnung rückwärts nach oben).
EBIT gehört zu GK-Rendite und EBIT-Marge, der Gewinn zu EK-Rendite und Gewinnmarge.
Eigenfinanzierungsgrad (EK ÷ GK) nicht mit dem Selbstfinanzierungsgrad (Gewinnreserven ÷ EK) verwechseln.
Bild: keins nötig.
Kap. 24 Moodle-Aufgabe: Liquidität und Rentabilität rückwärts rechnen
Frage: Ermittle die flüssigen Mittel, die Rentabilität des EK, die Rentabilität des GK und die Gewinnmarge (ganze Zahlen).
LG 1 = 30 %
LG 2 = 85 %
LG 3 = 120 %
Zinsen = 13
Steuern = 12
Intensität UV = 48 %
Anlagevermögen = 650
Fremdkapitalquote = 64 %
Gewinn vor Steuern = 117
EBIT-Marge = 4 %
Was stimmt und was nicht:
Gesucht | Deine Antwort | Richtig | |
|---|---|---|---|
Flüssige Mittel | 200 | 150 | ✘ |
EK-Rendite | 23 % | 23 % | ✔ |
GK-Rendite | 10 % | 10 % | ✔ |
Gewinnmarge | 1 % | 3 % | ✘ |
Fehler 1, flüssige Mittel: Du hast mit 0,4 gerechnet, der LG 1 ist aber 30 % = 0,3.
→ 0,3 × 500 = 150. Ein Ablesefehler, also die Zahl beim Abschreiben immer nochmals kontrollieren.
Fehler 2, Gewinnmarge: Den Umsatz bekommst du über die EBIT-Marge.
Du hattest alles dafür, nämlich den EBIT (130) und die EBIT-Marge (4 %):
EBIT-Marge = EBIT ÷ Umsatz → 0,04 = 130 ÷ x → x = 130 ÷ 0,04 = 3'250
Gewinnmarge = Gewinn ÷ Umsatz = 105 ÷ 3'250 = 0,032 = 3 %
Denkweg: Fehlt der Umsatz, such eine Kennzahl, die den Umsatz enthält, also eine Marge. Hier ist das die EBIT-Marge.
Deine Frage zum EBIT: Ja, richtig. EBIT = Gewinn vor Steuern + Zinsen = 117 + 13 = 130. Die Steuern zählst du nicht dazu, weil sie unter dem «Gewinn vor Steuern» stehen und dort noch gar nicht abgezogen sind.
Deine Frage zum Gesamtkapital: Ja, es gibt einen einfacheren Weg.
Dein Weg (richtig): 0,48 = (GK – 650) ÷ GK → 0,48 GK = GK – 650 → 650 = 0,52 GK → GK = 1'250
Kürzer: Intensität UV + Intensität AV = 100 %, also Intensität AV = 1 – 0,48 = 0,52 → 0,52 = 650 ÷ GK → GK = 650 ÷ 0,52 = 1'250
Kleiner Fehler in deinen Notizen: LG 3 – LG 2 = 1,2 – 0,85 = 0,35 (nicht 45 %). Für diese Aufgabe brauchst du das zwar nicht, aber auf der Karte soll es richtig stehen.
Antwort:
Grundgleichungen: Gesamtvermögen = AV + UV · Gesamtkapital = kfr. FK + lfr. FK + EK · Gesamtkapital = Gesamtvermögen (die Bilanz ist eine Waage)
Schritt | Gesucht | Rechnung | Resultat |
|---|---|---|---|
1 | Gesamtkapital | Intensität UV = UV ÷ GK, mit UV = GK – AV → 0,48 = (GK – 650) ÷ GK → 0,48 GK = GK – 650 → 650 = 0,52 GK → GK = 650 ÷ 0,52. Kürzer: Intensität AV = 1 – 0,48 = 0,52 → GK = 650 ÷ 0,52 | 1'250 |
2 | Umlaufvermögen | GK – AV = 1'250 – 650 | 600 |
3 | Kurzfristiges FK | LG 3 = UV ÷ kfr. FK → 1,2 = 600 ÷ x → x = 600 ÷ 1,2 | 500 |
4 | Flüssige Mittel | LG 1 = FM ÷ kfr. FK → 0,3 = FM ÷ 500 → FM = 0,3 × 500 | 150 |
5 | Fremdkapital | FK-Quote × GK = 0,64 × 1'250 | 800 |
6 | Eigenkapital | GK – FK = 1'250 – 800 | 450 |
7 | Gewinn | Gewinn vor Steuern – Steuern = 117 – 12 | 105 |
8 | EBIT | Gewinn vor Steuern + Zinsen = 117 + 13 | 130 |
9 | EK-Rendite | Gewinn ÷ EK = 105 ÷ 450 = 0,233 | 23 % |
10 | GK-Rendite | EBIT ÷ GK = 130 ÷ 1'250 = 0,104 | 10 % |
11 | Umsatz | EBIT-Marge = EBIT ÷ Umsatz → 0,04 = 130 ÷ x → x = 130 ÷ 0,04 | 3'250 |
12 | Gewinnmarge | Gewinn ÷ Umsatz = 105 ÷ 3'250 = 0,032 | 3 % |
Die Liquiditätsgrade, ganz wichtig:
LG 1 = Flüssige Mittel ÷ kfr. FK
LG 2 = (Flüssige Mittel + Forderungen) ÷ kfr. FK
LG 3 = (Flüssige Mittel + Forderungen + Vorräte) ÷ kfr. FK = UV ÷ kfr. FK
Einzelposten: Forderungen = (LG 2 – LG 1) × kfr. FK = 0,55 × 500 = 275 · Vorräte = (LG 3 – LG 2) × kfr. FK = 0,35 × 500 = 175
Kontrolle: 150 + 275 + 175 = 600 = UV ✔
Achtung:
Prozent sauber ablesen: 30 % = 0,3
EBIT = Gewinn vor Steuern + Zinsen (die Steuern nicht dazuzählen)
Gewinn = Gewinn vor Steuern – Steuern
Umsatz fehlt? → über eine Marge holen (hier die EBIT-Marge)
Intensität UV + Intensität AV = 100 %
Bild: keins nötig.
Dein Plan für heute Abend bis Mittwoch passt. Für die Forschungsarbeit schick mir einfach, was du hast, sobald du daran bist. Dann helfe ich dir nebenbei.