Business fundamentals: Hoofdstuk 3 DEEL 2! : Hoe start ik een eenmanszaak/maatschap?
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/123

There's no tags or description
Looks like no tags are added yet.
124 Terms
Wat zijn belastingen?
Verplichte bijdragen die de overheid volgens de wet of een decreet oplegt op onder andere inkomsten, vermogen, vervuiling en verbruik, om uitgaven van algemeen belang te financieren.
(Er bestaat geen algemene wettelijke definitie van belastingen, maar wel een juridische omschrijving.)
Wat zijn de 3 kenmerken van een belasting?
Financieel doel: overheidsuitgaven financieren (geen directe tegenprestatie).
Dwingend karakter: sancties zijn mogelijk.
De fiscale wet is van openbare orde.
Wat betekent het dat de fiscale wet van openbare orde is?
De belastingregels zijn verplicht en je kunt er niet zomaar van afwijken door onderlinge afspraken.
Welke 3 categorieën worden niet als belastingen beschouwd?
Bepaalde overheidsinkomsten (bv. inkomgeld voor musea, inschrijvingsgeld school).
Retributies.
Parafiscale heffingen.
Wat zijn retributies?
Een vergoeding aan de overheid voor een specifieke, individuele dienstverlening waarvoor je een rechtstreekse tegenprestatie krijgt.
(Bv: Tolgeld en bepaalde parkeergelden.)
Wat zijn parafiscale heffingen?
Verplichte bijdragen voor de financiering van de sociale zekerheid.
(Bv: Sociale bijdragen voor pensioenen, ziekteverzekering en werkloosheid.)
Wat is het belangrijkste verschil tussen een belasting en een retributie?
Belasting: Financiert algemene overheidsuitgaven, zonder rechtstreekse tegenprestatie.
Retributie: Wel een rechtstreekse tegenprestatie voor een specifieke overheidsdienst.
Wat is het belangrijkste verschil tussen een belasting en een parafiscale heffing?
Belasting: Financiert algemene overheidsuitgaven, zonder rechtstreekse tegenprestatie.
Parafiscale heffing: Financiert specifiek de sociale zekerheid, met een onrechtstreekse tegenprestatie (sociale bescherming).
Geef voorbeelden van pure belastingen, parafiscale heffingen en retributies.
Pure belasting: personenbelasting, vennootschapsbelasting, btw.
Parafiscale heffing: RSZ-bijdragen en sociale bijdragen van zelfstandigen.
Retributie: identiteitskaart, paspoort, parkeerticket.

Wie kan belastingen heffen?
Federale overheid (Bv: personen -en vennootschapsbelasting)
Regionale overheid (Gewesten: Vlaams, Waals, Brussel hoofdstedelijk en Gemeenschappen: Vlaams, Frans, Duitstalig)
Lokale overheid (Provincies, gemeenten bv: afvalverwerkingsbelasting, hondenbelasting)
Publiekrechtelijke instellingen (Hebben opdracht van algemeen belang bv: instellingen openbaar nut, OCMW)
Supranationale overheden (EU bv: douane aan buitengrens, btw)
Wat is het verschil tussen directe en indirecte belastingen?
Directe belasting: Betaal je rechtstreeks op je inkomen, vermogen of eigendom (aanhoudende toestand) De schuldenaar is ook de drager.
Indirecte belasting: belast een toevallige of voorbijgaande gebeurtenis (bv. aankoop). De belastingschuldenaar is niet noodzakelijk de drager.
Wat is het verschil tussen de belastingschuldenaar en de belastingdrager?
Schuldenaar = Diegene die wettelijk moet betalen.
Drager = Diegene die echt betaalt.
(Bv: Bij een onderneming is het bedrijf de schuldenaar en de klant de drager).
Geef voorbeelden van directe en indirecte belastingen.
Directe: personenbelasting, vennootschapsbelasting, verkeersbelasting.
Indirecte: btw, douanerechten, accijnzen, erfbelasting en registratiebelasting.
Wat is een vaste belasting? Geef een voorbeeld.
Een belasting waarvan het bedrag altijd hetzelfde blijft, ongeacht de omvang van het belastbare feit.
(Bv: Een vast registratierecht van €50).
Wat is een evenredige belasting? Geef een voorbeeld.
Een belasting waarbij een vast percentage wordt toegepast op een veranderlijke grondslag(= waarop de belasting wordt berekend).
(Bv: Vennootschapsbelasting van 25% op de winst).
Wat is een progressieve belasting? Geef een voorbeeld.
Een belasting waarbij het belastingpercentage stijgt naarmate de belastbare grondslag toeneemt.
(Bv: Personenbelasting, erfbelasting, …)
Wat is het verschil tussen vaste, evenredige en progressieve belastingen?
Vast: hetzelfde belastingbedrag.
Evenredig: hetzelfde belastingpercentage.
Progressief: stijgend belastingpercentage.
Wat is GBI?
Gezamenlijk belastbaar inkomen.
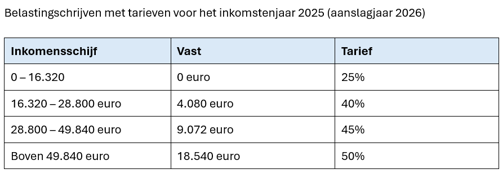
Belastingplichtige met GBI van 40.000,00 EUR. Hoeveel belastingen moet deze persoon betalen?
We werken met een inkomen van 40000 in het voorbeeld:
Lange manier:
Schijf 1: (16320 – 0) x 25% = 4080,00
Schijf 2: (28800 – 16320) x 40% = 4992,00
Schijf 3: (!40000! (!!! je GBI/inkomen, NIET MEER je max van je inkomensschijf!!!) – 28800) x 45% = 5040,00
4080,00 + 4992,00 + 5040,00 = 14112,00 euro
Korte manier:
Werken met kolom vast:
Derde schijf (omdat je GBI/inkomen in deze schijf valt): sowieso al vast bedrag 9072,00 (zie tabel)
Restbedrag schijf 3 (40000(GBI) – 28800(minimum schijf 3)) x 45% = 5040,00
9072,00 + 5040,00 = 14112,00
Totaal: 14112,00
Waarvoor staat BTW?
Belasting over de Toegevoegde Waarde (indirecte belasting)
Btw-belastingplichtige =
Een persoon of onderneming die verplicht een btw-aangifte moet doen.
Wie zijn btw-belastingsplichtigen?
Iedere persoon (natuurlijk of rechtspersoon)
Economische activiteit op regelmatige en zelfstandige basis (Leveren van goederen en diensten).
Maakt niet uit met of zonder winstoogmerk.
Maakt niet uit als hoofdberoep of bijberoep.
Hoe bereken je de te betalen btw aan de overheid?
Verschuldigde btw (=geinde btw) - terugvorderbare btw (=betaalde btw) = te betalen btw (=door te storten btw)
Wat is verschuldigde btw?
Btw die je aanrekent aan klanten bij verkopen.
Wat is terugvorderbare btw?
Aftrekbare btw die je betaalt aan leveranciers bij aankopen.
Wat is een belastingplichtige?
Diegene die wettelijk verplicht is om belasting te betalen. (Bedrijf)
Wat is een belastingbetaler?
Diegene die de belasting effectief aan de overheid betaalt. (Baas van het bedrijf)
Wat is een belastingdrager?
Degene die uiteindelijk de economische kost van de belasting draagt. (Klanten)
Welke 2 soorten btw-belastingplichtigen dienen periodieke btw-aangiften in?
Gewone belastingplichtige.
Forfaitaire belastingplichtige (uitdovend karakter).
Wat is een gewone btw-belastingplichtige?
Een ondernemer waarvoor belastingen worden berekend op basis van werkelijke inkomsten.
Wat is een forfaitaire btw-belastingplichtige?
Een ondernemer waarvoor belastingen worden berekend op basis van een vastgestelde schatting (forfait) van hun inkomsten.
Voor wie geldt een maandaangifte en voor wie een kwartaalaangifte voor btw?
Maandaangifte: ondernemingen met een jaaromzet groter dan €2.500.000.
Kwartaalaangifte: ondernemingen met een jaaromzet kleiner dan €2.500.000.
Wanneer moet een maand- of kwartaalaangifte voor btw worden ingediend en betaald?
Maandaangifte: uiterlijk de 20e van de volgende maand.
Kwartaalaangifte: uiterlijk de 25e van de maand na het kwartaal.
Hoe kan je een maand- en kwartaalaangifte doen?
Via Intervat (online)
Op papier
Welke 4 soorten btw-belastingplichtigen dienen geen periodieke btw-aangiften in?
Vrijgestelde kleine onderneming (omzet maximaal €25.000).
Vrijgestelde belastingplichtige (onderwijs, tandartsen, artsen, …).
Forfaitaire landbouwer. (minder belangrijk)
Niet-belastingplichtige rechtspersonen. (minder belangrijk)
Wat is de btw-vrijstellingsregeling voor kleine ondernemingen?
Kunnen kiezen voor een btw-vrijstelling, ze moeten wel een klantenlisting doen. (Laten weten aan de overheid).
Wat is een voor en nadeel van de btw-vrijstelling voor kleine ondernemingen?
+ Je bent vaak goedkoper dan concurrenten die wel btw aanrekenen.
- GEEN BTW AANREKENEN = GEEN BTW TERUGVORDEREN!
Wat zijn de 4 btw-tarieven in België? Geef telkens een voorbeeld.
Standaardtarief: 21% (Bv: Elektronische apparaten, niet essentiële goederen (juwelen), …)
Tussentarief: 12% (Bv: Maaltijden geconsumeerd in een restaurant (behalve alcohol))
Verlaagd tarief: 6% (Bv: Take-away, farmaceutische producten, …)
Uitzonderlijk nultarief: 0% (Bv: herbruikbare verpakkingen, …)
Maatstaf van heffing (MvH) =
Bedrag waarop de btw wordt berekend.
Wat wordt wel en niet opgenomen in de maatstaf van heffing?
Wel:
Prijs van het product.
− Kortingen (handelskorting en financiële korting).
+ Bijkomende kosten (bv. transport, verpakking, verzekering, commissie).
+ Verplicht drinkgeld. (Niet toegepast in België)
Niet:
Gewaarborgde verpakking (terugstuurbaar).
Vrijwillige fooien.
Wat is commerciële korting (handelskorting)?
Prijsvermindering bij verkoop, bv: 10% korting op een product.
Wat is financiële korting (korting voor contant)?
Korting wanneer de klant binnen een bepaalde termijn betaalt.
Hoe bereken je de maatstaf van heffing en de totale factuurprijs?
Prijs goederen − commerciële korting + bijkomende kosten = nettoprijs.
Nettoprijs − financiële korting = maatstaf van heffing.
Maatstaf van heffing × btw-tarief = btw.
Nettoprijs + btw = factuurprijs.
Gegeven:
Aankoopprijs excl. btw: €1.000
Commerciële korting: €100
Vervoerskosten: €50
Financiële korting: 2%
Btw-tarief: 21%
Gevraagd: Bereken de maatstaf van heffing en de totale factuurprijs.
1000(prijs goederen) - 100(commerciële korting) + 50(bijkomende kosten) = 950(nettoprijs)
950(nettoprijs) - 19(financiële korting = 950 × 0,02(2%) = 19) = 931(Maatstaf van Heffing)
931(Maatstaf van Heffing) x 0,21(21% = btw-tarief) = 195,51(btw)
950(nettoprijs) + 195,51(btw) = 1145,51(factuurprijs zonder financiële korting ofwel na 8 dagen)
1145,51(factuurprijs zonder financiële kroting) - 19(financiële korting 2% van nettoprijs) = 1126,51(prijs met financiële korting, ofwel voor 8 dagen).
Wat is de jaarlijkse btw-listing (klantenlisting)?
Een jaarlijkse lijst van Belgische btw-plichtige klanten aan wie je voor meer dan €250 exclusief btw hebt verkocht. Deze moet vóór 31 maart van het volgende jaar worden ingediend.
Wie moet een jaarlijkse btw-listing (klantenlisting) indienen?
Elke btw-belastingplichtige inclusief kleine ondernemingen en forfaitaire landbouwers
Wat is een intracommunautaire klantenlisting?
Lijst van buitenlandse klanten (EU) aan wie je goederen of diensten hebt geleverd, zodat belastingdiensten deze transacties kunnen controleren.
Wat zijn de belangrijkste verplichtingen van een btw-belastingplichtige?
Zich identificeren voor btw.
Correct factureren.
Een boekhouding voeren.
Periodieke btw-aangiften indienen.
Verschuldigde btw betalen.
Jaarlijkse klantenlisting indienen.
Intracommunautaire listing indienen (indien van toepassing).
Wie is onderworpen aan de Belgische personenbelasting?
Rijksinwoners = natuurlijke personen die hun woonplaats of zetel van fortuin in België hebben.
Wat is het verschil tussen woonplaats en zetel van fortuin?
Woonplaats: waar je werkelijk woont.
Zetel van fortuin: waar je je vermogen daadwerkelijk beheert.
Wat is de zetel van fortuin?
Als je geen woonplaats hebt in België, maar het vermogen wordt beheerd vanuit België, dan is hier de zetel van fortuin.
Wat is het verschil tussen een weerlegbaar en een onweerlegbaar vermoeden bij het bepalen van het rijksinwonerschap?
Weerlegbaar vermoeden: inschrijving in het Rijksregister doet vermoeden dat je in België woont, maar je kunt het tegendeel bewijzen.
Onweerlegbaar vermoeden: bij gehuwden of wettelijk samenwonenden wordt de fiscale woonplaats bepaald door de plaats waar het gezin gevestigd is.
Wat is het verschil tussen feitelijk en wettelijk samenwonen?
Feitelijk samenwonen: samenwonen zonder officiële verklaring van wettelijke samenwoning.
Wettelijk samenwonen: samenwonen met een officiële verklaring bij de gemeente. Fiscaal grotendeels gelijkgesteld met gehuwden.
Wanneer dien je een afzonderlijke of gemeenschappelijke aangifte in de personenbelasting in?
Afzonderlijk: alleenstaanden en feitelijk samenwonenden.
Gemeenschappelijk: gehuwden en wettelijk samenwonenden (Met uitzonderingen van in hetzelfde jaar van het huwelijk of verklaring van wettelijke samenwoning.)
Sam woont tijdens de week in Frankrijk en keert in het weekend terug naar zijn gezin in België. Hij is wettelijk samenwonend met Kim, die met hun kinderen in België woont. Is Sam een Belgische rijksinwoner?
JA, omdat Sam wettelijk samenwoont en zijn gezin in België gevestigd is, wordt zijn fiscale woonplaats in België bepaald.
Wat zijn de kenmerken van wettelijk samenwonen?
Er hoeft geen liefdesrelatie te zijn.
Wettelijk samenwonenden hebben andere rechten en plichten dan gehuwden.
Ze kunnen fiscaal gebruikmaken van het huwelijksquotiënt.
Wat is het huwelijksquotiënt?
(Bij 2 samenwonenden/gehuwden): diegene die veel verdient mag een deel van zijn netto belastbaar inkomen overdragen naar de andere (die minder verdiend) zodat die ene (die meer verdiend) minder belastingen moet betalen (minder hoge schijf).
Wat is het belastbaar tijdperk (BT)?
Het kalenderjaar waarin je inkomsten verdient.
Wat is het aanslagjaar (AJ)?
Het jaar waarin die inkomsten worden belast. (Jaar belastbaar tijdperk +1 !)
Hoe bepaal je welke belastingtabel je moet gebruiken?
Je kijkt naar het aanslagjaar (AJ)!!!
(Bv: inkomsten uit 2026 → aanslagjaar 2027 → belastingtabel AJ 2027.)
Hoe wordt de personenbelasting berekend?
Progressief: Het belastbaar inkomen wordt verdeeld over schijven, waarbij hogere schijven tegen een hoger percentage worden belast.
Waarvoor staat GBI?
Gezamenlijk Belastbaar Inkomen
Waaruit bestaat het GBI (Gezamenlijk Belastbaar Inkomen)?
Netto-inkomen (Bv: loon)
Onroerend inkomen (Bv: verhuur van vastgoed)
Roerend inkomen (Bv: dividenden en interesten)
Divers inkomen (Bv: bepaalde occasionele inkomsten)
Wie wordt links en wie rechts ingevuld bij een gemeenschappelijke belastingaangifte?
Links (codes: 1xxx): oudste persoon.
Rechts (codes: 2xxx): jongste persoon.
Welke gegevens worden ingevuld in vak II van de personenbelasting?
Persoonlijke gegevens en gezinslasten, zoals burgerlijke staat en kinderen ten laste.
Wat zijn forfaitaire beroepskosten?
De fiscus laat je toe om een vast percentage (forfait) van je inkomsten als kosten af te trekken, zonder bewijsstukken.
Wat zijn werkelijke beroepskosten?
Je bewijst je echte, gemaakte kosten met: facturen, bonnetjes, afschrijvingen , …
Hoe bereken je de forfaitaire beroepskosten van een werknemer?
(Inkomsten − vrijstellingen) × 30%
LET OP DE MAXIMUM, DAT ZIE JE IN DE TABEL DAT JE KRIJGT OP HET EXAMEN!

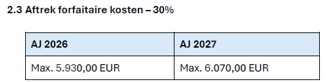
De belastingsplichtige heeft uitsluitend een bruto jaarloon van 50.000 euro en geniet een vrijstelling van 1.500 euro. (aanslagjaar 2026)
Hoeveel bedragen de forfaitaire kosten?
(50.000(inkomsten) -1.500(vrijstellingen)) x 30% = 14.550 euro(forfaitaire kosten)
= TE VEEL → Want max 5.930 dus 5.930 euro(forfaitaire kosten)
Hoeveel zijn werkelijke beroepskosten fiscaal aftrekbaar?
In Functie Van beroepsmatige gedeelte = 100% aftrek.
Restaurant = 69% aftrek.
Relatiegeschenken = 50% aftrek.
Aan welke 3 voorwaarden moeten werkelijke beroepskosten voldoen om aftrekbaar te zijn?
Gemaakt om beroepsinkomsten te verkrijgen of te behouden.
Gemaakt of gedragen tijdens het belastbaar tijdperk.
Echtheid en bedrag moeten bewezen kunnen worden.
Wat gebeurt er wanneer je geen werkelijke beroepskosten aangeeft?
De fiscus past automatisch de forfaitaire beroepskosten toe.
Wat is een woon-werkvergoeding?
Een vergoeding van de werkgever voor de verplaatsingen tussen de woonplaats en de vaste werkplaats.
Hoe wordt de vrijstelling van woon-werkverkeer bepaald?
Afhankelijk van het vervoermiddel en het aanslagjaar.
Kun je de vrijstelling van woon-werkverkeer combineren met werkelijke beroepskosten?
Nee. Wie zijn werkelijke beroepskosten bewijst, kan de specifieke vrijstelling voor de woon-werkvergoeding niet toepassen. (Enkel wie kiest voor forfaitaire beroepskosten of niets aanduid, en dit dus automatisch kiest).
Wat betekent belastingcode 250?
Bezoldigingen (Brutoloon)
Wat betekent belastingcode 254?
Ontvangen woon-werkvergoeding. (Van de werkgever)
Wat betekent belastingcode 255?
Het gedeelte van de woon-werkvergoeding dat vrijgesteld is van belastingen.
Wat betekent belastingcode 258?
Werkelijke beroepskosten die je zelf aangeeft en moet kunnen bewijzen.
Wat betekent belastingcode 286?
Bedrijfsvoorheffing: voorschot op de personenbelasting dat de werkgever al heeft ingehouden.
Welke gegevens moet je van een loonfiche kunnen overnemen in de belastingaangifte?
Bezoldigingen.
Woon-werkvergoeding.
Bedrijfsvoorheffing.
Gegeven:
Een alleenstaande belastingplichtige heeft in 2025 een brutoloon van € 48.000,00 ontvangen en heeft van zijn werkgever een trainabonnement gekregen van € 1.000,00. De bedrijfsvoorheffing bedraagt € 18.000,00
Gevraagd
1. Vul voor deze persoon het betreffend gedeelte van de personenbelasting in
2. Bepaal voor deze persoon de forfaitaire beroepskosten voor AJ 2026 (hij kiest ervoor om NIET de werkelijke beroepskosten te bepalen)
Code 250: 48000
Code 286: 18000
Code 254: 1000
Kiest voor forfaitair dus mag de vrijstelling kiezen en mag dus code 255 invullen en vrijgesteld worden van de 1000 euro voor zijn treinabonnement!
Forfaitaire kosten = (inkomsten – vrijstellingen) x 30%
(48000 + 1000 – 1000) x 30% = 14400 = TE VEEL dus automatisch 5.930 euro
LET OP: de 1000 euro van het treinabonnement zit nog NIET in het brutoloon van 48000 euro. Daarom eerst 1000 euro bijtellen als inkomen, en daarna 1000 euro aftrekken als vrijstelling.

Een alleenstaande werknemer ontvangt in 2026 een woon-werkvergoeding van € 600,00 per jaar van zijn werkgever. Hij verplaatst zich met zijn eigen wagen en kiest voor forfaitaire beroepskosten.
Vul de juiste belastingcodes en bedragen in voor aanslagjaar 2027. Bereken ook het belastbare gedeelte van de vergoeding.
Code: (1)254 = vergoeding van werkgever voor Woonwerkverkeer = 600,00 euro
Code: (1)255 = Vrijstelling woon-werkverkeer = 500,00 euro
Krijgt 600,00 euro van zijn werkgever. De overheid stelt vrij voor 500,00 euro. Dus die 500,00 euro wordt niet belast, maar de 100,00 euro erboven wordt wel belast omdat deze niet vrijgesteld is.
Dus belastbare gedeelte = 100,00 euro
Salima, een alleenstaande, werkt geregeld van thuis en wil graag haar werkelijke beroepskosten bewijzen. Volgende kosten wenst ze in te brengen:
Woonwerkverkeer: 3.200,00 euro
Nieuwjaarsgeschenken voor de klanten: 1.000,00 euro
Afschrijving bureautafel, -stoel en kasten: 1.200,00 euro (reeds beperkt tot beroepsmatig gebruik)
Zakenlunches: 400,00 euro
Abonnement op vakliteratuur: 500,00 euro
Afschrijving laptop: 500,00 euro
Mappen en bureaumateriaal: 100,00 euro
Bereken voor Salima de werkelijke beroepskosten.
3200+(1000 x 50%(relatiegeschenken 50% aftrekbaar =500)) +1200+ (400x 69% (restaurant 69% aftrekbaar = 276)) + 500 + 500 + 100 = 6276,00 euro werkelijke beroepskosten.
Hoe bereken je de brutowinst van een zelfstandige?
Brutowinst = omzet − kosten van handelsgoederen + (eindvoorraad − beginvoorraad).
Waarom moet je rekening houden met de voorraadwijziging bij het berekenen van de brutowinst?
Je mag alleen de kost aftrekken van goederen die je effectief verkocht hebt, niet van alles wat je aangekocht hebt. De voorraadwijziging corrigeert dat:
EV > BV (eindvoorraad groter dan beginvoorraad) (voorraad gestegen): een deel van je aankopen ligt nog in het magazijn. Dat is nog geen kost van dit jaar, dus tel je het weer bij de winst.
EV < BV (eindvoorraad kleiner dan beginvoorraad) (voorraad gedaald): je hebt meer verkocht dan je aankocht dus ook oude voorraad dat is een extra kost dus de winst daalt.
Hoe bereken je de forfaitaire beroepskosten bij een zelfstandige?
(brutowinst – sociale bijdrage) x 30%, met een maximum van € 5.930 voor AJ 2026.

Welke 3 voorwaarden gelden voor de aftrek van werkelijke beroepskosten?
Kosten gemaakt om beroepsinkomsten te verkrijgen of te behouden.
Tijdens het belastbaar tijdperk gemaakt of gedragen.
Echtheid en bedrag kunnen bewijzen.
Wat betekent belastingcode 600?
Brutowinst
Wat betekent belastingcode 632?
Sociale bijdrage
Wat betekent belastingcode 606?
Werkelijke beroepskosten of forfaitaire beroepskosten. (Als je niets invult bij code: 606 dan kies je automatisch forfaitair)
Wat moet je weten over voorafbetalingen bij een eenmanszaak of standaardmaatschap?
Als je voorafbetalingen doet, kun je een bonificatie (belastingvermindering) krijgen.
Wat is het verschil tussen werknemers en zelfstandigen op het vlak van voorafbetalingen?
Werknemers: de werkgever houdt bedrijfsvoorheffing in op het loon.
Zelfstandigen: kunnen zelf voorafbetalingen doen op hun verschuldigde belasting
Uit welke 4 inkomenscategorieën bestaat het gezamenlijk belastbaar inkomen?
Beroepsinkomsten.
Onroerende inkomsten.
Roerende inkomsten.
Diverse inkomsten.
Hoe bereken je het gezamenlijk belastbaar inkomen?
netto inkomen - betaalde onderhoudsuitkeringen
Wat is alimentatie?
Sommen geld die iemand verplicht is te betalen aan een ex-echtgenoot, ex-partner of kinderen, meestal als gevolg van een scheiding. (hoort bij betaalde onderhoudsuitkeringen)

Hoe bereken je de progressieve belasting met de belastingtabel?
Belasting op GBI = vast bedrag + (GBI – ondergrens van de schijf) x tarief.
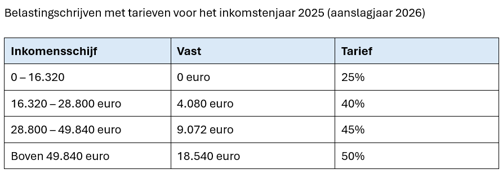
Bereken de progressieve belasting op een GBI van € 34.236 voor AJ 2026.
Formule: Belasting op GBI = vast bedrag + (GBI – ondergrens van de schijf) x tarief.
9072 + (34236 – 28800) x 45% = 11518,20
Wat is de belastingvrije som?
Het gedeelte van je inkomen waarop je geen personenbelasting betaalt. (Geldt voor elke belastingplichtige)
Door welke factoren kan de belastingvrije som verhogen (=positief)?
Kinderen ten laste.
Een zware handicap.
Bepaalde andere gezinsomstandigheden.