Cours 2
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/39

There's no tags or description
Looks like no tags are added yet.
Name | Mastery | Learn | Test | Matching | Spaced | Call with Kai | Chat |
|---|
No analytics yet
Send a link to your students to track their progress
40 Terms
Qu’est ce qui faut retenir
On ne couvre pas pour stabiliser le bénéfice. On couvre pour que le financement interne soit toujours au rendez-vous au moment où il faut investir
le bon taux de couverture dépend de la corrélation entre ce cash et la qualité des projets à financer.
C’est quoi le mécanisme qu’il faut choisir si il n’y a pas de couverture
Sortie | Ce qui varie | Ce que ça coûte |
|---|---|---|
(a) | Le montant levé à l'extérieur | Le financement externe est plus cher, et son coût marginal augmente : lever davantage coûte de plus en plus cher. |
(b) | Le montant investi | La firme renonce à des projets rentables. C'est le sous-investissement. |
quand la couverture est bénéfique
si elle permet à la firme d'éviter des fluctuations inutiles, soit de sa dépense d'investissement, soit des fonds levés auprès d'investisseurs externes.
Pourquoi Les sources externes de financement sont plus coûteuses que les sources internes.
À cause des coûts de défaut espérés — exactement les coûts de détresse de la séance 1.
Pourquoi Les entreprises voudront couvrir moins si la corrélation entre les flux de trésorerie générés et les occasions d'investissement est élevée.
Couverture naturelle : quand le cash manque, les projets sont de toute façon moins attirants.
Pourquoi Les entreprises voudront couvrir davantage si leurs flux de trésorerie sont étroitement corrélés à la valeur de leurs garanties (collateral).
La couverture augmente la capacité d'emprunt.
pourquoi Les instruments non linéaires donnent des résultats plus précis que les instruments linéaires.
Les options sont plus précises et surtout plus flexibles que les contrats à terme. Même conclusion que Stulz (1996), pour une autre raison.
Corrélation forte entre cash et occasions d'investissement veut dire quoi
couvrir moins.
Corrélation forte entre cash et valeur des garanties veut dire quoi
couvrir plus car la correlation aggrave le problème, puisque vous perdez vos garanties au moment même où vous auriez besoin d'emprunter
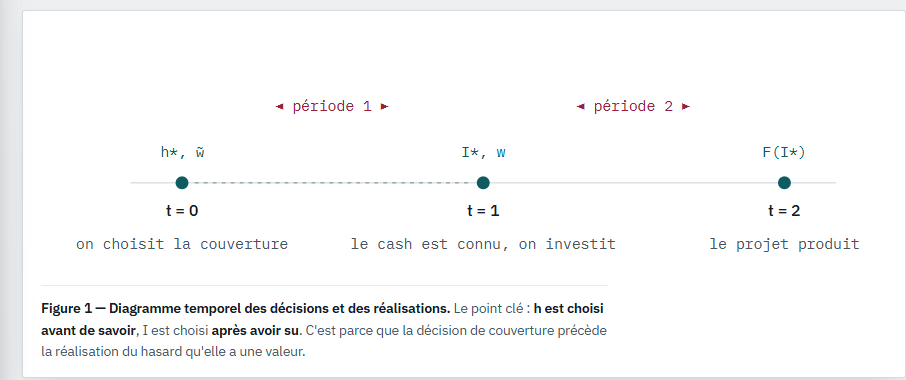
Explique cette figure
Le modèle compte deux périodes, donc trois dates. Comprendre qui décide quoi et quand résout la moitié des difficultés.
t = 0 — début de la période 1. La firme détient un montant de trésorerie w̃ qui est encore aléatoire. Elle choisit maintenant son taux de couverture h*, sans savoir ce que sera le cash.
t = 1 — fin de la période 1. Le hasard se réalise : la valeur de w est désormais connue. La firme choisit alors le montant investi I*, financé par l'interne w et l'externe e.
t = 2 — fin de la période 2. Le projet produit son résultat F(I*) et les créanciers sont payés.
I = w + e
la contrainte de financement : ce qu'on investit vient de l'interne plus l'externe
Explique la fonction du projet
F(I) = f(I) − I
valeur nette du projet = ce qu'il rapporte, moins ce qu'il a coûté
Explique les dérivées de la fonction qui donne le rendement de l’investissement en dolars
Hypothèse | Notation | Ce que ça dit en français |
|---|---|---|
Dérivée première positive | fI > 0 | Investir davantage rapporte davantage. La courbe monte. |
Dérivée seconde négative | fII < 0 | Rendements décroissants : chaque dollar investi en plus rapporte moins que le précédent. La courbe monte de moins en moins vite — elle est concave. |
Explique la second derivee seconde negative

Explique le coût supplémentaire du financement externe (Ce)
Hypothèse | Notation | Ce que ça dit en français |
|---|---|---|
Dérivée première positive | Ce > 0 | Emprunter davantage coûte davantage. |
Dérivée seconde positive | Cee > 0 | La fonction de coût est strictement convexe : la prime de risque exigée par la banque augmente à un rythme croissant. |

D'où vient ce coût ?
: ce sont les coûts de défaut espérés (directs et indirects — ceux de la séance 1),
ou d'autres coûts liés à l'asymétrie d'information entre dirigeants et créanciers : un dirigeant financé par autrui a moins d'incitation à être efficace, et le prêteur facture ce risque.
c’est quoi la différnce entre le dérive seconde de f et de c
f est concave : f′′<
Le rendement augmente, mais de moins en moins vite.
Donc chaque dollar supplémentaire investi rapporte moins que le précédent.
2. C est convexe : C′′>0
Le coût augmente de plus en plus vite.
Donc chaque dollar supplémentaire emprunté devient de plus en plus coûteux
la derivie second de f et c donne quoi comme resultats
Ces deux courbures poussent dans le même sens : elles rendent la fonction de profit concave, et c'est cette concavité qui justifie la couverture.
Une façon intuitive de le voir :
Les bonnes situations deviennent progressivement moins avantageuses, tandis que les mauvaises situations deviennent progressivement plus coûteuses.
C’est pourquoi les deux effets « poussent dans le même sens »

Porquoi la fonction de profit concave rend la couverture utile?
Avec une fonction de profit concave, une perte fait généralement plus mal qu’un gain équivalent ne fait de bien.
Imagine deux situations :
bon scénario : profit = 120
mauvais scénario : profit = 40
Si l’entreprise peut se couvrir et obtenir quelque chose de plus stable, par exemple autour de 80 dans les deux scénarios, la stabilité peut avoir plus de valeur.
Donc la couverture sert à réduire les grosses variations, surtout les mauvaises situations où les coûts deviennent très élevés.
le profit concave = reduction de risque peut créé de la valeur
Quand la couverture total de w est bén éfice
couverture totale de w
Supposons maintenant que w puisse être entièrement protégé des fluctuations. La firme obtient E(w) à la fin de la période avec une probabilité égale à 1, et la valeur de la fonction de profit devient P(E(w)).
La comparaison, qui est tout le résultat
La couverture est bénéfique uniquement lorsque la fonction de profit est concave en w, parce qu'alors P(E(w)) > E(P(w)).

Explique la difféence entre ces 2 graphiques

Pourquoi la concavité?
Dans le mauvais état (w = 0), la firme doit emprunter 50 pour investir : elle paie une grosse prime et son investissement tombe à 50, au lieu des 100 idéaux. Dans le bon état (w = 100), elle n'emprunte rien du tout et atteint exactement le niveau idéal — mais les derniers dollars investis rapportent peu (rendements décroissants).
Ce que le bon état gagne ne compense pas ce que le mauvais état perd. C'est exactement ce que dit « fonction concave », et c'est pourquoi la moyenne des deux vaut moins que le cas certain.
Le cours conclut la section en une phrase : « ne pas se couvrir réduit la valeur d'une firme ayant une fonction de payoff concave ».
C’est quoi l’étape 1 du troisième cas?
combien investir?
Comme le problème couvre deux périodes, on utilise l'induction à rebours (backward induction) : on calcule d'abord le montant d'investissement optimal I* pour un w donné, à la date t = 1 ; puis seulement on remonte à t = 0 pour choisir la couverture.
Pourquoi backward induction (induction à rebours) ?
Parce que le choix de couverture d'aujourd'hui dépend de ce que la firme fera demain.
Impossible de savoir ce que vaut une couverture avant de savoir comment la firme réagira à chaque niveau de cash. On résout donc le futur d'abord.

C’est quoi la condition qu’on doit faire
On investit jusqu'au point où le dernier dollar investi rapporte exactement ce qu'il coûte. Or il coûte 1 dollar (l'argent lui-même) plus la prime marginale que réclame le créancier. D'où la phrase du cours : « le bénéfice marginal de l'investissement doit être supérieur à 1, pour couvrir le coût marginal supplémentaire exigé par les créanciers ».
S'il n'y avait aucune imperfection — pas d'asymétrie d'information, donc Ce = 0 pour tout e — la condition deviendrait simplement fI = 1. C'est le niveau de première meilleure solution (first-best), que le cours note I**.
Situation | Condition | Niveau d'investissement |
|---|---|---|
Monde parfait — information complète, pas de coût externe | fI = 1 | I** — le first-best |
Monde réel — le crédit externe coûte une prime | fI = 1 + Ce > 1 | I* — strictement inférieur à I** |

Explique cette figure
Sans friction financière | Avec friction financière |
|---|---|
Coût marginal = 11 | Coût marginal = 1+Ce |
fI=1 | fI=1+Ce |
Investissement I** | Investissement I* |
Plus d'investissement | Moins d'investissement |
Ce projet rapporte encore plus de 1 $, mais emprunter le dollar nécessaire me coûte maintenant plus que ce qu'il me rapporte. »
Elle refuse donc cet investissement.
C'est précisément le sous-investissement indiqué sur le graphique :
sous-investissement=I**-I*
cout financenemtn externe augmente = investir devient plus cher = la firme s’arret plus tot = sdous investissement
C’est quoi l’étape 2 ?
la fonction de profit est-elle concave ?
L'objectif de la couverture
Réduire l'écart entre I** et I* en utilisant le financement interne autant que possible.
explique l’objectif de la couverture
Puisque le problème de maximisation dépend de w, on écrit la solution optimale comme une fonction de w :
P(w) = F(I*(w)) − C(I*(w) − w)
et dans le cas d'information parfaite : P**(w) = F(I**(w))
Si cette fonction de profit est concave en w, la firme doit se couvrir contre les fluctuations de w, afin de réduire en moyenne le recours au financement externe. Reste à vérifier que c'est bien le cas. Le cours le fait en deux dérivations.
Explique la dérivée première: Pw > 0
Pw = (fI − 1) · dI*/dw − Ce · (dI*/dw − 1) > 0
c'est positif parce qu'augmenter la part du financement interne augmente le profit — cela réduit l'écart entre I* et I**.
Une simplification qui éclaire tout
En remplaçant fI − 1 par Ce — c'est la condition de premier ordre de l'étape 1 — les deux premiers termes s'annulent et il reste :
Pw = Ce
Un dollar de cash interne supplémentaire vaut exactement la prime marginale qu'il évite de payer à la banque.
Et comme cette prime diminue à mesure que la firme emprunte moins, Pw décroît quand w augmente — ce qui est précisément la définition de la concavité.
Vérification sur le fil rouge
Pw = 1 − 0,01w, et Ce = 0,02 × (50 − 0,5w) = 1 − 0,01w. Identiques.
Explique la dérivée seconde: Pww < 0
Pww = fII · dI*/dw
Le cours est explicite : deux facteurs sont importants pour obtenir une valeur négative de Pww.
Le rendement de l'investissement doit être décroissant : fII < 0.
Le niveau de financement interne doit avoir un impact positif sur le niveau d'investissement : dI*/dw > 0.
Le lien avec la couverture
Ces deux conditions donnent le raisonnement suivant :
Situation | Conséquence |
|---|---|
Peu d’argent disponible | L’entreprise doit renoncer à des investissements encore très rentables. |
Beaucoup d’argent disponible | L’argent supplémentaire finance des investissements moins rentables. |
Que vaut dI*/dw, et pourquoi c'est intéressant
Cette quantité est comprise entre 0 et 1. Elle répond à la question : si je reçois un dollar de cash interne en plus, qu'en fais-je ?
dI*/dw = part du dollar qui va à plus d'investissement
1 − dI*/dw = part du dollar qui va à moins d'emprunt
fil rouge : dI*/dw = −0,02 / (−0,02 − 0,02) = 0,5→ la moitié augmente l'investissement, la moitié rembourse la banque
C'est très exactement le mécanisme annoncé en partie 1 : un choc sur le cash interne se répartit entre l'investissement et le financement externe.
Le partage dépend des deux courbures : plus le crédit est cher à la marge (Cee grand), plus le dollar sert à investir ; plus les rendements chutent vite (|fII| grand), plus il sert à rembourser
C’est quoi Étape 3 — le taux de couverture optimal : h* = 1:
On sait maintenant qu'il faut couvrir. Reste à savoir combien
Le cours suppose que le coût de la couverture est nul et modélise le cash interne ainsi :
w = w₀ · ( h + (1 − h) ε ) avec E(ε) = 1 et σ²ε > 0h est le taux de couverture ; ε est le choc aléatoire, d'espérance 1
Comment on lit cette formule: w = w₀ · ( h + (1 − h) ε ) avec E(ε) = 1 et σ²ε > 0
h est le taux de couverture ; ε est le choc aléatoire, d'espérance 1
Le cash est un mélange entre une partie certaine et une partie aléatoire, dosé par h :
h = 0 → w = w₀ε : tout est aléatoire, aucune couverture.
h = 1 → w = w₀ : le choc disparaît, couverture totale.
h intermédiaire → un mélange proportionnel des deux.
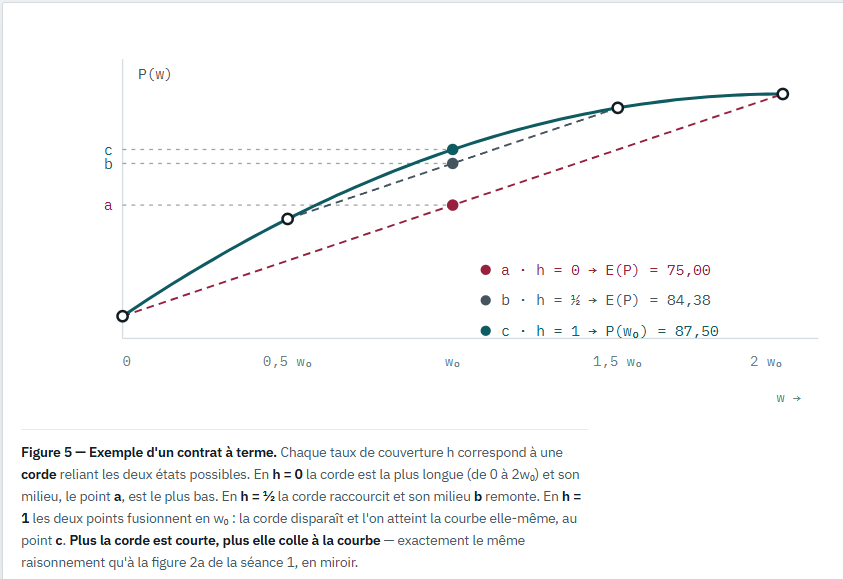
Explique ce graphique
aux h | Si ε = 0 (p = 0,5) | Si ε = 2 (p = 0,5) | Fil rouge (w₀ = 50) | Profit espéré E(P(w)) |
|---|---|---|---|---|
h = 0 | w = 0 | w = w₀ · 2 | 0 ou 100 | 75,00 |
h = ½ | w = w₀ · 0,5 | w = w₀ · 1,5 | 25 ou 75 | 84,38 |
h = 1 | w = w₀ dans les deux états de la nature | 50 avec certitude | 87,50 | |
C’est quoi l’intuition derriere la covariance: E(Pw(1 − ε)) = E(Pw) · E(1 − ε) + cov(Pw, 1 − ε) = 0
Tant que la couverture est incomplète, le cash interne w dépend encore du choc ε. Et comme Pw = Ce — la valeur d'un dollar interne — dépend de w, elle dépend elle aussi du choc : quand le choc est mauvais, la firme emprunte beaucoup, la prime marginale est élevée, et un dollar interne y vaudrait très cher. Quand le choc est bon, il ne vaut pas grand-chose.
Cette corrélation est précisément le signal qu'il reste de l'argent mal réparti entre les deux états : on gagne encore à déplacer du cash du bon état vers le mauvais. On ne s'arrête que lorsque la corrélation est nulle — c'est-à-dire lorsque le choc ne touche plus le cash du tout. D'où h* = 1.
C’est quoi le resultat du modele de base
Il est donc optimal, pour une firme dont la fonction de profit est concave, de se couvrir totalement. Ainsi, à la date t = 1, la firme connaîtra le montant exact du financement interne dont elle disposera, à savoir E(w). C'est cette certitude qui a de la valeur — pas le niveau du cash, qui n'a pas changé en moyenne.
Explique Le modèle à deux variables aléatoires
Le problème du modèle de base était : « je manque d'argent au moment où je voudrais investir ». Mais si le pétrole est bas, la firme manque d'argent et ses projets sont devenus peu rentables. Elle n'a plus vraiment besoin de cet argent. Le cash et le besoin de cash baissent ensemble : c'est une couverture naturelle, gratuite, déjà présente dans le modèle d'affaires.
Comme le financement interne et les occasions d'investissement sont chacun corrélés au prix du pétrole, on observe une corrélation positive entre les possibilités de financement interne et les occasions d'investissement.
Explique cette formule
F(I) = θ f(I) − I avec θ = α(ε − ε̄) + 1 et ε̄ = 1
donc θ = α(ε − 1) + 1
Symbole | Rôle | Lecture |
|---|---|---|
θ | Mesure l'effet du risque de prix sur les occasions d'investissement. | C'est un multiplicateur de la productivité du projet. θ > 1 : les projets sont meilleurs que d'habitude. θ < 1 : ils sont moins bons. |
α | Mesure la corrélation entre les occasions d'investissement et le risque à couvrir. | C'est le paramètre décisif de toute la section. Il pilote la valeur de h*. |
Avec le choc à deux valeurs du cours (ε = 0 ou 2), θ prend une forme très lisible :
// θ = α(ε − 1) + 1ε = 0 (mauvais état) → θ = 1 − α // projets dégradés si α > 0ε = 2 (bon état) → θ = 1 + α // projets améliorés si α > 0
Valeur de α | Ce qui se passe | Conséquence |
|---|---|---|
α = 0 | θ = 1 en permanence : les occasions d'investissement ne dépendent pas du choc. | On retombe exactement sur le cas précédent — couverture totale nécessaire, h* = 1. |
α > 0 | I et w sont positivement corrélés, affectés dans le même sens par ε. | Couverture naturelle (natural hedge). Le cas du pétrolier. |
ca donne quoi si h = 1
: si h = 1, les deux variables w et F(I) deviennent indépendantes dans la fonction de profit de la firme, tout simplement parce que w est alors une constante. Se couvrir totalement, c'est détruire la couverture naturelle.

Explique les 3 régimes à connaitre
Analysons le signe du correctif. Au dénominateur, E(Pww) est négatif (c'est la concavité). Au numérateur, fI et dI*/dw sont tous deux positifs. Le signe du correctif est donc l'opposé du signe de α.
Régime | Situation économique | Correctif | Résultat |
|---|---|---|---|
α = 0 | Les occasions d'investissement ne dépendent pas du choc. | nul | h* = 1 — on retrouve le résultat précédent : couverture totale, sans dépendance. |
α > 0 | Cash et occasions d'investissement montent et descendent ensemble. Le pétrolier. | négatif | h* < 1, mais pas nécessairement supérieur à 0. Il y a déjà une couverture naturelle : la couverture financière est moins nécessaire. Et plus α est élevé, plus h* est faible — il peut même devenir nul ou négatif, ce qui signifie que la firme augmente son exposition ou s'expose à des risques supplémentaires. |
α < 0 | Cash et occasions d'investissement vont en sens inverse : le cash manque précisément quand les projets sont les plus attirants. | positif | h* > 1 — la firme augmente sa couverture au-delà de 100 %, parce que l'introduction de la seconde variable aléatoire accroît le risque de la firme. |

Explique ce graphique
Corrélation α\alpha | Situation de la firme | Besoin de couverture | Taux optimal h∗h^* | Intuition |
|---|---|---|---|---|
α<0 | Peu de cash quand les bonnes occasions d’investissement arrivent | Très élevé | h∗>1 | La firme se couvre à plus de 100 % pour éviter de manquer de cash au mauvais moment |
α=0 | Aucun lien entre cash et occasions d’investissement | Normal | h∗=1 | Cas de base : couverture à 100 % |
α>0 | Beaucoup de cash quand les bonnes occasions d’investissement arrivent | Plus faible | h∗<1 | Il existe une couverture naturelle, donc moins besoin de hedging |
la corrélation est protectrice, parce qu'elle fait baisser le besoin d'argent au moment même où l'argent manque. Ne confondez pas avec la prémisse n° 5 : la corrélation entre le cash et la valeur des garanties, elle, est nuisible et pousse à couvrir davantage.