08: Statistik III Moderierte Regressionsanalyse II Analyse nicht-linearer Zusammenhänge
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/19

There's no tags or description
Looks like no tags are added yet.
20 Terms
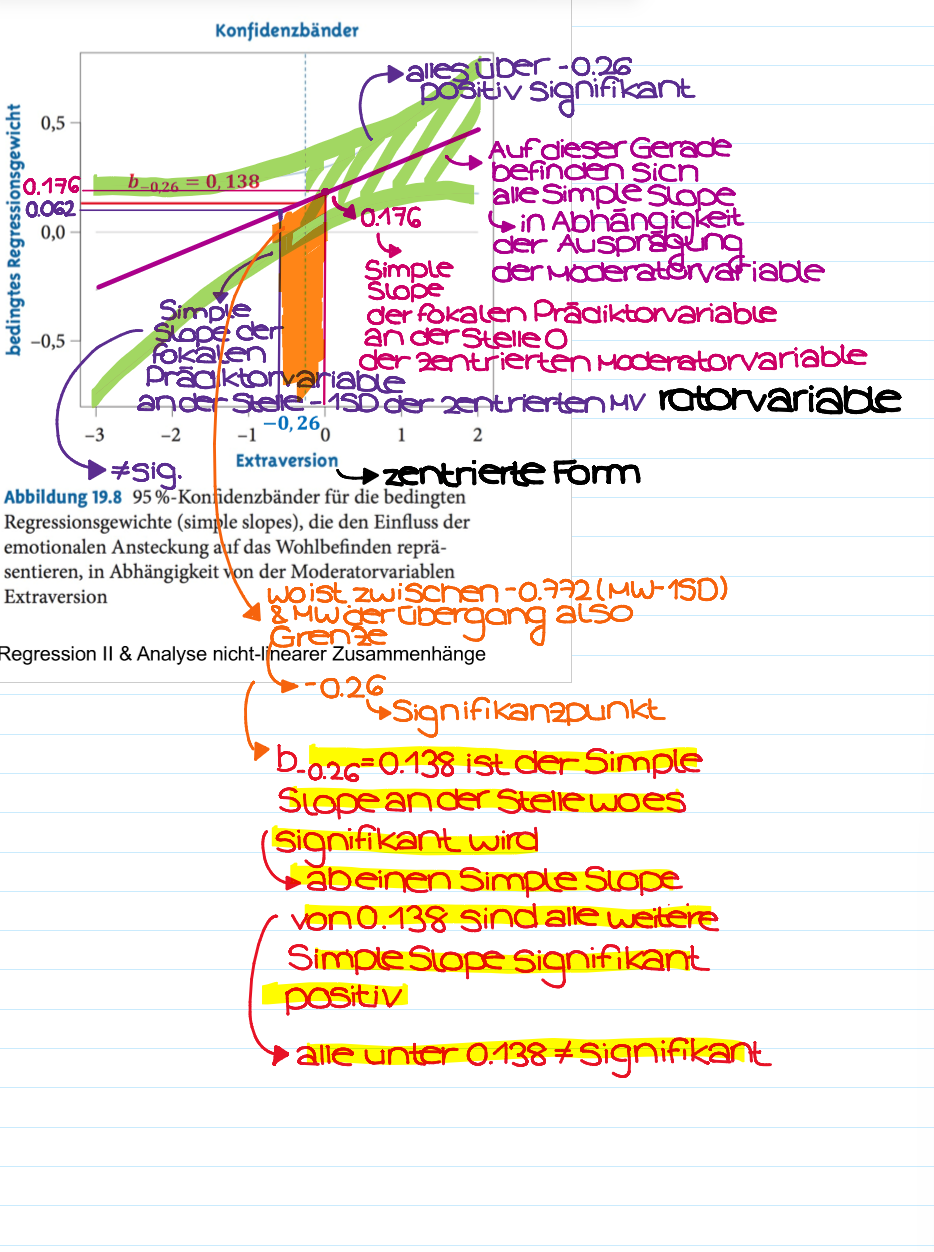
Inferenzstatistische Absicherung eines bedingten Effekts (Simple Slope): Was ist das Johnson-Neyman-Intervall („Regions of Significance“)?
Johnson-Neyman-Intervall („Regions of Significance“):
In welchem Wertebereich des Moderators ergeben sich signifikante bzw. nicht-signifikante Simple Slopes?
Inferenzstatistische Absicherung eines bedingten Effekts (Simple Slope): Erläutere das Vorgehen des Johnson-Neyman-Intervall („Regions of Significance“)
Vorgehen:
Auflösen nach demjenigen Wert des Moderators, an dem der Simple Slope des fokalen Prädiktors die Signifikanzschwelle überschreitet (in diesem Beispiel b-0.26 = 0.138)
Alle anderen Simple Slopes jenseits dieses Werts des Moderators (in einer bestimmten Richtung) sind dann auch signifikant, da die Simple Slopes mit ansteigendem Wert des Moderators linear zu- (oder ab-)nehmen
Inferenzstatistische Absicherung eines bedingten Effekts (Simple Slope): Was gibt der JNI an?
JNI gibt das Intervall von Moderatorwerten an, für die der Simple Slope nicht signifikant ist

Moderation mit kategorialer Moderatorvariable

Moderation mit kategorialer Variable

Beispiel nicht-lineare Zusammenhänge: Erläutere Beispiele für nicht-lineare Zusammenhänge
U-förmiger Zusammenhang (quadratisch)
Umgekehrt U-förmiger Zusammenhang (quadratisch)
Kubischer Zusammenhang

Wie lassen sich nicht-lineare Zusammenhänge modellieren?: In welchem Rahmen lassen sich nicht-lineare Zusammenhänge modellieren?
Im Rahmen der (linearen) multiplen Regressionsanalyse, indem man Polynome höherer Ordnung definiert
Wie lassen sich nicht-lineare Zusammenhänge modellieren?: Wie wird eine quadratische nicht-lineare Abhängigkeit in die Regressionsgleichung aufgenommen?
Die x-Werte werden quadriert
Die so entstandene Variable X2 wird zusätzlich zur unquadrierten Variable X in die Regressionsgleichung aufgenommen

Wie lassen sich nicht-lineare Zusammenhänge modellieren?: Wie wird eine kubische nicht-lineare Abhängigkeit in die Regressionsgleichung aufgenommen?
Für jeden Wert xm wird x3m berechnet
Die Variable X3 wird zusätzlich zu X2 und X in die Regressionsgleichung aufgenommen

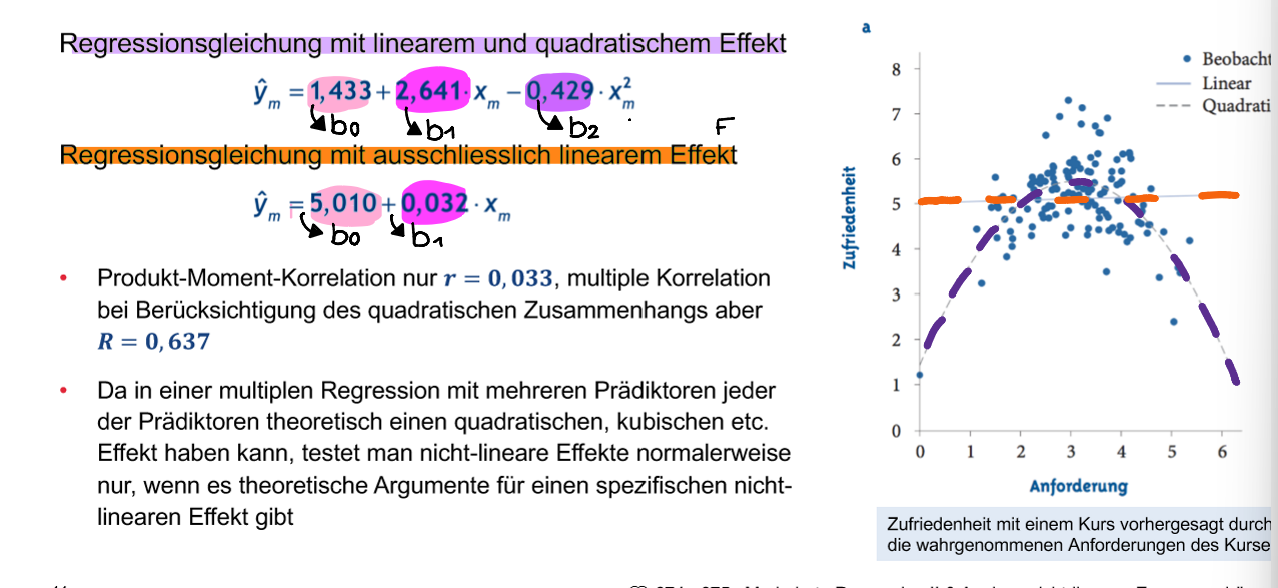
Regressionsgleichung mit linearem und quadratischem Effekt: Was ist bei der Regressionsgleichung mit linearem und quadratischem Effekt b0?
b0:
Vorhergesagte Wert von Y wenn X =0

Regressionsgleichung mit linearem und quadratischem Effekt: Was ist bei der Regressionsgleichung mit linearem und quadratischem Effekt b1?
b1:
Linearer Steigungsanteil a einer bestimmten Stelle der Prädiktorvariable
=> also bei X = 0
Wichtig:
Steigungsanteil verändert sich wenn X sich verändert
Regressionsgleichung mit linearem und quadratischem Effekt: Was ist bei der Regressionsgleichung mit linearem und quadratischem Effekt b2?
b2:
Bestimmt Krümmung
-Negatives Vorzeichen: Umgekehrte u-förmiger Zusammenhang
-Positives Vorzeichen: U-förmiger Zusammenhang
Regressionsgleichung mit linearem und quadratischem Effekt: Wann testet man nicht-lineare Effekte normalerweise?
Da in einer multiplen Regression mit mehreren Prädiktoren jeder der Prädiktoren theoretisch einen quadratischen, kubischen etc. Effekt haben kann, testet man nicht-lineare Effekte normalerweise nur, wenn es theoretische Argumente für einen spezifischen nicht linearen Effekt gibt
Zentrierung der unabhängigen Variablen: Womit ist die Hohe Korrelation zwischen ursprünglicher Variable X und der quadratischen Variable X2 (=X⋅X) vergleichbar?
Hohe Korrelation zwischen ursprünglicher Variable X und der quadratischen Variable X2 (=X⋅X) vergleichbar mit Multikollinearitätsproblematik in der moderierten Regressionsanalyse
Zentrierung der unabhängigen Variablen: Was ändert die Zentrierung am Regressionskoeffizienten der quadratischen Variable X2?
Zentrierung ändert nichts am Regressionskoeffizienten der quadratischen Variable X2
Zentrierung der unabhängigen Variablen: Wie verändert sich bei einer Regression mit quadratischem Effekt der Zusammenhang zwischen X und Y?
Bei einer Regression mit quadratischem Effekt verändert sich der Zusammenhang zwischen X und Y in Abhängigkeit von X selbst
Zentrierung der unabhängigen Variablen: Welche Rolle hat X bei einer Regression mit quadratischem Effekt im Sinne einer moderierten linearen Regression?
X ist Prädiktor und Moderator zugleich
Inferenzstatistische Absicherung einer Regression nicht-linearer Zusammenhänge: Erläutere das Vorgehen in der Multiplen Regressionsanalyse
Wichtig ist, dass alle Terme gleichzeitig in die Regressionsgleichung aufgenommen werden (linear, quadratisch, etc.)
Gilt auch im Falle eines zentrierten Prädiktors XA
Inferenzstatistische Absicherung einer Regression nicht-linearer Zusammenhänge: Warum müssen bei einer quadratischen Regression der lineare und der quadratische Term gleichzeitig in die Regressionsgleichung aufgenommen werden?
Da die X2-Variable mit der Ausgangsvariablen im unzentrierten Fall hoch korreliert ist, kann die Signifikanz eines alleine aufgenommenen quadratischen Terms möglicherweise nur einen linearen Einfluss widerspiegeln
Inferenzstatistische Absicherung einer Regression nicht-linearer Zusammenhänge: Was wird geprüft, wenn der quadratische Term zusätzlich zum linearen Term in die Regressionsgleichung aufgenommen wird?
Ob über einen möglicherweise vorhandenen linearen Effekt hinaus ein quadratischer Effekt vorliegt