3. Factori proizvodnje i preduzeća u tržišnoj privredi
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/48

There's no tags or description
Looks like no tags are added yet.
49 Terms
Faktori proizvodnje
prirodni proizvodni faktori
ljudski proizvodni faktori
osnovna sredstva i obrtna sredstva
preduzetništvo
Prirodni proizvodni faktori mogu biti
obnovljivi i neobnovljivi
Radna snaga je
ukupnost čovekovih fizičkih i intelektualnih sposobnosti koje se mogu koristiti u proizvodnji dobara i pružanju usluga
Rad u neekonomskom smislu je
trošenje radne snage čoveka
Rad u ekonomskom smislu
podrazumeva se onaj rad koji je izvršen u cilju stvaranja sredstva za život, tj. onaj rad koji čoveku obezbeđuje životnu egzistenciju, a ne rad koji ima za rezultat neko materijalno dobro
Humani kapital je
fizičke i umne sposobnosti ljudi, zajedno sa njihovim znanjem, veštinama, radnim iskustvom i navikama, obrazovanjem i drugim atributima koji su relevantni za ekonomske aktivnosti
Stanovništvo je
ukupan broj ljudi koji žive i borave u njoj
Stanovništvo može biti
radno sposobno
(ne)aktivno
Rad može biti
prost / složen
proizvodan / neproizvodan / oba (npr. trgovina)
tekući / minuli
Vrednost proizvoda vr =
pv (sredstva za proizvodnju) + nv (nova vrednost)
Produktivnost rada P =
Q / L (proizvoda za vreme)
L / Q (vremena za proizvod)
Intenzivnost rada je
stepen trošenja čovekove radne snage u procesu proizvodnje
Osnovna sredstva (sredstva za rad, fiksna sredstva) su
trajna dobra privrede, proizvedena u cilju proizvodnje drugih dobara
Amortizacija je
postepeno smanjivanje vrednosti osnovnih sredstava i njeno prenošenje na gotove proizvode usled trošenja, habanja, rabaćenja osnovnih sredstava
Stopa amortizacije a’ =
100% / n
n - vek trajanja
Fond amortizacije je
novčani fond koji se postepeno uvećava procesom amortizacije osnovnih sredstava
Rabaćenje je
fizičko trošenje ili zastarevanje osnovnih sredstava
Vrste rabaćenja
fizičko (tehničko) i moralno
Predmeti rada su
objekte na koje čovek deluje svojim radom sa pomoću sredstava za rad, menjajući im oblik i prilagođavajući ih svojim potrebama
Grupe predmeta rada
sirovne (pretrpele uticaj ljudskog rada) i poluproizvode (ne mogu se upotrebiti kao gotov proizvod)
S gledišta načina delovanja na predmete rada privredna aktivnost deli se na sektori
primarni (vezani za prirodno bogatstvo)
sekundarni (prerađivanje sirovne)
tercijalni (usluge)
Likvidnost je
sposobnost sredstava da se što brže i uz što manje troškove transakcije konvertuju u novac
sposobnost preduzeća da izvršava i izmiruje svoje obaveze u roku dospeća prema poveriocima i poslovnim partnerima, bankama, industrijskim ili trgovinskim organizacijama itd.
Preduzetništvo je
ukupne ogranizacione, rukovodeće, upravljačke, nadzorničke i usmeravajuće poslove
Preduzeće je
okvir u kojem se zbivaju raznovrsni procesi, ono je subjekat poslovanja u ekonomiji
Preduzeće može biti
privredno (posebna organizacija ljudi u privredi koja je formirana radi obavljanja odredenih delatnosti u proizvodnji, razmeni i potrošnji)
proizvodno (organizacija formirana u cilju proizvodnje materijalnih dobara i usluga)
Sastav preduzeća
osnivači
zaposleni
menadžeri
Vlasničke forme preduzeća
inokosno
ortačko (partnersko)
akcionarno društvo
Akcionarno društvo može biti
otvoreno i zatvoreno
Akcijski kapital =
broj izdatih akcija * nominalna vrednost akcija
Elementi kapitala akcionarskog društva / izvori za razvoj akcionarskog društva
nominalna vrednost emitovanih akcija
kapitalni višak
zadržani profit (akumulacija)
Obaveznica je
potvrda na zajam
Akcija je
potvrda na kapital
Akcije mogu biti
obične i preferencijalne (na daju pravo glasa, ali garantuje se fiksna dividenda)
Vrednost akcije može biti
nominalna (po kojoj se ona emituje)
tržišna (formira se na tržištu)
knjigovodstvena (služi kao indikator za investore)
Kontrolni paket akcija je
broj akcija od ukupnog broja koje je izdalo akcionarsko društvo koji je potrebno posedovati da bi se zadržala vodeća uloga u odlučivanju o bitnim pitanjima poslovanja preduzeća
~10-15%
Cena akcije =
apsolutni iznos dividende / prosečna kamatna stopa * 100
(nominalna vrednost * dividendna stopa) / prosečna kamatna stopa
Dividenda je
deo profita koji godišnje pripada akcionarima
Kamata je
cena upotrebne vrednosti novca
Osnivačka dobit je
prihod koji ostvaruju osnivači akcionarskog društva prilikom prve prodaje akcija
Kapitalni višak (ažija) je
razlika između više tržišne vrednosti i niže nominalne vrednosti akcije
Državno preduzeće je
preduzeće u svojini države u celini ili samo jednim delom
Principi poslovanja državnih preduzeća
rentabilnosti
troškovni
socijalni
Razlozi za osnivanje državnih preduzeća
društvene preferencije (veliki značaj određenih sektora)
neadekvatna privatna ponuda (privatan sektor nije zainteresovan zbog velikog rizika)
firme pred likvidacijom (država otkupuje značajno preduzeće pred likvidacijom)
obezbeđenje javnih dobara (privatan sektor nije zainteresovan zbog nizke profitabilnosti)
suverenost (monopolija)
Profit =
ukupni prihodi - ukupni troškovi
Ekonomski i računovodstveni profit
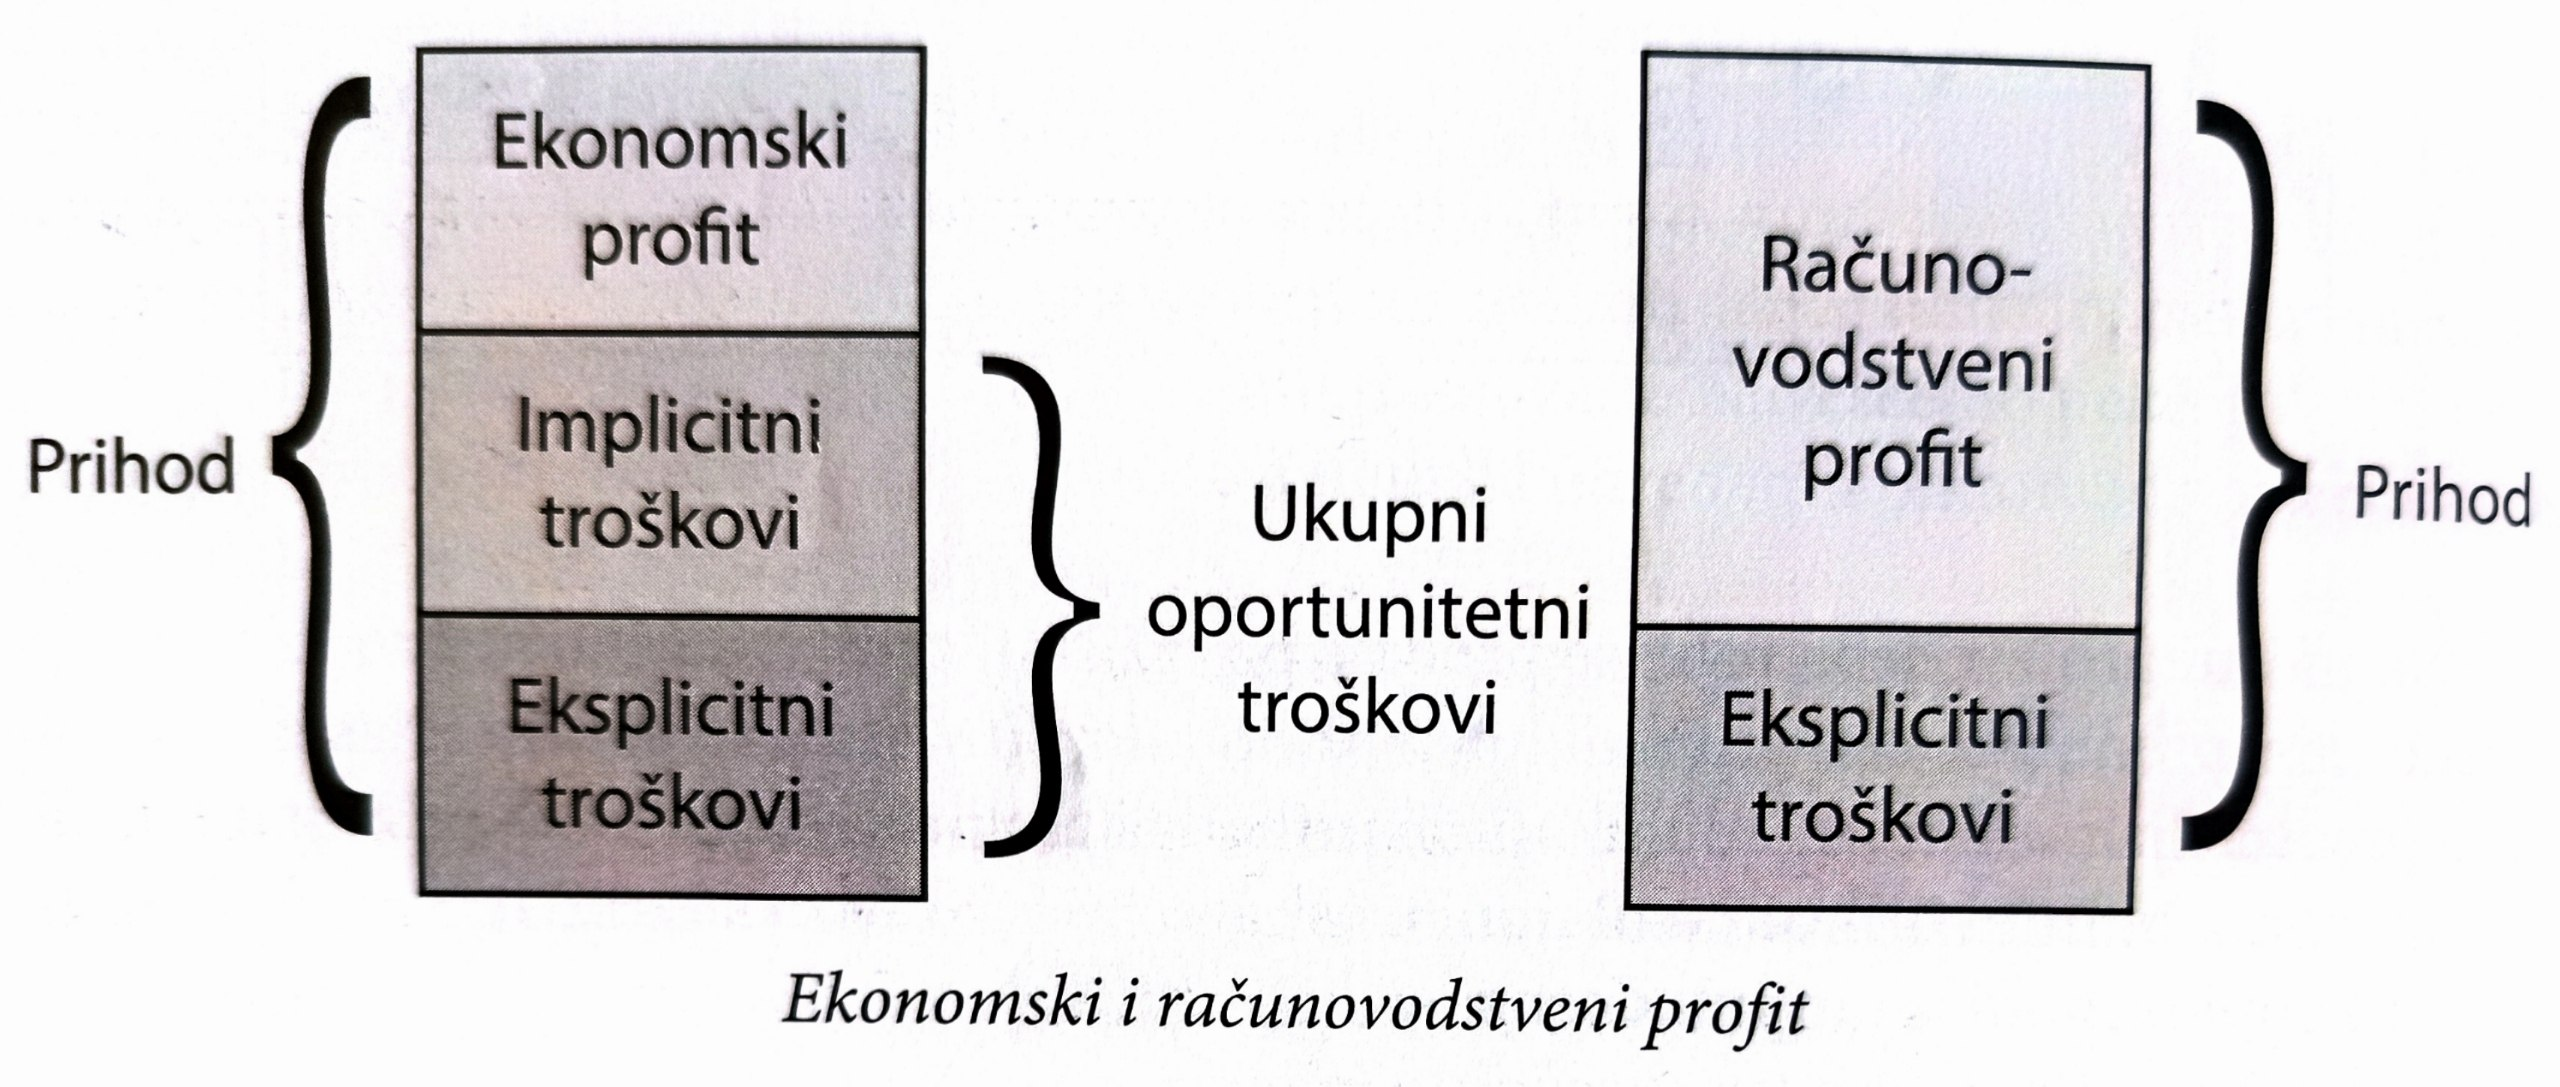
Cena koštanja proizvoda je
utrošeni kapital po jedinici proizvoda
Profitna stopa pf’ =
(pf * 100) / K
pf - profit, K - kapital
Delovi uloženog kapitala
fiksni i opticajni
Tržišna cena je
cena po kojoj se proizvodi ili usluge realizuju na tržištu