BIV IB - deel 1
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/40

Earn XP
Description and Tags
Van NV COS 315 tot en met Starreveld
41 Terms
NVCOS 315 - wat zegt dit artikel in de kern?
Accountant moet inzicht verwerven in entiteit en haar omgeving (artikel 19). dit omvat organisatiestructuur, externe factoren, inherente risicofactoren en interne beheersing
Waar is het IIA model voor bedoeld?
Structuren van inspanningen rondom risicomanagement en controle.
Uit welke lijnen bestaat het 3-lines model en hoe werken deze?
1e lijn; operationeel; verantwoordelijk voor uitvoeren bedrijfsactiviteiten. Krijgt instructies vanuit governing body.
2e lijn; ondersteunende functies; functies die advies, richtlijnen en ondersteuning bieden voor risicomanagement en compliance kwesties. Rapporteert aan governing body.
3e lijn; internal audit; onafhankelijke en objectieve beoordeling van de effectiviteit van risicomanagement, controle en governance processen binnen een organisatie. Zij rapporteert aan governing body en 2e lijn.

Wat is het probleem bij Wrigley & Straker (business models)?
In een onzekere en snel veranderende omgeving falen business modellen vaak bij eerste implementatie.
Wat beschrijft het model van Wrigley & Straker?
Hoe organisaties innovatieve business modellen kunnen ontwikkelen door experimenteren en prototyping centraal te stellen door te kijken naar interne en externe factoren.
Welke modellen onderkennen Wrigley & Straker?
Customer-led; innovatie start bij nieuwe of onbediende klantsegmenten.
Cost-driven; kostenreductie is het belangrijkst, hierdoor ontstaat waarde.
Resource-led; bestaande middelen worden op nieuwe manieren ingezet om waarde te creëren.
Partnership-led; innovatie ontstaat door samenwerking met externe partners om middelen, kennis of markten te delen.
Price-led; de organisatie is prijsleider door het hele business model rondom lage prijzen te ontwerpen.
Wat is het probleem in het artikel van Paape?
Organisaties weten (en accountants) weten niet of zij in control zijn.
Paape; welke theorie staat centraal?
Een organisatie is in control als zij beschikt over een Management Control Systeem (MCS) dat haar in staat stelt binnen een vooraf gedefinieerde periode in x% van de gevallen/tijd binnen een vooraf gedefinieerde risicotolerantie te blijven. Indien buiten die risicotolerantiegrens wordt getreden, stelt het MCS de organisatie in staat dat tijdig te constateren en te herstellen.
Paape; wat staat er op de x-as en y-as?
x-as: tijd
y-as: bedrijfsresultaat (maar hier kun je alles invullen)
Waarom is volgens Paape control nodig?
Bounded rationality; onze menselijke vermogens schieten tekort.
Shirking; de snor drukken.
Welke vier functies heeft control volgens Paape?
1) Motiveren van mensen om beslissingen en acties te nemen die consistent zijn met de doelen van de organisatie (Dit wordt ook wel doelcongruentie genoemd)
2) Integreren van inspanningen van diverse delen van de organisatie
3) Beschikbaar stellen van informatie inzake resultaten van bedrijfsvoering en performance van medewerkers
4) Faciliteren van implementatie van strategische plannen
Hoe definieert COSO internal control?
Interne beheersing is een proces dat door het bestuur, management en overige medewerkers wordt uitgevoerd, met als doel een redelijke mate van zekerheid te verschaffen omtrent het realiseren van doelstellingen ten aanzien van de effectiviteit en efficiëntie van bedrijfsprocessen, de betrouwbaarheid van de verslaggeving en de naleving van wet- en regelgeving.
Welke drie doelstellingen onderkent COSO ICIF?
Operations; effectiviteit en efficiency van bedrijfsvoering
Reporting; betrouwbare financiële & niet-financiële verantwoording
Compliance; overeenstemming met wet- en regelgeving

Welke elementen staan op de voorkant van de kubus?
Control environment
Risk assesment
Control activities
Information & communication
Monitoring activities

COSO ICIF; wat is control environment (aan de hand van bijbehorende principes)?
Fundament voor het IC-proces
Hoe integer is de organisatie, etc.
Hoe is de organisatiestructuur geregeld?
Hoe zit de werkcultuur in elkaar en wat zijn de doestellingen?
COSO ICIF; wat is risk assesment (aan de hand van bijbehorende principes)?
Beoordeling van risico’'s, rekening houdende met impact en likelihood
Identificeren en analyseren van risico’s
Aanhalen frauderisico’'s
Significante verbeteringen identificeren
COSO ICIF; wat is control activities (aan de hand van bijbehorende principes)?
Mitigeren van beoordeelde risico’s (proactief of reactief, geautomatiseerd of handmatig)
Selecteren en ontwikkelen van control activities
Selecteren en ontwikkelen van general controls over technologie
COSO ICIF; wat is information & communication (aan de hand van bijbehorende principes)?
Ondersteund andere componenten en komt in de gehele organisatie voor
Gebruik van relevante, betrouwbare en tijdige informatie
Communiceren intern en extern
Wat voor informatie heb ik en wat heb ik nodig?
COSO ICIF; wat is monitoring activities (aan de hand van bijbehorende principes)?
Evalueren van het ontwerp en de uitwerking van het controlesysteem binnen de organisatie
Continue monitoring of separate evaluatie
Wat staat aan de rechterzijde van de kubus COSO ICIF?
Entity (organisatie)
Division (divisie)
Operating unit (bedrijfsonderdeel)
Function (functie, bijvoorbeeld inkoop of audit)
Wat is het probleem bij Kaplan & Mikes?
Organisatie weten niet hoe ze hun risico’'s moeten inschatten en hoe hiermee om te gaan.
Welke soorten risico’s onderkennen Kaplan & Mikes?
Preventable; vermijdbaar (en dit zou ook gedaan moeten worden door eliminatie / vermijden)
Stategic; hoeven inherent niet ongewenst te zijn en vloeien voort uit realiseren strategie en doelstellingen (risicobeheerssysteem nodig)
External; liggen buiten invloed van organisatie (focus op beperken impact)
Welke control models onderkennen Kaplan & Mikes per soort risico?
Preventable; missie, visie en doelstellingen formuleren
Strategic; waarschijnlijkheid/impact afwegen, key risk indicatos gebruiken
External; simuleren, scenario’'s bedenken
Welke risk management manieren onderkennen Kaplan & Mikes per soort risico?
Preventable; inventariseren, reviseren van specifieke controls
Strategic; workshops, portfolio ontwikkelen, advocaat van de duivel spelen
External; simuleren van diverse scenario’'s
Wat is informatie integriteit volgens Boritz?
Informatie die een getrouwe weergave van de werkelijkheid geeft binnen aanvaardbare toleranties (in consensus met stakeholders).
Wanneer heeft informatie kwaliteit volgens Boritz?
Informatie moet voldoen aan de volgende componenten:
Integer (integer tot stand gekomen)
Relevant (voegt iets toe aan informatiebehoefte)
Betrouwbaar (te toetsen aan norm)
Bruikbaar (voor rapportage)
Hoe werken essential qualities en core attributes volgens Boritz?
Er is sprake van kenmerken van informatie (essential qualities) welke versterkt worden door core attributes (enablers). Hoe meer enablers, hoe hoger de kwaliteit van informatie.
Welke essential qualities onderkent Boritz t.a.v. informatie?
Volledigheid
Validiteit
Juistheid
Tijdigheid
Welke core attributes (enablers) onderkent Boritz t.a.v. informatie?
Verifieerbaarheid
Consistentie
Begrijpelijkheid
Toegankelijkheid
Assurance
Voorspelbaarheid
Beveiliging
Welk probleem staat het artikel van Tee centraal?
Er is nog geen model wat laat zien hoe interne - en externe factoren datakwaliteit beïnvloeden.
Onder welke omstandigheden neemt informatiekwaliteit toe volgens Tee?
Wanneer het management het belang ervan inziet. Dit is wanneer de informatie bijdraagt aan het behalen van doelstellingen van de organisatie.
Welke factoren zijn benodigd voor kwalitatieve data volgens Tee?
Nauwkeurig
Relevant
Tijdig
Welke factoren dragen bij een kwaliteit van data volgens Tee?
Inzet van management
Aanwezigheid data quality champions
Extrinsieke beloningen
Veronderstelde bruikbaarheid data om concurrenten voor te blijven
De mogelijkheid van informatiesystemen van organisatie
De invloed van data op afnemers
De middels wet- en regelgeving gestelde eisen omtrent datakwaliteit
De contractueel overeengekomen verplichtingen omtrent datakwaliteit
De impact van informatie in relatie tot de druk van de concurrentie
Teken het model van Tee.

Hoe definieert Starreveld in control zijn?
Volledigheid van opbrengstverantwoording, juistheid van de kosten en safeguarding of assets
Beschrijf de waarde kringloop van Starreveld.
Inkoop - goederen - verkoop - vorderingen - incasso - geld - betaling - schuld - inkoop - etc.
Allen administreren in boekhouding.

Welke functies moeten volgens Starreveld gescheiden worden?
Beschikkingsfunctie
Bewaringsfunctie
Registratiefunctie
Controlefunctie
Uitvoerende functie
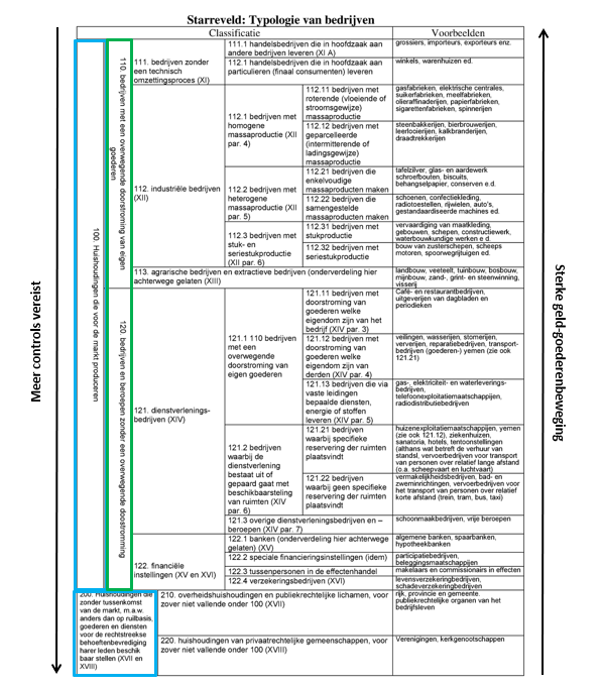
Welke typologieën onderkent Starreveld en hoe loopt dit stroomschema?
Is er een sterke relatie tussen geld- en goederenstroom? (handel, productie of opslag)
Is er sprake van dienstverlening? (dienstverlenende huishouding, capaciteitshuishouding)
Worden financiële middelen beheert? (financiële instelling)
Is er sprake van een niet-winstgerichte onderneming (overheid of non profit)