Cours 3 Partie A
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/44

There's no tags or description
Looks like no tags are added yet.
45 Terms
Quelle est la clé à retenir
Le même jeu de données peut donner des conclusions opposées selon la taille de l'échantillon, la qualité des variables construites et la structure économétrique choisie. C'est la leçon de méthode de cette séance, autant que ses résultats.
Explique le paradoxe de Tufano
très peu d'études ont mesuré l'importance des différents déterminants proposés de la gestion des risques des firmes non financières
Tufano: « Who Manages Risk? An Empirical Examination of Risk Management Practices in the Gold Mining Industry »,
Il identifie deux classes d'arguments expliquant pourquoi une firme non financière entreprendrait des activités de gestion des risques :
Classe d'arguments | Contenu | Verdict de Tufano |
|---|---|---|
1. Maximiser la valeur de la firme | Détresse financière, primes aux partenaires, investissement, impôts — les quatre coûts des séances 1 et 2. | pratiquement aucune significativité |
2. Protéger les dirigeants averses au risque | Les dirigeants non diversifiés couvrent pour se protéger eux-mêmes. | significatif |
Pourquoi ce résultat de Tufano est gênant
Toute la théorie des séances 1 et 2 repose sur la première classe. Si seule la seconde compte, cela voudrait dire que les firmes se couvrent pour le confort de leurs dirigeants, pas pour créer de la valeur. C'est exactement ce que Dionne et Garand vont remettre en question.
Qu’Est ce que Dionne et Garand (2003) change
Élément | Ce qu'ils font | Pourquoi c'est important |
|---|---|---|
L'échantillon | Données trimestrielles pour 48 firmes sur sept ans, de 1993 à 1999 — considérablement élargi par rapport à celui de Tufano. | Un échantillon plus grand permet de tester plus précisément la significativité des différents déterminants. |
Ce qu'ils ne testent pas | Ils ne testent pas la pertinence empirique de l'argument d'aversion managériale. | Par manque d'information sur la détention d'actions et d'options par les dirigeants. C'est précisément ce que la partie B ajoutera. |
La mesure fiscale | Ils utilisent la méthode de Graham et Smith (1999) pour construire une mesure de la convexité de la fonction fiscale. | Elle donne de meilleurs résultats que celle suggérée par Tufano. C'est le cœur technique de l'article. |
Quels sont les 4 méthodes de couverture recensées pour couvrir le risque du prix d’une once d’or
Les minières considèrent la couverture du prix de vente de leur production d'or anticipée pour les trois prochaines années.
Contrats à terme (futures, forwards) qui fixent le prix de vente ;
Remboursement de prêts bancaires en onces d'or à un prix fixé ;
Options de vente (puts) achetées ;
Options d'achat (calls) vendues.
Explique le Delta%
Le Delta est la variation de la valeur du portefeuille de produits dérivés pour chaque variation de 1 $ du prix de l'or. Calculé trimestriellement, il est mesuré par :
Delta% = onces d'or à produire sur 3 ans dont le prix est couvertproduction d'or totale anticipée sur 3 ans
Le Delta% mesure donc le niveau de dérivés utilisés, c'est-à-dire le degré auquel les risques sont gérés. C'est la variable que toutes les régressions vont chercher à expliquer.
Une firme qui a vendu à terme environ un tiers de sa production des trois prochaines années affiche un Delta% de 34 %. Un Delta% de 0 signifie qu'elle ne couvre rien ; au-delà de 100 %, elle couvre plus que sa production anticipée — ce qui revient à spéculer.


Explique ce graphique
Figure 2 — Distribution des Delta% (tableau 5.1). Deux faits sautent aux yeux. D'abord, 152 observations sur 898, soit 16,9 %, sont exactement à zéro : une firme sur six ne couvre rien du tout. Ensuite, la distribution est fortement asymétrique vers la gauche — la grande masse est sous 30 %, et seules 41 observations (4,5 %) dépassent 80 %. Attention en lisant les hauteurs : les classes n'ont pas toutes la même largeur — la classe « 30-60 » est trois fois plus large que « 20-30 », ce qui gonfle mécaniquement son effectif.
Une conséquence économétrique importante
Ces 152 zéros ne sont pas un détail. Une variable dépendante qui s'accumule à une borne ne peut pas s'estimer par les moindres carrés ordinaires :
c'est pour cela que les auteurs utilisent un modèle Tobit, conçu pour les variables censurées. Vous verrez la mention « Tobit panel » en tête du tableau de résultats.
Pourquoi l'aversion des actionnaires ne compte pas
l'aversion au risque des actionnaires n'est pas un facteur pertinent ici, même comme argument théorique. La raison est celle de la séance 1 : il est plus facile et moins coûteux pour les actionnaires de diversifier leurs portefeuilles directement sur les marchés financiers que de le faire via la firme.
Une exception
les propriétaires de petites et moyennes entreprises qui ont tous leurs actifs dans une seule firme peuvent voir les choses autrement. Les arguments développés pour les dirigeants s'appliquent alors à eux.
Les dirigeants payés en actions et qui en détiennent un grand nombre ont un portefeuille peu diversifié par rapport au risque de la firme.
Leurs décisions de gestion des risques peuvent donc être influencées par leurs propres besoins ou comportements face au risque, puisqu'une partie de leurs actifs est directement corrélée à la valeur de la firme.
Quelle est la proposition?
Dans les firmes dont les dirigeants averses au risque sont payés en actions qu'ils détiennent, on devrait observer davantage de couverture des risques financiers — et d'achats d'assurance — que dans les firmes dont les dirigeants ne détiennent pas d'actions.
Les dirigeants rémunérés en options peuvent au contraire vouloir des fluctuations des profits ou de la valeur de la firme, susceptibles de faire monter le cours de l'action. Ils réaliseraient alors un profit plus élevé en exerçant leurs options.
Quelle est la proposition?
Les firmes dont les dirigeants sont payés en options devraient couvrir moins contre les divers risques, afin de maintenir une forte volatilité de la valeur de la firme et ainsi d'augmenter la valeur de leurs options.
Quatre déterminants principaux sont souvent cités dans la littérature pour justifier les activités de gestion des risques
# | Déterminant | Vu à la séance |
|---|---|---|
1 | Réduire les coûts espérés de détresse financière | 1 — coût 1 |
2 | Réduire les primes de risque payables aux divers partenaires | 1 — coût 2 |
3 | Augmenter les possibilités d'investissement | 2 — Froot, Scharfstein et Stein |
4 | Réduire les paiements d'impôts espérés | 1 — coût 3 |
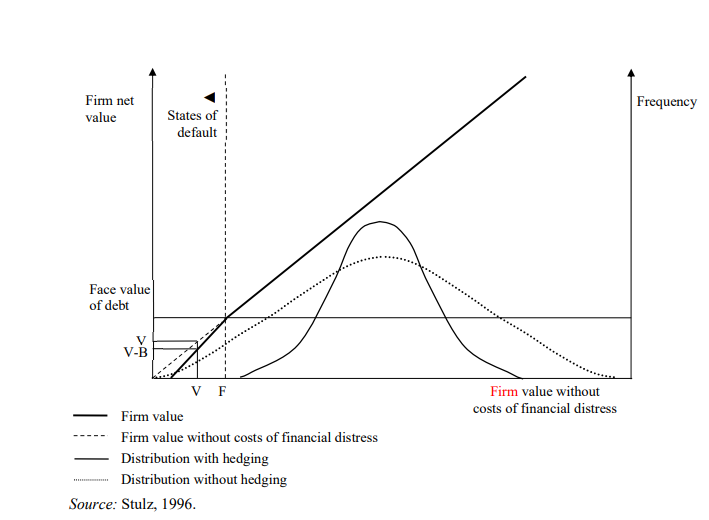
Dans les études empiriques, les deux premiers déterminants sont souvent regroupés, parce qu'il n'existe pas de variables permettant de les distinguer facilement
Quels sont les deux variables de mesures pour mesurer ce déterminant?
Dette à long terme rapportée à la valeur marchande (L-T debt/MV) — première mesure du coût de détresse financière. Une valeur nominale de dette plus élevée entraîne des coûts anticipés de détresse plus élevés.
Coût monétaire direct moyen de production d'une once d'or (cash-cost) — il mesure l'efficacité de la firme. Les firmes dont les coûts sont plus élevés sont moins efficaces ; elles ont donc une probabilité de détresse plus élevée et paient en conséquence des primes de risque plus élevées à leurs partenaires.
C’est quoi la proposition 3 relié au Détresse financière et primes aux partenaires
Les entreprises ayant des coûts de production moyens élevés et plus lourdement endettées à long terme devraient pratiquer davantage de gestion des risques, afin de réduire leurs coûts anticipés de défaillance financièr
Quels sont les variables qui mesure si c’est une bonne santé financière
Variable | Le raisonnement du cours |
|---|---|
Ratio de dividendes annoncés | C'est une mesure importante de la santé financière. Quand une entreprise annonce le versement de dividendes, cela signifie qu'elle est capable de les verser quel que soit l'état de la nature. Elle a donc moins besoin de se couvrir. |
Actions privilégiées pour financer les investissements | Elles sont un substitut à la dette externe sans contrainte de paiement d'intérêts. Le versement du dividende privilégié est optionnel, ce qui rend l'instrument plus souple que la dette. |
Quelle est la proposition 4 relié a une bonne santé financière?
Les firmes en bonne santé financière — qui annoncent des dividendes et financent leurs investissements par actions privilégiées — ont moins besoin de dette externe et par conséquent moins besoin de couverture pour se protéger des coûts de détresse financière.
Différence entre proposition 3 et 4
Les propositions 3 et 4 vont en sens opposé, et c'est normal : la 3 mesure la fragilité (signe positif attendu sur le Delta%), la 4 mesure la solidité (signe négatif attendu). Une même théorie — les coûts de détresse — produit deux prédictions de signes contraires selon la variable utilisée. Sachez expliquer pourquoi.
Pourquoi on réduit les fluctuations du financement interne des projets d'investissement par la couverture des risques,
afin de minimiser le besoin de financement externe, plus coûteux en présence d'asymétrie d'information.
Quels sont les deux variables qui mesurent les occasions d'investissement dans cette industrie
les activités d'exploration minière
les activités d'acquisition d'entreprises du secteur.
Un signe positif est prédit pour chacune.
Quelle est la proposition 5 sur l'augmentation des possibilités d'investissement
Les firmes ayant davantage de projets d'investissement devraient couvrir davantage, mais cet effet peut être faible pour les firmes disposant de sources naturelles de diversification.
Quelle est le lien avec la proposition 5 et la séance 2 de la seciton 4.2?
quand les occasions d'investissement et le cash interne sont positivement corrélés (α > 0), il existe une couverture naturelle et le taux de couverture optimal baisse.
Or l'industrie aurifère est le cas d'école : quand le prix de l'or monte, la minière encaisse plus et ses projets d'exploration deviennent plus rentables en même temps.
Le cours l'écrit noir sur blanc dans la définition des variables : « la corrélation entre les occasions d'investissement et les flux de trésorerie est généralement positive dans l'industrie aurifère,
c'est-à-dire que les producteurs d'or bénéficient d'une couverture naturelle ». Retenez cela : c'est ce qui explique le résultat empirique nul de ce déterminant.
Comment la couverture peut réduire la valeur espérée des impôts à payer
en abaissant la fluctuation du revenu, dans les firmes dont la fonction fiscale est convexe.
Et le cours rappelle d'où vient cette convexité : l'argument le plus simple tient au traitement asymétrique des profits et des pertes, qui crée la convexité recherchée.
Quel est la proposition 6 relié à la réduction des paiements d’impots?
Les firmes ayant des structures fiscales locales convexes devraient entreprendre davantage d'activités de gestion des risques.
C’est quoi le problème de la 6e proposition?
Le vrai problème : mesurer la convexité
Le cours est direct : mesurer la convexité de la fonction fiscale est difficile. La figure de Graham et Smith (1999) le montre : la fonction fiscale locale d'une firme peut être linéaire, convexe, et même concave.

Quels sont les 2 variables fiscales retenues
Tufano utilisait la variable « reports de pertes fiscales » (tax loss carryforwards) comme mesure de la convexité. Un signe positif est prédit, mais il n'est pas évident que cette variable mesure clairement la convexité d'une fonction fiscale. C'est là que Dionne et Garand innovent.
ariable | Ce qu'elle mesure | Signe prédit |
|---|---|---|
Impôts différés | Elle remplace la variable de report de pertes fiscales. C'est l'inverse de la variable de pertes : comme les crédits d'impôt pour pertes réduisent l'impôt différé, le ratio mesure l'inverse de la convexité. | négatif |
Tax save | Elle mesure plus directement la convexité de la fonction fiscale, pour les firmes qui paient des impôts. C'est la variable suggérée par Graham et Smith (1999). | positif |
Définition variable Tax save
Tax save mesure l'économie d'impôt réelle, en pourcentage, à la suite d'une baisse de 5 % de la volatilité des profits.
Autrement dit, elle répond directement à la question de la séance 1 : « si cette firme réduisait un peu son risque, combien économiserait-elle d'impôt ? » Si la réponse est positive, la fonction est convexe ; si elle est négative, la fonction est concave. La variable ne mesure pas le degré de convexité directement, mais elle indique au mieux que la fonction est convexe si elle est positive, ou concave si elle est négative.
Quels sont les trois conditions qui font monter l'économie d'impôt espérée
si le revenu est proche de zéro — c'est-à-dire près du coude de la fonction fiscale. Vous reconnaissez le point A de la figure 2b de la séance 1 ;
à mesure que la volatilité augmente, étant donné la structure du code fiscal semblable à une option ;
à mesure que la corrélation sérielle devient plus négative, parce que la firme est plus susceptible d'alterner entre profits et pertes.
explique la deuxième condition qui font monté l’économie d’impot espérée
à mesure que la volatilité augmente, étant donné la structure du code fiscal semblable à une option ;
dire que le code fiscal a une structure semblable à une option, c'est dire que l'État détient une position dont la valeur croît avec la volatilité — le véga positif que nous avions vu pour les options des dirigeants, mais cette fois du côté du percepteur.
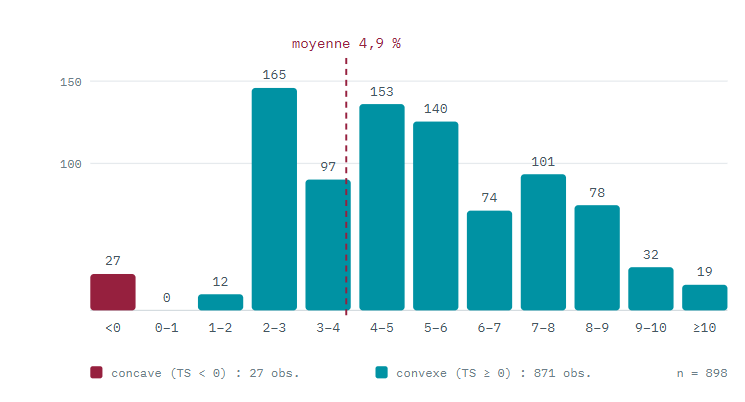
Explique ce graphique
Distribution de la variable Tax save (tableau 5.2).
La moyenne calculée est de 4,9 %, avec un écart-type de 3,3 — pas très loin des valeurs de Graham et Smith (1999). Deux observations à retenir : 27 observations ont des structures concaves, en rouge, pour lesquelles la théorie prédit qu'il faudrait au contraire augmenter la volatilité ; et environ 60 % des observations se situent entre 2 % et 6 %. Ce sont ces valeurs prédites que Dionne et Garand utilisent pour mesurer la variable.
Quels sont les variables de contrôle
taille, contrainte, liquidité
Explique la variable de contrôle: taille
les plus grandes firmes ont un plus grand pouvoir de négociation et donc des coûts de financement moyens plus faibles. Elle peut aussi mesurer la capacité de la firme à accéder aux différentes méthodes de gestion des risques.
C’est quoi le paradoxe sur la taille?
La plupart des études empiriques montrent que les grandes firmes utilisent davantage la couverture, alors que ce sont les plus petites qui en auraient le plus besoin.
C'est mot pour mot le paradoxe que Stulz signalait à la séance 1. La raison tenait aux coûts fixes : pour une grande firme, les coûts relatifs de détresse sont plus faibles — donc elle a moins besoin de couvrir — mais la barrière à l'entrée pour mettre en place un programme de couverture est également plus faible. Les deux effets s'opposent.
C’est quoi la proposition 7 en lien avec la taille
La taille de la firme a un effet ambigu sur le niveau de gestion des risques.
Deux variables la mesurent : les réserves d'or prouvées et probables, et la valeur marchande de la firme.
Explique la variable de contrôle: contrainte financière
C’est une variable binaire qui vaut 1 lorsque la firme a à la fois un ratio L-T debt/MV supérieur à la médiane de l'industrie et un ratio de liquidité inférieur à la médiane. à
Autrement dit : très endettée ET peu liquide. Une firme qui cumule les deux « opère dans les limites de la contrainte financière ». Notez la construction en et logique — un seul des deux critères ne suffit pas.
C’est quoi la proposition 8 en lien avec la contrainte financière
Les firmes soumises à des contraintes financières serrées ont un plus grand besoin de se couvrir contre les baisses de prix, pour être en mesure de payer leur dette et de satisfaire leurs autres besoins financiers.
Exlique la variable de contrôle: ratio de liquidité
Enfin, les firmes disposant de plus de liquidités ont moins besoin de couverture financière, parce que conserver des liquidités dans ses états financiers est une forme de couverture.
t quoi la proposition 9 en lien avec le ratio de liquidité
On prédit un signe négatif pour la variable ratio de liquidité.
Le mot à retenir : substitut
La liquidité est un substitut à la gestion des risques, pas un complément. C'est l'auto-assurance de la séance 1 : constituer une réserve liquide pour absorber les mauvaises années. Une firme qui a déjà ce coussin n'a pas besoin d'acheter des dérivés en plus. Dans le tableau de résultats, cette variable est d'ailleurs classée sous l'intitulé « Substitute ».
Retient ce tableau
Variable | Définition | Facteur capté | Signe |
|---|---|---|---|
Delta% | Onces d'or à produire sur trois ans dont le prix est couvert, divisées par la production totale anticipée sur trois ans. Mesure le degré auquel les risques sont gérés. | variable dépendante | — |
Market value (MV) | Nombre d'actions ordinaires × valeur unitaire de marché en fin de trimestre, plus actions privilégiées × valeur au pair, plus valeur comptable de la dette. Sert à mettre plusieurs variables à l'échelle. | Taille — coûts de détresse et coûts de mise en place | ambigu |
Tax save | Économie d'impôt réelle en pourcentage après une baisse de 5 % de la volatilité des profits. | Convexité fiscale | positif |
Deferred income taxes / assets | Impôts différés divisés par l'actif total. Comme les crédits d'impôt pour pertes réduisent l'impôt différé, le ratio mesure l'inverse de la convexité. | Convexité fiscale (inverse) | négatif |
L-T debt / MV | Valeur comptable de la dette à long terme divisée par la valeur marchande. La dette engendre intérêts et remboursements ; si la firme ne peut pas payer, elle connaît la détresse financière. | Détresse financière | positif |
Cash-cost | Coût monétaire moyen en dollars US pour produire une once d'or. Les coûts de production déterminent la productivité de la firme ; ils captent le facteur de détresse à court terme. | Détresse financière | positif |
Financial constraint | Binaire valant 1 quand L-T debt/MV est au-dessus et le ratio de liquidité en dessous de la médiane de l'industrie. Une firme très endettée avec un mince coussin de liquidité. | Détresse financière | positif |
Dividend ratio | Dividende annuel par action annoncé, divisé par le cours en fin de trimestre. En annonçant un dividende, la firme promet de le verser ; c'est aussi un bon indicateur de santé financière, qui réduit le besoin de couverture. | Santé financière | négatif |
Preferred shares / MV | Actions privilégiées émises × valeur au pair, divisées par la valeur marchande. Substitut au financement externe, plus souple que la dette parce que le versement du dividende est optionnel. | Santé financière | négatif |
Reserves | Réserves d'or prouvées et probables en onces, en fin d'année. Mesure de la taille. | Taille | indéterminé |
Acquisition / MV | Valeur des acquisitions annoncées dans le trimestre visant des firmes du même secteur, divisée par la valeur marchande. | Occasions d'investissement | faiblement positif, voire négatif |
Exploration / MV | Dépenses d'exploration divisées par la valeur marchande. Capte les occasions de croissance dans la mesure où les efforts d'exploration sont rentables. | Occasions d'investissement | faiblement positif, voire négatif |
Liquidity ratio | Encaisse, placements à court terme et comptes clients, divisés par le passif à court terme. Les liquidités amortissent les pertes financières : elles sont un substitut à la gestion des risques. | Substitut | négatif |
Pourquoi les deux variables d'investissement ont un signe prédit si mou
Le cours justifie explicitement ce « faiblement positif, voire négatif » : parce que la corrélation entre les occasions d'investissement et les flux de trésorerie est généralement positive dans l'industrie aurifère, c'est-à-dire que les producteurs d'or bénéficient d'une couverture naturelle
Les auteurs annoncent donc à l'avance que le déterminant de la séance 2 risque de ne pas apparaître dans ces données — non pas parce que la théorie est fausse, mais parce que le terrain choisi est le pire endroit pour la tester.
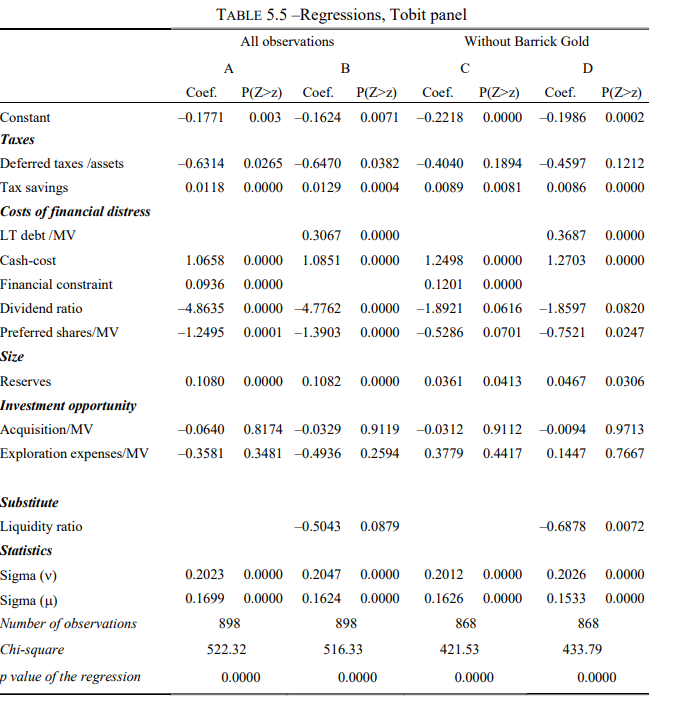
Explique les 4 colonnes de ce tableau
Colonne | Échantillon | Variable de détresse utilisée |
|---|---|---|
A | Toutes les observations (898) | Financial constraint |
B | Toutes les observations (898) | L-T debt / MV, plus le ratio de liquidité |
C | Sans Barrick Gold (868) | Financial constraint |
D | Sans Barrick Gold (868) | L-T debt / MV, plus le ratio de liquidité |
Quels sont les deux précaution methodologiques
Pourquoi alterner « financial constraint » et « L-T debt/MV » ? Parce que la première est construite à partir de la seconde. Les mettre ensemble créerait de la colinéarité : deux variables qui disent la même chose se volent mutuellement leur significativité. On les teste donc en alternance.
Pourquoi retirer Barrick Gold ? C'est un test de robustesse. Barrick était de loin la plus grande minière de l'échantillon ; si les résultats ne tiennent que grâce à elle, ils ne décrivent pas l'industrie mais une seule firme. Comparer les colonnes A-B aux colonnes C-D revient à demander : « ce résultat survit-il au retrait du géant ? »

Décode moi le tableau
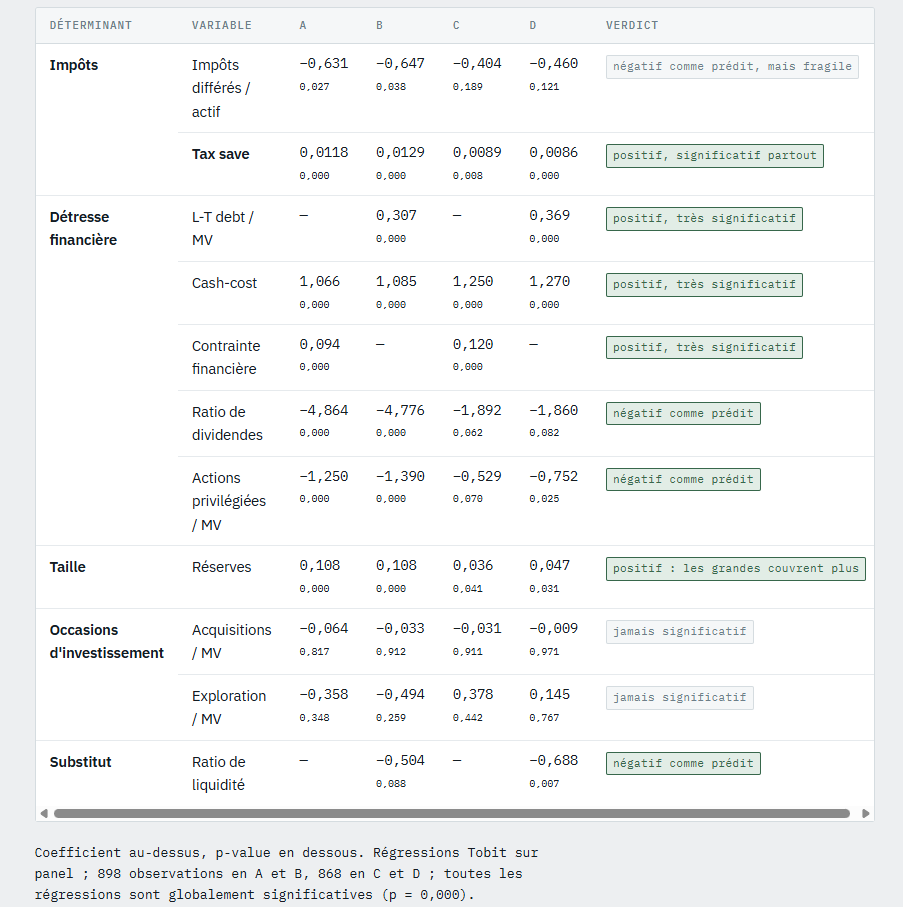

Qu’est ce qu’il faut retenir de ce tableau
e renversement par rapport à Tufano
Là où Tufano ne trouvait pratiquement aucune significativité aux déterminants de maximisation de la valeur, Dionne et Garand en trouvent presque partout : détresse financière, santé financière, convexité fiscale, taille. Avec un échantillon plus grand et de meilleures variables, la théorie des séances 1 et 2 tient debout empiriquement.
La convexité fiscale est confirmée. Tax save est positive et significative dans les quatre colonnes — c'est le résultat le plus solide de l'article, et il valide la démarche de Graham et Smith contre celle de Tufano. En revanche, les impôts différés perdent leur significativité une fois Barrick retirée (p = 0,189 et 0,121) : la mesure indirecte est fragile, la mesure directe ne l'est pas. C'est précisément l'argument de l'article.
La détresse financière est le déterminant le plus robuste. Cash-cost, L-T debt/MV et la contrainte financière sont significatives à 0,000 dans toutes les spécifications, avec le signe prédit. Les firmes fragiles couvrent davantage.
La bonne santé réduit la couverture. Dividendes et actions privilégiées ressortent négatifs, comme le prédit la proposition 4. Notez que leur ampleur chute fortement sans Barrick — de −4,86 à −1,89 pour les dividendes.
Les occasions d'investissement ne ressortent jamais. Ni les acquisitions ni l'exploration ne sont significatives dans aucune colonne, avec des p-values allant de 0,26 à 0,97. Les signes changent même de sens entre les colonnes, ce qui est la signature d'un effet nul.
Les grandes firmes couvrent plus. Le coefficient des réserves est positif et significatif partout — le paradoxe de la proposition 7 se tranche empiriquement dans ce sens.
Pourquoi l'investissement ne ressort pas — et pourquoi ce n'est pas un échec
Ce résultat nul ne réfute pas Froot, Scharfstein et Stein. Il confirme au contraire la seconde moitié de leur modèle : dans l'industrie aurifère, cash interne et occasions d'investissement sont positivement corrélés — c'est le cas α > 0 de la séance 2 — donc les producteurs d'or bénéficient d'une couverture naturelle et n'ont pas besoin de couvrir financièrement pour protéger leurs investissements.
La théorie prédit elle-même son propre résultat nul sur ce terrain. Les auteurs l'avaient d'ailleurs annoncé dans leurs signes attendus.
C’est quoi la critique des auteurs
Une critique valable de la littérature sur la gestion des risques des firmes non financières est qu'elle est encore loin de l'approche portefeuille, qui permettrait d'éclairer l'ensemble des options de diversification des firmes.
Comment on met en oeuvre une gestion intégrée des risques
ese firmes doivent d'abord être capables de quantifier les différents risques et leurs corrélations. Le cours pose alors deux questions ouvertes, qui sont d'excellents sujets de discussion :
Le risque de change est-il indépendant du risque de taux d'intérêt dans une économie ouverte comme le Canada ?
Quelle est la corrélation entre les fluctuations des taux de change et le prix des matières premières dans un pays producteur de matières premières ?
Ces corrélations entre différents risques devraient être au centre des recherches futures si l'on veut des arguments supplémentaires pour intégrer la gestion des différents risques.