GLOBALNE RYNKI FINANSOWE
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/16

There's no tags or description
Looks like no tags are added yet.
Name | Mastery | Learn | Test | Matching | Spaced | Call with Kai | Chat |
|---|
No analytics yet
Send a link to your students to track their progress
17 Terms
Podstawowe terminy - przypomnienie
Instrument finansowy - umowa określająca należności i zobowiązania stron
Konstrukcja derywatu - kwota umowna dotycząca transakcji oraz faktyczna dostawa albo rozliczanie różnic cenowych
Klasyfikacja rynków finansowych: walutowe, pieniężne, kapitałowe, depozytowo-kredytowe i złota + derywaty (instrumenty pieniężne)
Na rynku derywatów można zabezpieczyć się przed ryzykiem zawierając zakład o kierunek zmiany ceny (forward) ALBO ubezpieczyć się na wypadek niekorzystnej ceny (Opcje)
Forward - przypomnienie
Kontrakt forward to pozagiełdowa umowa terminowa, która zobowiązuje dwie strony do kupna lub sprzedaży określonego instrumentu bazowego (np. waluty, towaru czy obligacji) w przyszłości po cenie ustalonej w dniu zawarcia umowy
Walutowa transakcja forward - charakterystyka
Zobowiązanie do kupna / sprzedaży aktywa w ustalonym dniu / okresie w przyszłości
Ustalenie ceny w momencie zawarcia umowy
Dokonanie zapłaty w ustalonym terminie późniejszym
Symetryczny profil zysków / strat
Charakter pozabilansowy
Zastosowanie do HEDGINGU i spekulacji
Rozliczenie przez dostawę lub wypłatę różnicy cen
Futures na stopę procentową: np. SOFR Future
Definicja kontraktu: Rodzaj giełdowego kontraktu terminowego, którego cena zależy od szacowanego przyszłego poziomu R stopy SOFR.
Czym jest SOFR: Secured Overnight Financing Rate – jednodniowa stopa procentowa dla transakcji zabezpieczonych obligacjami skarbowymi USA.
• Wzór ceny kontraktu: 100 - R = 100 - (stopa SOFR w %)
• Przykład obliczenia: 100 - 4,85 = 95,15.Stopa rozliczeniowa w zależności od rodzaju kontraktu
• 1M SOFR futures: stopa rozliczeniowa zależy od średniej dziennych stóp SOFR w danym miesiącu.
• 3M SOFR futures: stopa rozliczeniowa zależy od składanej stopy SOFR za okres trzymiesięczny.Zasada działania i wyceny
• Przed wygaśnięciem kontraktu: R jest stopą implikowaną przez oczekiwaną cenę rynkową.
• W momencie rozliczenia kontraktu: R wynika z faktycznie zrealizowanych dziennych stóp SOFR.

Swap walutowy (Foreign Exchange Swap, Devisenswap)
Istotą transakcji swapowych jest wymiana kwot kapitału w celu uzyskania relatywnych korzyści wynikających z warunków, jakie obie strony mogą uzyskać od swoich partnerów.
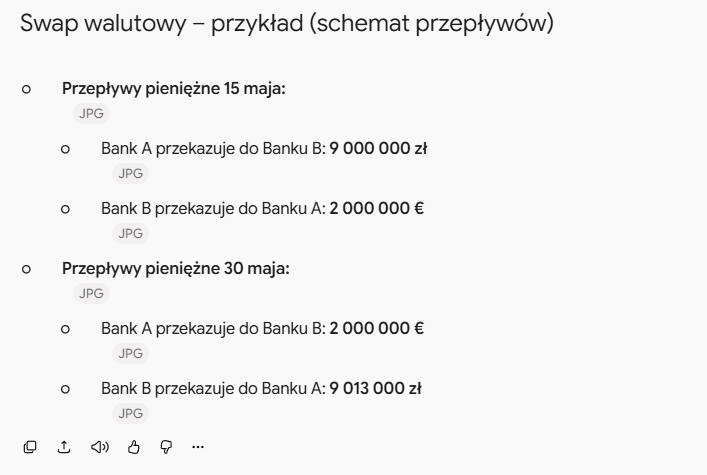
Swap walutowy to kontrakt zakupu kwoty waluty w określonym dniu, po określonym kursie, a następnie odprzedaż tej samej kwoty waluty po kursie i w terminie ustalonym w dniu zawarcia umowy.
Swap walutowy polega na wymianie w dwóch różnych terminach kwot kapitału wyrażonych w dwóch różnych walutach.
Inaczej mówiąc, jest to sprzedaż jednej waluty za drugą w terminie spot z jednoczesnym odkupem tej waluty w terminie późniejszym.
Oba kursy są ustalane w momencie zawierania transakcji swapowej.
Swap walutowo-procentowy (Cross-Currency Interest Rate Swap, Währungsswap)
Definicja: Swap walutowo-procentowy (CIRS) polega na wymianie między stronami pożyczek w dwóch różnych walutach wraz z płatnościami odsetkowymi.
Etapy transakcji:
Wymiana kapitałów w różnych walutach (formalnie albo faktycznie)
Okresowa wymiana płatności odsetkowych od kwot nominalnych swapu
Końcowa wymiana kapitałów
Parametry
Waluty i nominał kontraktu
Daty okresów odsetkowych
Stawka waluty 1 (zmienna lub stała)
Stawka waluty 2 (zmienna lub stała)
Marża odsetkowa (tzw. basis swap margin)
Kurs wymiany kapitałów na początku i końcu kontraktu
Klauzule ograniczające ryzyko kredytowe
Swapy walutowo-procentowe: rodzaje
Rozróżniamy CIRS:
fix-fix (albo fixed-for-fixed)
fix-float (classic CIRS)
float-float (basis swap)
Odsetki od kapitałów są najczęściej obliczane według stałych stóp procentowych (cross currency fixed-for fixed swap).
Klasycznym CIRS jest swap o stałym oprocentowaniu w jednej walucie, a zmiennym w innej (cross currency interest rate swap). W tym ostatnim przypadku standardem rynkowym jest podawanie stałej stopy procentowej (stałej dla całego okresu swapowego) dla danej waluty, zaś gdy dla drugiej, na ogół dolara, stosuje się stopę zmienną, ustalaną z reguły co pół roku.
Są również swapy z odsetkami liczonymi według zmiennych stóp procentowych (cross currency floating to floating swap, Basis swap).
Swap procentowy (Interest Rate Swap, Zinsswap)
Umowa między dwiema stronami, na podstawie której strony wypłacają sobie wzajemnie (w określonych odstępach czasu w trakcie trwania kontraktu) odsetki od umownego nominału kontraktu, naliczane według odmiennej stopy procentowej (najczęściej stałej i zmiennej)
Opcje na walutowe transakcje spot
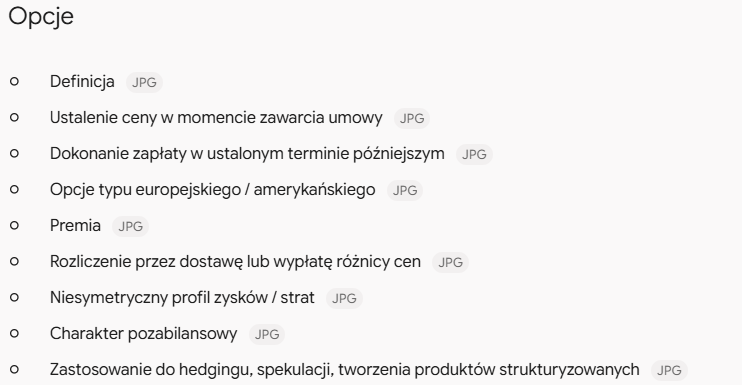
Walutowa transakcja opcyjna na spot jest umową między nabywcą (buyer) a sprzedawcą (writer), dającą temu pierwszemu prawo – ale nie stwarzającą zobowiązania – kupna lub sprzedaży określonej ilości waluty po z góry określonym kursie opcyjnym (exercise price, strike price), w określonym terminie w przyszłości (opcje typu europejskiego) lub określonego dnia oraz wcześniej (opcje typu amerykańskiego).
Sprzedawca jest natomiast zobowiązany do dostarczenia lub odbioru waluty, jeśli zażąda tego nabywca opcji.
Wartość rynkowa brutto (gross market value)
Definicja: Jest to suma wartości bezwzględnych wszystkich dodatnich i ujemnych kwot zastąpienia (replacement values) dla otwartych pozycji, wycenionych według cen rynkowych z dnia sprawozdawczego.
Kwoty dodatnie: Oznaczają środki, które dealer otrzymałby od kontrahentów w przypadku natychmiastowego rozliczenia kontraktów.
Kwoty ujemne: Odpowiadają zobowiązaniom dealerów, gdyby kontrahenci rozliczyli swoje korzystne kontrakty.
Dlaczego „brutto”?: Dodatnie i ujemne kwoty zastąpienia wzajemnie się nie znoszą – nawet jeśli pochodzą od tego samego kontrahenta lub dotyczą różnych instrumentów (np. walutowych i stóp procentowych).
Zastosowanie: Rynkowe wartości brutto służą jako miara ryzyka w obrocie derywatami OTC i mogą być sumowane niezależnie od rodzaju instrumentu pochodnego.
Przypomnienie o globalizacji
Globalizacja to wielowymiarowy proces zacieśniania współpracy, integrowania się oraz budowania współzależności między państwami, społeczeństwami, gospodarkami i kulturami na całym świecie. W ujęciu rozszerzonym globalizacja nie ogranicza się jedynie do sfery ekonomicznej (swobodnego przepływu kapitału, towarów i usług), ale przenika niemal każdą dziedzinę ludzkiego życia.
Efektem globalizacji gospodarczej obniżenie kosztu pozyskania kapitału przez przedsiębiorstwa
Indeks KOF
Definicja i zakres: KOF Globalisation Index to syntetyczny miernik oparty na 42 zmiennych, obejmujący trzy wymiary: ekonomiczny, społeczny i polityczny. Rozróżnia on globalizację de facto (rzeczywiste przepływy) oraz de jure (regulacje i instytucje).
Skala i normalizacja: W pierwszym etapie zmienne są przekształcane na wspólną skalę 1–100. Wyższa wartość zawsze oznacza większy stopień globalizacji.
Tworzenie subindeksów: Zmienne z tych samych kategorii (np. handel towarami czy usługami) są łączone w subindeksy. Ich wagi nie są ustalane arbitralnie, lecz wyznaczane za pomocą analizy głównych składowych (PCA).
Winien i Ma - przypomnienie
Rodzaj konta bilansowego | Strona Winien (Wn) ⬅ | Strona Ma (Ma) ➡ | Przykłady kont |
|---|---|---|---|
Konta aktywne (majątek) | Zwiększenie stanu majątku | Zmniejszenie stanu majątku | Środki trwałe, Towary, Kasa, Rachunek bankowy |
Konta pasywne (kapitały i długi) | Zmniejszenie zobowiązań | Zwiększenie zobowiązań | Kapitał zakładowy, Zobowiązania wobec dostawców, Kredyty bankowe |
Rodzaj konta wynikowego | Strona Winien (Wn) ⬅ | Strona Ma (Ma) ➡ | Przykłady kont |
|---|---|---|---|
Konta kosztów | Zwiększenie kosztów | Korekty / zamknięcie roku | Zużycie materiałów, Wynagrodzenia, Usługi obce |
Konta przychodów | Korekty / zamknięcie roku | Zwiększenie przychodów | Przychody ze sprzedaży towarów lub usług |
Struktura bilansu płatniczego
Rachunek bieżący
A. Towary i usługi
B. Dochody pierwotne
Wynagrodzenia pracowników
Dochody z inwestycji
Pozostałe dochody pierwotne
C. Dochody wtórne (transfery bieżące)
Rachunek kapitałowy i finansowy
A. Rachunek kapitałowy
Transfery kapitałowe
Nabycie / zbycie aktywów nieprodukowanych i niefinansowych
B. Rachunek finansowy
Inwestycje bezpośrednie
Inwestycje portfelowe
Derywaty finansowe i opcje pracownicze
Inne inwestycje
Aktywa rezerwowe
Czego brakuje globalizującej się gospodarce?
Długoterminowego finansowania.
Zrównoważenia bilansów gospodarstw domowych.
Powrotu do bardziej tradycyjnej bankowości.
Co najmniej ograniczenia zadłużenia sektora finansów publicznych w długim okresie.
Bardziej stabilnej polityki pieniężnej.
Większej koordynacji regulacji w skali międzynarodowej, wraz z metodami wymuszenia odpowiednich zachowań
Nowej roli MFW
Innych metod wyceny aktywów.
Wyeliminowania arbitrażu dot. regulacji (shadow banking)
Zmiany roli agencji ratingowych

Rynki walutowe (Spot vs. Terminowy) i zasada cen Bid/Ask
Rynek Spot vs. Terminowy: Różnica w wycenie wynika z parytetu stóp procentowych (uwzględnia się wyłącznie różnice w stópkach procentowych).
Zasada kursu niekorzystnego: Transakcje natychmiastowe zawsze uwzględniają kurs najmniej korzystny dla klienta.
Bid (Cena kupna przez rynek/kantor): Najwyższa cena, jaką kupujący jest w stanie zapłacić (Kantor kupuje = My sprzedajemy).
Ask (Cena sprzedaży przez rynek/kantor): Najniższa cena, jaką akceptuje sprzedający (Kantor sprzedaje = My kupujemy).
Pary walutowe i kalkulacja kursu Forward (Punkty terminowe)
Instrument bazowy (Lewa strona): 1 jednostka aktywa/waluty, którą kupujemy lub sprzedajemy.
Instrument kwotowany (Prawa strona): Waluta, w której wyrażona jest cena instrumentu bazowego (ile za nią płacimy).
Reguła punktów terminowych (do ceny Spot):
DODAJEMY (+): Gdy wyżej oprocentowany jest instrument kwotowany (drugi w parze).
ODEJMUJEMY (-): Gdy wyżej oprocentowany jest instrument bazowy (pierwszy w parze).