BF CH 8.1 analysis of risk and return
 Call Kai
 Learn
 Practice Test
 Spaced Repetition
 Match
 Flashcards
 Knowt Play
1/19

There's no tags or description
Looks like no tags are added yet.
20 Terms
expected return =
“risk free” return + risk premium
hoe meer risico je aangaat, hoe
groter het rendement
risk-free return
is de opbrengstevoet die men zou hebben indien he geen risico neemt = som van de reele interestvoet en de verwachte inflatiepremie
typically the yield (rendement) on a treasure bill is taken as a proxy (maatstaf)
what makes up the risk free rate
real ‘risk-free’ rate of return + expected inflation premium
proxy
een theoretische benadering van de realiteit
inflation premium
investeerders vereisen een compensatie voor verliezen in koopkracht als gevolg van inflatie,
compensates investors for the loss of purchasing power due to inflation
inflatie
stijgen van het algemeen prijspeil
risicopremie
is een bedrag dat de investeerder opeist voor het beleggen in een risicovol instriment
what types of risks are there → 4 elementen die de risicopremie bepalen
maturity risk premium
default risk premium
seniority risk premium
marketability risk premium
maturity risk (maturity = looptijd)
liquidity premium theory (interest rate risk)
expectations theory
market segmentation theory
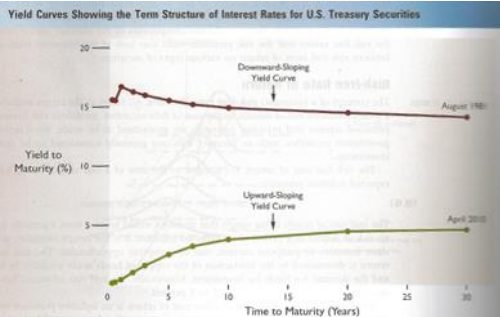
maturity risk : liquidity premium theory
Deze theorie stelt dat beleggers en geldschieters de voorkeur geven aan kortlopende leningen (short-term securities) omdat deze minder risico dragen.
Het interest rate risk (renterisico) is namelijk kleiner voor kortlopende effecten dan voor langlopende effecten.
Om beleggers te verleiden om langlopende effecten te kopen, moeten hogere rentes (premies) worden aangeboden om hen te compenseren voor het hogere risico.
maturity risk : expectations theory
Volgens deze theorie worden langetermijnrentes bepaald door de verwachte toekomstige kortetermijnrentes.
Met andere woorden: de rente op een obligatie met een looptijd van bijvoorbeeld 5 jaar weerspiegelt wat beleggers denken dat de kortetermijnrentes (zoals inflatie) in de komende jaren zullen zijn.
Als beleggers verwachten dat de rente in de toekomst zal stijgen, zullen de langetermijnrentes ook hoger zijn, en vice versa.
maturity risk : market segmentation theory
Deze theorie veronderstelt dat de markt is opgesplitst in verschillende segmenten op basis van looptijden (bijvoorbeeld kort, middellang en lang).
Elk segment heeft zijn eigen vraag en aanbod van leningen en beleggingen.
De rente binnen elk segment wordt onafhankelijk bepaald door de specifieke vraag en aanbod binnen dat segment.
Dit betekent dat beleggers zich specialiseren in specifieke looptijden en niet snel wisselen tussen segmenten.
“What does the yield curve tell us about the possibility of a future recession?”
The yield curve plots the interest rates (yields) of bonds with equal credit quality but different maturities, such as U.S. Treasury bonds.
Normal Yield Curve: Long-term yields are higher than short-term yields, reflecting growth expectations.
Inverted Yield Curve: Short-term yields are higher than long-term yields, which is often considered a recession signal.
default risk premium
= risk that interest and principal wil not be paid as promised
business risk refers to the variability of operating earnings over time
financial risk refers to the additional variability in earnings per share resulting from the use of debt finacing
investment-grade
bedrijven met een lage default risk (bondrating)
junk bond / high yield bond / non-investment grade
bedrijven met een hoog default risk, maar dus ook een hoger rendement
seniority risk premium
Dit is het extra rendement (risicopremie) dat een belegger nodig heeft om een investering met lagere senioriteit aan te gaan. Hoe lager de prioriteit van een belegging bij terugbetaling, hoe groter het risico dat de belegger zijn geld niet terugkrijgt, en daarom is het rendement hoger.
marketability risk premium
is het extra rendement dat beleggers eisen als compensatie voor het risico dat een belegging moeilijk te verhandelen (niet-liquid) is.
Uitleg
Marktbare activa (zoals aandelen van grote bedrijven of staatsobligaties): Deze kunnen gemakkelijk worden gekocht of verkocht zonder dat de prijs sterk wordt beïnvloed. Ze hebben een lage of geen marketability risk premium.
Niet-marktbare activa (zoals vastgoed, privéleningen of aandelen in kleine bedrijven): Het kan langer duren om deze te verkopen, en de verkoopprijs kan aanzienlijk lager zijn dan verwacht. Deze activa hebben een hogere marketability risk premium.
waarom kiezen beleggers ervoor om in overheidsobligaties te stappen als daar een negatieve rente tegeover staat
verplichting : verzekeringsmaatschappijen (beleggingsverpliching), pensieonfondsen (uitkeringsverplichting), banken (liquiditeitseisen, onderpand bij leentransacties op valutamarkten)
velutaspeculatie ; munt die stijgt in waarde, kan een negatieve rente meer dan compenseren door een positief valuta-effect
veilig haven : beter een klein verlies nemen, dan het risico te lopen veel meer te verliezen
stijgende koers ; als de marktrente verder daalt, zal de waarde van oudere obligaties op de beurs stijgen. Rente en koerssen van obligaties bewegen tegengesteld